EL DNI digital, por fin

LA @

El DNI digital no sirve para cruzar fronteras, aunque sí en viajes domésticos.

EL DNI DIGITAL, por fin

Gabriel Cruz

“Buenos días: ¿me permite la documentación?”. Si no la lleva encima, de vuelta a casa a por ella. Pero, ¿y si la tuviera en su teléfono? Hoy en día es más fácil olvidarse la cartera que el móvil. Es nuestro gestor personal, en el que tenemos desde acceso a banco hasta los billetes de tren; pero faltaba el DNI. No se trata de llevar una foto del documento, que no tiene validez oficial, sino de un documento con todas las de la Ley. Porque el DNI digital equivale legalmente al DNI físico, salvo en unos contados casos que explicaremos más adelante.

El objetivo es simplificarnos la vida y reducir el fraude. Antes, si le robaban el DNI físico podían hacerle una suplantación de identidad, sobre todo si se parecían a usted. ¡Imagine si le robaban el bolso con las llaves de su casa y el carné! Mientras, con el DNI digital, si le robasen el móvil necesitarían una contraseña para mostrarlo. Además, usted podría bloquearlo a distancia a través del localizador de Google o del iPhone. También podría denunciarlo en comisaría y, entonces, cuando lo ladrones enseñasen su DNI digital, el teléfono señalaría que ha sido robado, algo que desde luego no pasa con el DNI físico. Como señala el notario Pedro Rincón: “Al ser un sistema de QR que se genera cada vez que se usa, se evita en buena medida el riesgo de uso indebido y suplantación de identidad”.

Eficacia jurídica

Lo importante es que, como indica el Real Decreto 255/2025, de 1 de abril, en su artículo 13.4, “la utilización del Documento Nacional de Identidad en su versión digital tendrá la misma eficacia jurídica a efectos de identificación. Permitirá acreditar la identidad ante las autoridades, sus agentes y funcionarios públicos, así como en las relaciones con las Administraciones Públicas y con el sector privado”.


CON EL DNI DIGITAL, SI LE ROBASEN EL MÓVIL NECESITARÍAN UNA CONTRASEÑA PARA MOSTRARLO


Esa ley señalaba hace más de un año que tanto las Administraciones Públicas como las privadas disponían de 12 meses para adaptarse al DNI digital. ¿Qué cree que ha sucedido? Pues que les “ha pillado el toro”. Un análisis de la consultora Logalty asegura que “más del 70 % de las compañías de nuestro país no ha incorporado esta funcionalidad, así como el 50 % de las Administraciones Públicas”. Eso no significa que no lo puedan leer; cualquiera que tenga instalada la app MiDNI puede hacerlo. Sin embargo, no lo tienen sistematizado.

Sin internet no hay DNI

El DNI digital le servirá para identificarse ante cualquier Administración Pública, pero siempre de forma presencial: ante la Policía, en un trámite en el ayuntamiento, al firmar escrituras en una notaría, al abrir una cuenta bancaria, contratar seguros, registrarse en un hotel, en controles de acceso, al retirar medicamentos en farmacias o un paquete en Correos… Es decir, en casi todos los sitios. Debe ser presencial y con conexión a internet, porque es una identificación que se verifica online con el sistema informático de la Policía.


EL DNI DIGITAL LE SERVIRÁ PARA IDENTIFICARSE ANTE CUALQUIER ADMINISTRACIÓN PÚBLICA, PERO SIEMPRE DE FORMA PRESENCIAL


Donde no le servirá este DNI es para identificarse telemáticamente, como hace con la firma electrónica. Tampoco en el extranjero; por eso no le sirve para cruzar fronteras, aunque sí en viajes domésticos. Todo a su tiempo, al menos para Europa. De hecho, el DNI digital nos viene impuesto por Europa a través de un reglamento aprobado en 2024 (Reglamento (UE) 2024/1183 del Parlamento Europeo y del Consejo, de 11 de abril de 2024). Tampoco es válido, hasta la fecha de cierre de este número, para votar. En su resolución, la Junta Electoral Central, formada en su mayoría por jueces del Tribunal Supremo, señaló que no se usará hasta que se demuestre que es seguro. El Ministerio del Interior envió toda la documentación al respecto, por lo que se trata más de un problema burocrático entre organismos que técnico. La cuestión no es que no sea seguro —que lo es—, sino que no se puede garantizar que en todos los municipios tengan un lector para leer el código QR. También influye que haya cobertura móvil y, si no, váyase por la España vaciada. Ese es uno de los problemas que puede tener el DNI móvil: no podrá enseñarlo si se le ha agotado la batería o no tiene cobertura. Ahí deberá mostrar el DNI físico.


ES UNA IDENTIFICACIÓN QUE SE VERIFICA ONLINE CON EL SISTEMA INFORMÁTICO DE LA POLICÍA


Falsedades varias

En torno al DNI digital se han generado varios mitos. Entre los más frecuentes está el de que se puede falsificar con un editor de imagen. Es absolutamente falso.

Para empezar, la aplicación no permite hacer pantallazos. Pero, si es muy hábil con un editor de fotografía y crea una imagen igual a la que aparece cuando muestra el DNI digital, tampoco le serviría. Es cierto que el DNI digital tiene la función de mostrarse tras meter la contraseña. Pero, si quiere una verificación fehaciente del DNI, debe mostrar un código QR que genera online la Policía. Es decir, deberá pulsar en su aplicación una pestaña que generará un código QR único en su teléfono durante 60 segundos. La otra persona que tenga instalada la aplicación del DNI digital lo escaneará y le aparecerá la información del DNI. El QR de verificación cambia cada vez que lo solicita, por lo que tampoco serviría un pantallazo o una simulación fotográfica. Cada vez el QR es diferente.


DONDE NO LE SERVIRÁ ESTE DNI ES PARA IDENTIFICARSE TELEMÁTICAMENTE, COMO HACE CON LA FIRMA ELECTRÓNICA


Se trata de un procedimiento totalmente seguro, ya que en ninguno de los dos teléfonos —ni en el que se enseña ni en el que se comprueba— permanece ningún dato del DNI, ni en la galería de fotos ni en la carpeta de archivos. Digamos que su DNI digital lo guarda la Policía en sus bases de datos. Cuando el interesado mete la contraseña, le pide a la Policía que lo haga visible en el otro teléfono durante un minuto.

Es decir, tampoco es necesario, como hemos escuchado en algunas tertulias, comprar “un aparatito” para verificar el QR. Basta otro móvil con la aplicación instalada (que tiene un lector para verificar otros DNI digitales).

El “aparatito” es útil si quiere introducir esa información automáticamente en los archivos de su negocio a través de un lector de códigos, webcam, escáner o tableta. Por ejemplo, como ya hacen las notarías. Pero, si no lo tiene, puede visualizar los datos con el móvil y apuntarlos a mano, como hacía con el DNI físico.

Pongamos un ejemplo

Imaginemos el caso más sencillo. Tiene un bar de copas y quiere asegurarse de que no se le cuelen menores. El portero, con su aplicación MiDNI, escanea el QR que le enseñan los jóvenes. Estos eligen entre las tres opciones posibles de información que dan: DNI edad, DNI simple o DNI completo. En la primera aparece foto, DNI y si son mayores de edad. Nada más. Al portero no le aparece la dirección de su casa. En la fórmula simple aparece, además, sexo, fecha de nacimiento y validez del DNI, y en el DNI completo se enseñan todos los datos.

El contratiempo que a veces nos hemos encontrado es que, dependiendo de la cobertura, la aplicación se queda “pensando” y finalmente aparece el mensaje: “No ha sido posible verificar tu contraseña. Inténtalo pasados unos segundos”.

Importante: el DNI digital solo sirve para ciudadanos españoles. Aún no existe un Número de Identidad de Extranjero (NIE) digital. Así que no podrá identificar a ciudadanos extranjeros.
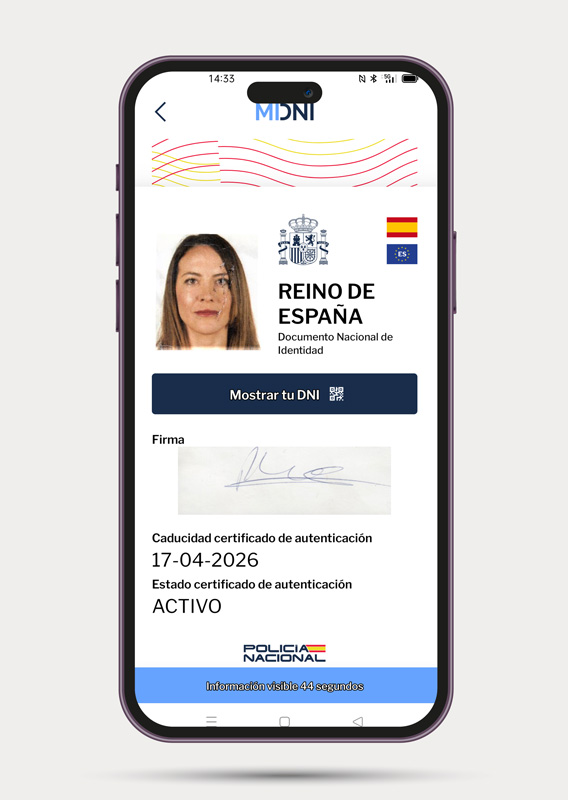
Es falso que se puede falsificar con un editor de imagen.

CÓMO REGISTRARSE

La Policía ha difundido varios vídeos que explican cómo sacarse el DNI digital.

Importante: no confunda el DNI electrónico con el DNI digital. El primero es el que lleva en la cartera y tiene un chip. Actualmente, todos los DNI son electrónicos; otra cosa es que usted no haya usado el chip. El DNI digital únicamente se lleva en el móvil, nada más. Por eso también le llaman DNI en el móvil. Además, está la firma electrónica, que, si la solicitó, la tendrá instalada en el teléfono u ordenador y le servirá para firmar documentos online.

Hay tres formas de sacarse el DNI digital y en todas necesita tener a mano su móvil:

  1. Por internet, si tiene certificado digital.
  2. En las unidades de documentación de la Policía, al mismo tiempo que renueva el DNI. Es la forma más sencilla porque un funcionario le asesorará. Sin embargo, tiene que esperar a tener cita.
  3. En los PAD (Puntos de Actualización de Documentación), que son terminales automáticos, similares a cajeros. Están en las comisarías. Es relativamente sencillo, seguro y rápido. Puede ir a cualquier hora y suelen estar libres.
Tampoco es necesario comprar “un aparatito” para verificar el QR. Basta otro móvil con la aplicación instalada.

EL DNI DIGITAL TAMBIÉN EN LAS NOTARÍAS
Cuando llegue a la notaría, entre en su aplicación MiDNI. Elija la opción “mostrar DNI completo”. La notaría tendrá 60 segundos para escanear el QR de su móvil que aparezca en pantalla. El personal de la notaría contará con un lector como el que ve.

A través de la aplicación SIGNO (Sistema Integrado de Gestión del Notariado) y en la Sede Electrónica Notarial, totalmente segura, escanearán el QR. Automáticamente se realizará una verificación con el servicio de Policía Nacional para validar el documento de identificación digital mediante el propio código QR, garantizando así que los datos son auténticos. Es instantáneo y ya está: usted quedará legalmente identificado. Después se generará automáticamente un informe en un archivo PDF. 
CÓMO DARSE DE ALTA EN EL DNI DIGITAL

El Euro digital

LA @

En España la gran oportunidad la representa BIZUM, un sistema construido por que conecta las cuentas directamente a través del teléfono.

EL EURO DIGITAL

Gabriel Cruz

Ni es una criptomoneda ni hará desaparecer los billetes. Entonces, ¿para qué queremos una moneda digital europea?  Se pensó en ella ya en 2021 pero ahora Europa se ha dado cuenta de que es más necesaria que nunca.

Empiezo reconociendo mis errores, en un reportaje de esta revista en 2023 dije, como también hicieron otros medios, que el euro digital estaría circulando en 2025. Hoy puede comprobar que no ha sido así. Se lo justificaría en que “la culpa es de los demás” porque eran los datos que entonces nos facilitaban.  Si ahora le digo que muy posiblemente lo veremos en 2029: ¿Me creería? ¿Qué es lo que ha cambiado desde entonces?  Francisco Uría, director del Centro de Análisis y Estudios del Instituto Español de Analistas, nos da la clave: “Si al comienzo el euro digital iba encaminado a una mejora en la eficiencia de pagos transfronterizos, ahora se trata ante todo de una cuestión de autonomía estratégica aplicada a los pagos. Porque en este momento, en el que prácticamente todo se convierte en un arma potencial, Europa quiere tener asegurados suministros y sus funciones económicas críticas”.


LA MÁXIMA AUTORIDAD MONETARIA DESARROLLA EL PROYECTO DEL EURO DIGITAL DE LA MANO DE LAS ENTIDADES FINANCIERAS DE LA EUROZONA


La debilidad europea
Ahora mismo, cuando usted paga con tarjeta o con el móvil en un comercio: ¿qué símbolo aparece junto al de su banco? Visa o Mastercard. Solo hay seis países europeos con sistemas de pagos con sus tarjetas nacionales Bancontact (Bélgica), CB (Francia), Girocard (Alemania), PagoBancomat (Italia), Multibanco (Portugal) y Dankort (Dinamarca) . En el resto de Europa reinan las dos estadounidenses (Visa y Mastercard). Si vamos a pagos entre países, es decir, si por ejemplo quiere comprar en un comercio francés, el dato asusta. Visa y Mastercard tienen una cuota de mercado de casi el 90 %. Lo dice en su cuarta página el informe de la UE  “Pagos digitales en la UE Cada vez más seguros, rápidos y baratos, aunque persisten lagunas”

La presidenta del Banco Central Europeo, Chistian Lagarde lo ha dicho en varias ocasiones: “Los pagos con tarjeta se sostienen en una infraestructura no europea y, aunque cumple con la normativa europea, nuestros datos salen fuera de la Unión”.  Un ejemplo claro de cómo puede afectar ese dominio de Mastercard y Visa se vio cuando suspendieron sus operaciones en Rusia en protesta por la invasión de Ucrania en 2022. Las tarjetas de los que estaban en Rusia, turistas incluidos, dejaron de funcionar y tuvieron que volver al efectivo o transferencias bancarias.  

Es decir, el temor a quedar desconectada de los sistemas de pago —dominados por proveedores estadounidenses como Visa y Mastercard— y sin una alternativa comunitaria ha hecho acelerar al Banco Central Europeo el diseño del euro digital. La máxima autoridad monetaria desarrolla su proyecto de la mano de las entidades financieras de la eurozona, pero sigue a la espera de un marco legislativo que dé luz verde a la iniciativa.


EL TEMOR A QUEDAR DESCONECTADA DE LOS SISTEMAS DE PAGO Y SIN UNA ALTERNATIVA COMUNITARIA HA HECHO ACELERAR AL BANCO CENTRAL EUROPEO EL DISEÑO DEL EURO DIGITAL


Competir con las tarjetas

Visa y Mastercard no son bancos sino intermediarios tecnológicos que permiten que “hablen” entre sí un banco con el comercio donde usted compra. Si hiciésemos un paralelismo, es como una plataforma de reservas hoteleras (tipo Booking o Trivago). Son intermediarias que ponen en contacto, a cambio de una comisión, al hotel con el cliente, y les da seguridad en la transacción.

Por cada transacción que pasa por las tarjetas de Visa o Mastercard desde el comercio al banco, se llevan una comisión entre el 1.15% y el 2.5%.  Así, por todo el mundo. Básicamente la mitad de la comisión es para bancos, la otra mitad para Visa y Mastercard. Así que no solo los datos, también el dinero sale de la UE. Los comercios europeos pagaron en comisiones 3.750 millones de euros anuales. Para que se haga una idea del gigante que se está alimentando, ambas suman una capitalización de 1,1 billones de euros, cercana a la del conjunto de los 35 valores del Ibex.

¿Por qué Europa no tiene este sistema de pagos? Como señala Uría “ese es el punto en el que el que estamos: ¿cómo construyes algo de esa escala que atienda a los millones de operaciones en Europa que hacen los consumidores europeos?”.


POR CADA TRANSACCIÓN QUE PASA POR LAS TARJETAS DE VISA O MASTERCARD DESDE EL COMERCIO AL BANCO, SE LLEVAN UNA COMISIÓN ENTRE EL 1.15% Y EL 2.5%


Las claves

Al igual que pasa con los billetes, que se imprimen respaldados por el BCE (Banco Central Europeo) y que luego distribuyen los bancos, el euro digital será emitido por el Banco Central Europeo y lo distribuirá cada banco. Ahora bien, como señala Uría, “los bancos ya han invertido y siguen invirtiendo en sistemas de pagos. Lo que quisieran es que se aproveche al máximo ese esfuerzo y que el euro digital no frustre lo que se pueda construir gracias a la iniciativa privada. En España la gran oportunidad la representa BIZUM, un sistema construido por que conecta las cuentas directamente a través del teléfono. Te identificas con tu teléfono y luego se hace la transacción. Así que, Bizum se parece más a una transferencia bancaria inmediata entre particulares que a un pago con tarjetas, que tiene un intermediario. Los avances de BIZUM en acuerdos de interoperabilidad con otros sistemas europeos representan una posibilidad creciente de construir una solución privada alternativa al euro digital” . Bizum es la plataforma española para enviar dinero entre particulares usando el móvil. El resto de países europeos tienen otras como Bancomat, Bizum, Sibs-mb Way, Vipps MobilePay y EPI Company. Ahora estos bancos europeos quieren hacer compatibles estos sistemas para permitir pagos transfronterizos, gratuitos e inmediatos. Es decir, que usted pueda darle dinero, por ejemplo, a un francés. Por eso, como señala Uría “en esta etapa, en que deben definirse las características finales del euro digital, deberían considerarse seriamente los costes derivados de la construcción de nuevas infraestructuras de pagos y tratar, en lo posible, de que el euro digital aproveche las infraestructuras que ya sabemos que funcionan”.

Así pues, los bancos son una pieza fundamental en el proyecto del euro digital, ya que estarán obligados a facilitar su distribución y uso a los ciudadanos. Pero no tienen claro la rentabilidad económica de estas operaciones. Recuerde: en el pago con tarjeta el banco se queda con parte de la comisión que se cobra al comerciante por procesar el pago. Sin embargo, con el euro digital esto no sucedería porque, insistimos, es como pagar con billetes digitales, no hay intermediarios.  Además, los bancos temen que en tiempos de crisis la gente pueda meter sus ahorros bancarios en monederos de euros digitales. Pero como señaló José Manuel Marqués, director del Departamento de Innovación Financiera e Infraestructuras de Mercado del Banco de España (BdE), en un podcast del BdE : “El euro digital no es un instrumento de depósito de valor.  (…) Habrá límites en las tenencias, para poder garantizar que, efectivamente, se utiliza para hacer pagos, no para ahorrar”. Es decir, no es un producto financiero y su acumulación no generará intereses como en un depósito bancario.


LOS BANCOS SON UNA PIEZA FUNDAMENTAL EN EL PROYECTO DEL EURO DIGITAL, ESTARÁN OBLIGADOS A FACILITAR SU DISTRIBUCIÓN Y USO A LOS CIUDADANOS


Cómo se paga

Uno de los temores que genera el euro digital es el de la privacidad. Es decir, usted cuando paga con billetes ni banco ni Estado sabe cómo se lo ha gastado. Pero si paga con tarjeta ya deja un rastro, al menos para su banco. El euro digital lo que se pretende es que sea una equivalencia al uso de papel, Como apunta Francisco Uría “es uno de los puntos que más se quiere garantizar. Que no haya duda de que se pueda hacer una trazabilidad o pueda haber un control, más allá de lo que exija la prevención del blanqueo de capitales, de modo similar a como ya sucede con el dinero en efectivo.  En cualquier caso, esto es Europa y tenemos una legislación de protección de datos muy fuerte”.  El euro digital se podrá llevar en el móvil a modo de monedero y permitirá pagos acercando el móvil (sistema NFC) o escaneando códigos QR. También podrá llevarse con una tarjeta física inteligente (Smart card).  También está previsto su uso off-line, es decir cuando no se tenga cobertura. Lo que se hará es que usted podrá realizar el pago y, cuando haya cobertura, podrá actualizar los datos de su cuenta de euros. También se estudia la posibilidad de que el dinero digital se almacene localmente en el dispositivo del usuario final.

Lo que está claro es que no es una moneda espía ni se lanza para controlarnos, como señalan algunas teorías conspiratorias. Si se las cree, tranquilo, podrá seguir pagando con billetes o las tarjetas de ahora.   

Ni criptomoneda ni conspiración

La falta de información que hubo al principio con el euro digital hizo extender todo tipo de teorías conspiratorias. Muchas aún se mantienen y costará tiempo desterrarlas. Como señaló la jefa de la División End-to-End Product & Delivery del Banco Central Europeo (BCE), Mayte Arráez, en una charla del BdE “habrá que hacer un trabajo de concienciación”.  Les queda un duro camino.

Por ejemplo, nos hemos encontrado, no solo en redes sociales, sino en tertulias de televisión, aseveraciones como que el euro digital tendrá “una lucha de tú a tú con el Bitcoin”. Falso. El euro digital no será una criptomoneda como el Bitcoin cuyo precio sube o baja, sino que es estable: un euro digital siempre será una moneda de un euro.
Varios países han lanzado monedas digitales respaldadas por sus respectivos bancos centrales. Por ejemplo, en China está el E-CNY yuan digital; en Bahamas está el sand dólar; en Jamaica el jam-dex; en Nigeria el eNaira; en India está la e-rupia; en Rusia el rublo digital…  Algunos conspiranoicos señalaron que el euro digital será como, por ejemplo, el yuan chino que se emitió con una caducidad; es decir, si no se gasta en un plazo de tiempo desaparece el dinero. Todo con el fin de fomentar el consumo.  Sin embargo,  eso fue un bulo que corrió en 2021 y que aún pervive y que confundió el yuan digital con cupones de consumo que sí tenían caducidad.  Otro ejemplo de bulo afecta a Nigeria. Dicen que su dinero digital eNaira solo se pudo usar en determinada parte del país y que se hizo para dinamizar la economía de esa zona. Sin embargo, esta afirmación lanzada por un tertuliano en un programa de televisión también es falsa. Consultado en el Banco Central de Nigeria , comprobamos que no dice nada sobre zonas de uso. Lo que sí sucede, confirmado con otras fuentes, es que debido a las dificultades de conexión de este gigantesco país de 200 millones de habitantes, su uso es más habitual en unas zonas que otras, se cree que por problemas de conectividad. Aun así, se estima que solo un 5% de los nigerianos lo usan.  En cualquier caso, como la señala la Unión Europea, el euro digital nunca sería dinero programable.

El euro digital se podrá llevar en el móvil a modo de monedero y permitirá pagos acercando el móvil (sistema NFC) o escaneando códigos QR.

¿Cómo están las otras monedas estatales?

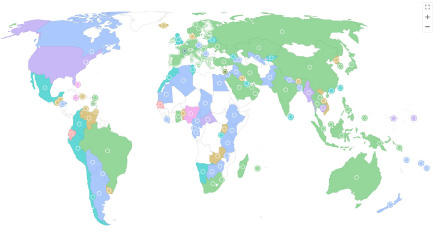
En el mundo hay varios proyectos de monedas digitales como el euro digital, aproximadamente son unos 137.  Algunos ya están funcionando. Este es del  Atlantic council.  Se trata de un centro de pensamiento estadounidense sin fines de lucro, fundado en 1961, dedicado a fomentar el liderazgo y la cooperación internacional en asuntos transatlánticos

El euro digital no será una criptomoneda como el Bitcoin cuyo precio sube o baja, sino que es estable: un euro digital siempre será una moneda de un euro.

Para cuando

El BCE está metiendo prisa al Parlamento Europeo para que tenga lista una normativa sobre el euro digital y concretar mejor cómo será su uso.  El caso es que, tras una fase de preparación que se ha iniciado en 2025, se prevé que en el 2027 se lance una prueba piloto. Después en el 2029, si todo va bien, se estrenaría esta nueva moneda. 


Para saber cómo va el proyecto. Mejor es clicar en esta web.

Si sigue con dudas

Discurso de Piero Cipollone ante el Parlamento Europeo para que agilizaran la normativa del euro digital. ¿Un discurso? Sí, este es más importante que cualquier otro estudio de los que abundan sobre el tema. Cipollone, miembro del Comité Ejecutivo del BCE, ante la Comisión de Asuntos Económicos y Monetarios del Parlamento Europeo, es el máximo responsable de que tenga éxito (o no) el euro digital.  Lo más interesante del discurso es las referencias que hace a una interesante bibliografía.


Por si le quedan preguntas

Si la Web del banco central europeo no ha resuelto sus dudas, tiene también la del Banco de España


El euro digital: no solo tecnología, por David Cano

PROTECCIÓN AL CONSUMIDOR

LA @

DAVID CANO,

socio de Analistas Financieros Internacionales

Su diseño, implementación y regulación determinarán si se convierte en una herramienta de progreso o en una fuente de nuevas tensiones"

El euro digital: no solo tecnología

El euro digital ha dejado de ser un proyecto teórico para convertirse en una prioridad estratégica en la zona euro. Varios ministros de Economía han instado a acelerar su desarrollo y el Parlamento Europeo ha respaldado el avance del proyecto dentro de lo establecido por el Banco Central Europeo (BCE) -que lleva trabajando en ello desde 2021-, reconociéndolo como una pieza clave para la soberanía monetaria europea.

Este impulso se produce en un contexto de profunda transformación tecnológica del sistema financiero, en el que la digitalización del dinero ya no es una hipótesis, sino una realidad en marcha. Como ocurre con otras innovaciones, desde la tokenización de activos hasta las finanzas descentralizadas (de todo ello escribo en un artículo reciente en el número 186 de Papeles de Economía Española editado por Funcas), el debate no gira tanto en torno a si se producirá el cambio, sino sobre cómo integrarlo de forma ordenada y sin riesgos en el sistema financiero.

Dinero oficial

El euro digital será una CBDC (por sus siglas en inglés: Central Bank Digital Currencies), es decir, una moneda digital emitida por un banco central (el BCE) que, a diferencia de las criptomonedas, mantendrá el respaldo institucional y el curso legal. Es decir, y creo que esto todavía es necesario reiterarlo, el euro digital no será una criptomoneda más (éstas no requieren de una autoridad central para su emisión o validación), sino “dinero oficial”, como el efectivo: poseerá el mismo valor que la moneda fiduciaria tradicional. Este es un punto relevante: no pretende sustituir al sistema financiero “convencional”, sino modernizarlo, haciéndolo más eficiente y adaptado al entorno digital. Su diseño contempla, además, una doble modalidad: pagos online, intermediados por entidades financieras, y pagos offline, que permitirían operar incluso sin conexión, replicando en cierta medida las características del efectivo.

Pero el verdadero debate no es tanto tecnológico como institucional. La insistencia de los ministros en la compatibilidad entre soluciones públicas y privadas refleja una preocupación central: evitar que el euro digital desplace a los intermediarios financieros tradicionales. El riesgo de desintermediación bancaria es uno de los más citados. Si los ciudadanos pudieran mantener depósitos directamente en el banco central, se vería afectada la capacidad de los bancos para conceder crédito, con implicaciones potenciales para la estabilidad financiera.

Un delicado equilibro

Por ello, el diseño del euro digital está condicionado por un delicado equilibrio. Por un lado, debe ofrecer una alternativa segura frente al auge de las stablecoins, esto es, criptodivisas vinculadas a monedas fiduciarias u otros activos como deuda pública con la intención de mantener una cotización lo más estable posible -y que son una forma de dinero digital estable y programable con potencial para integrarse en infraestructuras de pagos y mercados tokenizados. Por otro lado, debe evitar alterar de forma abrupta el funcionamiento del sistema bancario. En este sentido, la experiencia reciente muestra que la innovación tecnológica no siempre elimina a los intermediarios, pero sí redefine su papel.

La dimensión geopolítica añade una capa adicional de complejidad. El auge de las stablecoins denominadas en dólares estadounidenses y el desarrollo de monedas digitales en otras jurisdicciones han puesto de manifiesto el riesgo de pérdida de autonomía monetaria. El BCE ha advertido que la expansión de estas soluciones privadas podría afectar a la transmisión de la política monetaria y aumentar la dependencia del sistema financiero europeo respecto a otras áreas económicas. En este contexto, el euro digital se configura como una herramienta para preservar la soberanía monetaria en un entorno de creciente competencia tecnológica.

Desafíos jurídicos

No obstante, junto a las oportunidades emergen también desafíos jurídicos relevantes. La implantación del euro digital obliga a repensar cuestiones como la protección de datos, la trazabilidad de las operaciones o la responsabilidad en caso de fallos del sistema. Uno de los retos más complejos será encontrar un equilibrio entre privacidad y control: garantizar la prevención del fraude y del blanqueo de capitales sin comprometer los derechos individuales.

Asimismo, la ciberseguridad se convierte en un elemento crítico. A diferencia del efectivo, una moneda digital depende de infraestructuras tecnológicas cuya integridad debe estar plenamente garantizada. Esto exige no solo inversiones constantes, sino también marcos de supervisión y gobernanza adecuados.

En este escenario, algunos planteamientos alternativos han ganado relevancia. Frente a un modelo puramente público, se ha propuesto el desarrollo de soluciones híbridas, en las que entidades privadas emitan instrumentos digitales respaldados por el banco central. Este enfoque permitiría combinar innovación y estabilidad, evitando tanto la fragmentación del sistema como la concentración excesiva en el balance del banco central.

En definitiva, el euro digital no es únicamente una innovación tecnológica, sino una transformación institucional del dinero. Su éxito dependerá menos de su arquitectura técnica que de su capacidad para integrarse en el ecosistema financiero existente, garantizando la confianza de ciudadanos y empresas.

La aceleración política del proyecto sugiere que su desarrollo normativo podría estar próximo. El reto será asegurar que esta nueva forma de dinero refuerce —y no debilite— los principios que han sustentado el sistema financiero europeo: estabilidad, seguridad jurídica y confianza. Porque, como demuestra la experiencia reciente, la tecnología puede transformar los mercados, pero son las instituciones las que determinan su impacto final.

Privacidad y seguridad

Por último, y no menos importante, no debe dejarse de lado que cualquier innovación tecnológica debe ser PSI, es decir, debe garantizar la privacidad y la seguridad, pero también la inclusión. El euro digital debe favorecer la inclusión financiera, facilitando el acceso a servicios en zonas con baja bancarización o a colectivos tradicionalmente excluidos.  

En conclusión, el euro digital (así como el resto de CBDC) no es simplemente una innovación tecnológica, sino que también es una reconfiguración institucional del dinero. Su diseño, implementación y regulación determinarán si se convierte en una herramienta de progreso o en una fuente de nuevas tensiones. Para conseguir lo primero y evitar lo segundo, su análisis debe ser multidisciplinar, integrando perspectivas económicas, jurídicas, sociales y tecnológicas. El tiempo, esfuerzo y rigor dedicado en los últimos meses en su diseño creo que permiten ser optimistas respecto a que supondrá un avance. Como también lo fue la creación del euro como moneda “convencional”.

La fiabilidad y calidad de los datos: III Jornadas Tecnológicas

LA @

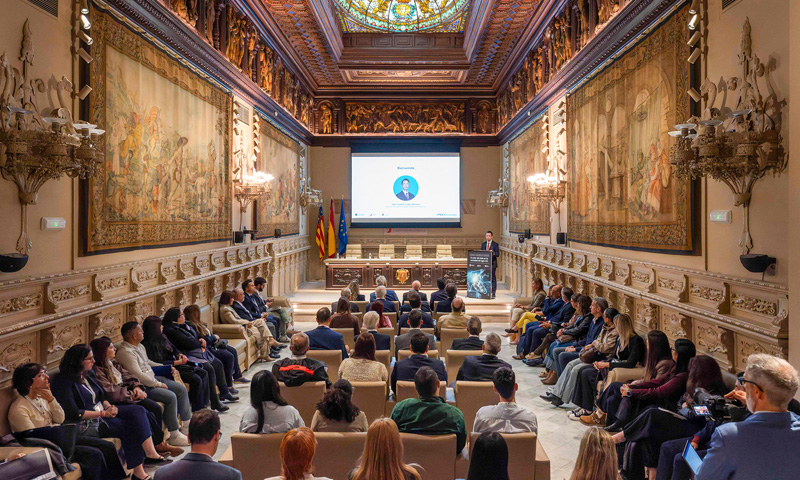
Asistentes a la jornada.

La fiabilidad y calidad de los datos: III Jornadas Tecnológicas

Redacción

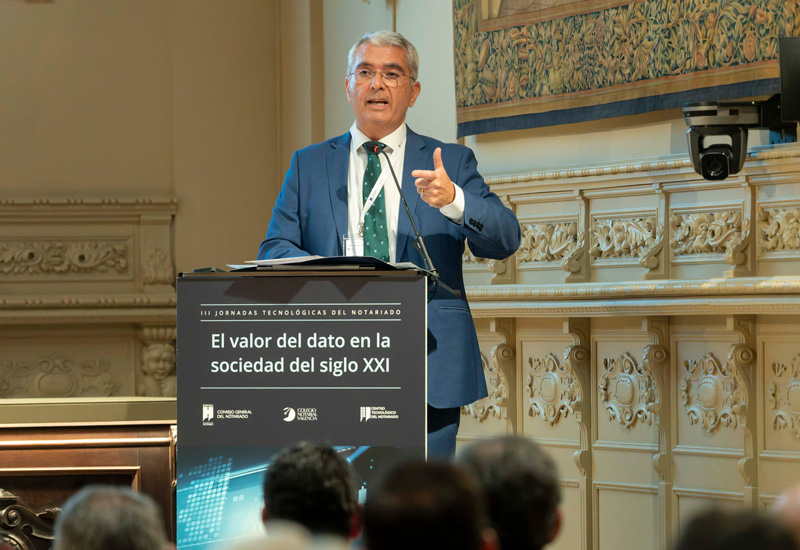
El valor del dato en la sociedad del siglo XXI centró el debate de las III Jornadas Tecnológicas del Notariado, organizadas por el Consejo General del Notariado en colaboración con el Colegio Notarial de Valencia y el Centro Tecnológico del Notariado. En el encuentro, expertos en innovación, economía digital y sector público coincidieron en que el reto ya no es generar datos, sino convertirlos en valor económico y social en un entorno de confianza.

La ponencia inaugural fue impartida por Lorenzo Cotino, presidente de la Agencia Española de Protección de Datos (AEPD), quien señaló la importancia de “apostar por la innovación, por la circulación del dato y que se pueda explotar, pero obviamente con cumplimiento». También aseguró que “el principio de calidad es un elemento esencial, y que la transparencia no es solo una obligación, sino que va más allá: es lo que va a legitimar socialmente que se puedan explotar los datos. La sociedad debe estar informada de qué datos se van a utilizar y para qué».


PROFESIONALES DEL ÁMBITO INSTITUCIONAL, TECNOLÓGICO Y ECONÓMICO ANALIZARON EL PAPEL ESTRATÉGICO DEL DATO EN LA SOBERANÍA DIGITAL EUROPEA


El decano del Colegio Notarial de Valencia, José Carmelo Llopis, tras dar la bienvenida a los más de 150 asistentes a la jornada, defendió la función notarial como pieza clave para la seguridad jurídica de las transacciones: “El notario recibe de manera primaria los datos jurídicos, los verifica, los parametriza y los conserva de manera segura, ofreciendo trazabilidad. Los notarios autorizamos 8 millones de documentos al año, cuyos datos más relevantes se graban debidamente parametrizados y estructurados en el Índice Único Informatizado Notarial, que es el mejor radar a disposición de las Administraciones y autoridades públicas para luchar contra la corrupción, el blanqueo de capitales y la financiación del terrorismo, con más de 175 millones de documentos, 30.000 millones de datapoints y un tamaño de 9 terabytes”, ha destacado.

La calidad

El vicepresidente del Consejo General del Notariado, Manuel Seda, presente en las III Jornadas y encargado de su clausura, reiteró que “es fundamental garantizar la calidad del dato, su fiabilidad y adecuada usabilidad. Los datos no son un elemento neutro, sino que produce efectos y afecta a la vida de los ciudadanos y al ejercicio de sus derechos”.

“La función notarial dota de certeza y confiabilidad a la información que accede al tráfico jurídico, asegura que esa información sea confiable, esté verificada y se ajuste a derecho. En la sociedad actual, la sociedad del dato, el valor no está en la cantidad de información que circula, sino fundamentalmente en la confianza que podemos depositar en ella: sin un dato cierto y seguro las decisiones que podamos tomar no podrán ser correctas”, añadió el vicepresidente del CGN.


CONFIANZA, GOBERNANZA E INFRAESTRUCTURAS: CLAVES PARA TRANSFORMAR LA INFORMACIÓN EN VALOR ECONÓMICO Y SOCIAL.


La confianza

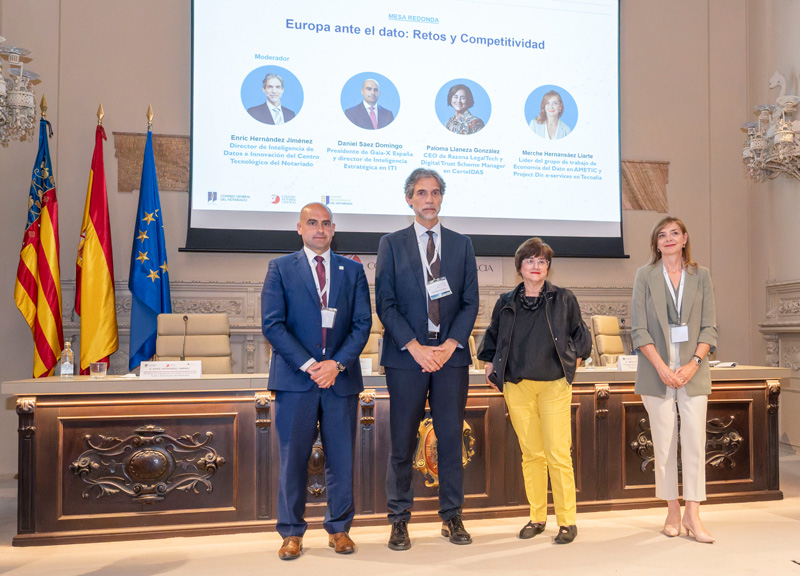
La mesa redonda Europa ante el dato. Retos y competitividad, moderada por Enric Hernández Jiménez, director de Inteligencia de Datos e Innovación del Centro Tecnológico del Notariado, reunió a expertos del ámbito tecnológico y regulatorio que coincidieron en que la clave del modelo europeo reside en la confianza.

Paloma Llaneza, CEO de Razona LegalTech y Digital Trust Scheme Manager en CerteIDAS, puso el acento en la infraestructura invisible que sustenta la economía digital: “Europa es la única jurisdicción del mundo construyendo una infraestructura de confianza pública y certificada”. En su intervención, defendió que elementos como la identidad digital, la firma electrónica o el futuro wallet europeo constituyen la base operativa que permite que los datos circulen con valor jurídico, y advirtió del riesgo de que la fortaleza regulatoria europea no se traduzca en una implantación efectiva. “Lo que está en juego en los próximos cinco años no es solo cuánta capacidad de cómputo construimos; es si somos capaces de mantener el ritmo de acreditación, certificación y supervisión que hace posible que esa capacidad opere con garantías”.

Daniel Sáez, presidente de Gaia-X España y director de Inteligencia Estratégica en ITI, destacó el papel de los espacios de datos y los Data Labs como palancas para acelerar la generación de valor. “Los Data Labs actúan como entornos intermedios, neutrales y seguros que permiten a propietarios de datos y desarrolladores de IA explotar información y generar valor de forma más rápida y confiable”, afirmo. A su juicio, la falta de confianza sigue siendo uno de los principales retos, ya que frena la compartición de datos pese a los avances de Europa en estándares y tecnologías. En esta línea, el presidente de Gaia-X subrayó que estas infraestructuras facilitan la monetización del dato y reducen las barreras de entrada en el desarrollo de modelos de inteligencia artificial.


LA LABOR DE LOS NOTARIOS COMO GENERADORES DE DATOS FIABLES ES CLAVE EN LA ECONOMÍA DIGITAL, LA VIVIENDA Y EL ÁMBITO MERCANTIL


Por su parte, Merche Hernansáez Liarte, líder del grupo de trabajo de Economía del Dato en AMETIC y Project Director e-services en Tecnalia, incidió en la necesidad de abordar la economía del dato desde una visión estratégica integral. “Sin confianza no hay economía del dato: la gobernanza, las reglas claras y los espacios de datos son habilitadores clave”, aseguró.  Hernansáez apuntó que el gran reto no es tecnológico, sino de adopción de esos espacios de datos, especialmente por parte del tejido empresarial, donde es necesario traducir los modelos en soluciones concretas y accesibles.

Política de vivienda

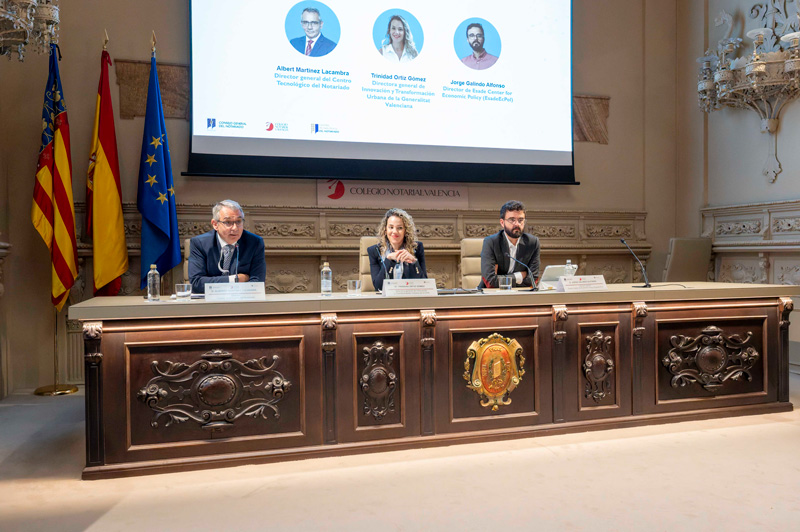
La segunda mesa redonda El valor del dato en la política de vivienda moderada por Alberto Martínez Lacambra, director general del Centro Tecnológico del Notariado, abordó cómo el uso de datos puede contribuir a diseñar políticas públicas más eficaces ante uno de los principales retos sociales. Durante el debate se plantearon cuestiones como la creciente dificultad de acceso a la vivienda, especialmente para los jóvenes, el papel del dato frente al relato en el diseño de políticas públicas, o cómo revitalizar el mercado del alquiler en un contexto de reducción de la oferta.

En este sentido, Trinidad Ortiz, directora general de Innovación y Transformación Urbana de la Generalitat Valenciana, destacó la importancia de utilizar “datos reales, veraces y actualizados para mejorar la planificación urbana y tomar decisiones más eficaces en el diseño de las políticas de vivienda y que tengan resultado sobre la sociedad”.

Por su parte, Jorge Galindo, director adjunto en EsadeEcPol (Esade Center for Economic Policy), subrayó la necesidad de contar con datos de calidad y comparables para comprender y analizar mejor la problemática de acceso a la vivienda o la evolución del mercado, y apuntó que solo a partir de diagnósticos rigurosos será posible diseñar políticas de vivienda efectivas y sostenibles en el tiempo. “Sin datos de calidad no hay decisiones públicas de calidad: por ejemplo, en materia de vivienda. Legislar e implementar sin conocer la realidad en detalle es legislar a ciegas. O, lo que es peor: legislar a base de relato”, asegura Galindo.

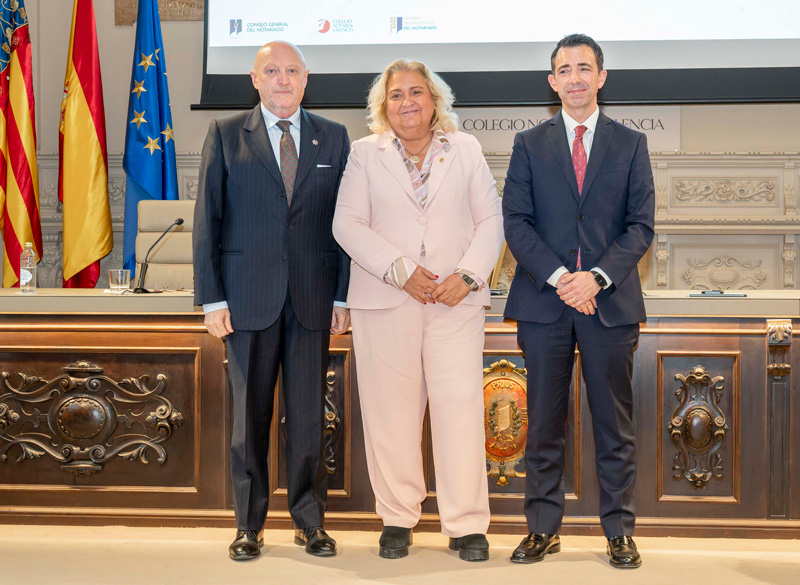
La jornada fue clausurada por el vicepresidente del CGN, Manuel Seda, y la primera teniente de alcalde del Ayuntamiento de Valencia, María José Ferrer, junto al decano José Carmelo Llopis. Ferrer San Segundo avaló la organización de estas jornadas como espacio de reflexión y encuentro para debatir sobre los retos de futuro, destacando como fundamental la colaboración público-privada para impulsar la innovación y reforzar la economía digital. La primera teniente de alcalde, el decano de los notarios valencianos y el vicepresidente del CGN coincidieron en que la gestión del dato evoluciona a gran velocidad y plantea desafíos para el mundo del derecho, las instituciones públicas y privadas y toda la sociedad.

Clausura. De izquierda a derecha: Manuel Seda, María José Ferrer y José Carmelo Llopis.

Cuidado con debilitar la fiabilidad del sistema

El decano del Colegio Notarial de Valencia, Carmelo Llopis, remarcó que el documento notarial es fuente auténtica primaria de datos verificados y precisó que “si alimentamos un registro con datos no corroborados, lo que saldrá de este serán datos no verificados”. El Anteproyecto de Ley de Integridad Pública, que plantea admitir el documento privado como título inscribible de las participaciones sociales en el Registro Mercantil, “parece no conocer esta premisa, permitiendo que el registro se alimente y publique datos que no han sido controlados en origen por el notario”, señaló. Esto implicaría “debilitar la fiabilidad del sistema, sustituyéndolo por uno menos eficiente y con más coste para las PYMES españolas”, concluyó.

De izquierda a derecha: Enric Hernández Jiménez, Daniel Sáez, Paloma Llaneza y Merche Hernansáez.

MANUEL SEDA:

“La función notarial dota de certeza y confiabilidad a la información que accede al tráfico jurídico”

LORENZO COTINO:

“La sociedad debe estar informada de qué datos se van a utilizar y para qué"

La ponencia inaugural fue impartida por Lorenzo Cotino.
De izquierda a derecha: Alberto Martínez Lacambra, Trinidad Ortiz y Jorge Galindo.

Consulta de datos notariales vía online

LA @

Consulta de datos notariales vía online

Redacción

Ciudadanos y empresas ya pueden consultar datos básicos de los documentos notariales en los que han participado, vía online y de forma segura y accesible.

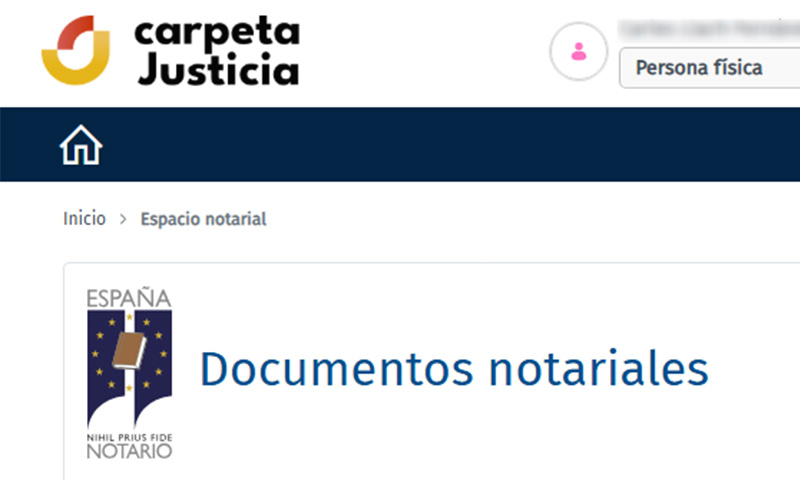
El Ministerio de la Presidencia, Justicia y Relaciones con las Cortes, con la colaboración del Consejo General del Notariado, ha incorporado este nuevo servicio a la Carpeta Justicia: el portal de acceso digital a la Justicia.

A través de esta nueva funcionalidad, los usuarios pueden conocer, entre otros datos, el tipo de acto o negocio jurídico (matrimonio, compraventa, testamento, poder, etc.) y el concepto en el que intervienen (comprador, vendedor, otorgante de un poder, etc.). También pueden acceder al nombre del notario o notaria, el número de documento, la fecha, etc.


LA CONSULTA DE LA INFORMACIÓN NOTARIAL EN CARPETA JUSTICIA ES COMPLEMENTARIA A LOS SERVICIOS DE LA SEDE ELECTRÓNICA NOTARIAL


La consulta de la información notarial en Carpeta Justicia es complementaria a los servicios de la Sede Electrónica Notarial, al que se puede acceder directamente desde la propia plataforma para solicitar copias autorizadas o simples de los documentos notariales, conforme a la normativa vigente y con todas las garantías de seguridad jurídica propias del sistema notarial.

Con el acuerdo entre el Ministerio y el Notariado, la Carpeta Justicia se consolida como el gran portal digital de acceso a la Justicia, integrando progresivamente información procedente de los distintos operadores jurídicos.

Una herramienta clave

Carpeta Justicia es la plataforma digital creada por el Ministerio para facilitar a la ciudadanía un acceso único, personalizado y seguro a la información y a los servicios de la Administración de Justicia.  Permite solicitar cita previa en registros civiles y órganos judiciales, consultar resoluciones, comprobar el estado de expedientes judiciales, descargar certificaciones, etc. En definitiva, permite a la ciudadanía, a las empresas y a los profesionales del ámbito jurídico acceder a trámites y servicios judiciales durante las 24 horas del día los 365 días del año. Se trata de una herramienta clave en la digitalización de la Justicia, uno de los pilares de la transformación que está llevando a cabo el Ministerio, la mayor en décadas, para conseguir que sea un servicio público más accesible, ágil y moderno, señala el Ministerio.

La Sede Electrónica Notarial

La Sede Electrónica Notarial, creada en 2002, aglutina los millones de datos y todos los servicios digitales que el Notariado pone a disposición de la sociedad. Es el espacio seguro donde los notarios intercambian documentación entre ellos y con terceros y donde prestan sus servicios digitales.  Esta sede está reconocida con el Esquema Nacional de Seguridad (ENS) de máximo nivel, certificación creada por la Ley 11/2007 ante la transformación digital del sector público. Esta certificación reconoce la seguridad de todos los servicios que prestan los notarios en la Sede Electrónica Notarial, así como de todos sus procesos, bases de datos y portales.

Inteligencia artificial contra el abandono escolar

LA @

INTELIGENCIA ARTIFICIAL CONTRA EL ABANDONO ESCOLAR

Gabriel Cruz

Se sienta en su mesa de profesor y advierte que un alumno no ha ido a clase. Introduce en el programa del colegio la falta y le salta una alarma: “Riesgo de abandono escolar”. Desde fuera pensará que no será para tanto. Pero si a esa falta se le suman más datos que se le han escapado, verá que su fiabilidad es del 95%. ¿Qué programa lo hace? Los que están basados en Inteligencia Artificial. ¿Quiere saber cómo?

Quizá no tenga hijos que estudien y por eso no le interese el tema. Pero si lo ve desde un punto de vista de costes sociales, la cosa cambia. España es el segundo país europeo por detrás de Rumanía con mayores tasas de abandono educativo. Un 13% de jóvenes de 18 a 24 años dejó los estudios sin haber obtenido al menos un título de Bachillerato o de formación profesional. Se calcula que en el curso 2023-24 el abandono educativo costó 4.960 millones de euros, ya que la inversión pública que se ha hecho en un alumno, como pagar profesores o centros educativos, no ha servido para nada.  Así que, si hubiera una herramienta que detectase si un alumno corre riesgo de fracasar, podríamos centrarnos en él para intentar “rescatarlo” y reconducirlo a una vida profesional productiva.

Esa herramienta existe: la inteligencia artificial. Como hace en otros campos, procesa millones de datos, en este caso los de cientos de miles de alumnos: ausencias, situación socioeconómica de la familia, participación en clase, calificaciones de años pasados, formación de padres… Todo influye. Con todos los datos disponibles, la IA genera patrones de comportamientos futuros como el riesgo de dejar los estudios.


ESPAÑA ES EL SEGUNDO PAÍS EUROPEO POR DETRÁS DE RUMANÍA CON MAYORES TASAS DE ABANDONO EDUCATIVO


¿Funciona de verdad?

Quien lo responde es Cristina de la Peña, profesora titular en Ciencias de la Educación de la UNIR (Universidad Internacional de La Rioja), coautora de estudio sobre la eficacia de la IA para detectar el abandono escolar. “Hicimos una revisión internacional de estudios empíricos sobre la predicción del abandono escolar mediante inteligencia artificial. Destaco lo de empírico; es decir, estudios científicos hechos con muestras reales con alumnos. No teorías o comentarios sobre modelos, sino contrastables en resultados del alumnado”, señala De la Peña.  Buscaron los modelos existentes de predicción de abandono escolar en el mundo: “Los que más han investigado sobre el tema ha sido China y, después, Pakistán y Marruecos. Calculamos que la suma de alumnos incluidos en todos los estudios analizados alcanzaba los doscientos mil”. Es decir, lo que hizo De la Peña, junto con otros autores, es una comparativa y ver el modelo de IA que mejor funcionaba. Sin embargo, como reconoce la coautora “pese a su importancia el estudio pasó desapercibido. No sabemos porqué”. No para Escritura Pública. Le preguntamos ¿realmente funcionan? “Absolutamente. De hecho, no entendemos porqué no se aplican en España. Concluimos que el modelo de IA más preciso es el árbol de decisión, con una exactitud de pronosticar el abandono escolar en un 95,3%”. Destaca que lo principal de este modelo es su carácter explicable y visual, frente a otros modelos que no son tan transparentes. “En el algoritmo de árbol de decisión se comprende fácilmente cómo se toman las decisiones a partir de los datos; como es el rendimiento académico previo y actual; las variables demográficas (edad, género, país); los factores sociales (contexto familiar, nivel educativo y económico de los padres); los hábitos de estudio, etc.” señala De la Peña. 

Su coste

Sobre su coste para recabar estos datos señala que “muchos de ellos ya los poseen las instituciones educativas y otros podrían recogerse con un breve cuestionario al inicio del curso, lo que permitiría identificar desde el primer momento a los estudiantes con alto riesgo de abandono. Sin embargo, no se usan”.  Para hacernos una idea de cuánto puede costar este tipo de programas informáticos, la Xunta de Galicia licitó el pasado 30 de enero por un millón y medio de euros un proyecto de IA para detectar el abandono escolar temprano. ¿Mucho? Un 1,5 millón de euros es el 0,02% de esos 4.960 millones de euros que le cité al principio y que perdemos en los presupuestos educativos por el abandono escolar.  De la Peña critica que las Administraciones educativas no apliquen la IA para evitar el abandono escolar “pese a disponer de los datos y los recursos necesarios. No usar esta tecnología contribuye a mantener las desigualdades educativas. Porque los mismos perfiles de estudiantes continúan abandonando el sistema año tras año”.

A nivel europeo Rémy Jugault, asesor en IA en diferentes organismos en Europa, señala que “la IA ha cambiado las reglas del juego. Porque por primera vez permite detectar individualmente estudiantes en riesgo de abandono y a gran escala”. El experto francés señala que en Europa, de todas las iniciativas, “la más  importante y completa, aunque no finalizada, es la AI4ESL (Artificial Intelligence for Early School Leaving) de la Unión Europea, que usa la IA para identificar las necesidades individuales a medida para los estudiantes”.  Eso sí, como advierte Jugault: “Lo importante es saber qué grado de autonomía damos a una herramienta tan poderosa como la IA”.

Los que más han investigado sobre el tema ha sido China y, después, Pakistán y Marruecos.

Universidades pioneras

Algunas universidades han implementado la IA para evitar el abandono, como la Universidad a Distancia de Madrid (UDIMA), desde 2017. Analiza la trayectoria académica de cada estudiante desde el primer día. El sistema cruza cientos de variables como actividad en el campus virtual, ritmo de estudio, entrega de trabajos o participación y calcula un nivel de riesgo individualizado. También lo han desarrollado la Universidad de Oviedo o la Universitat Oberta de Catalunya (UOC), enviando mensajes personalizados cuando hay señales de riesgo de fracaso.

La Xunta de Galicia licitó el pasado 30 de enero un proyecto de IA para detectar el abandono escolar temprano.

PARA SABER MÁS

Eficacia de los Modelos de Inteligencia Artificial para Predecir el Abandono Escolar: Un Meta-Análisis. Estudio comparativo del que es coautora la profesora Cristina de la Peña.

Aplicaciones IA que mejoran el rendimiento académico del alumnado que reside en zonas en exclusión social para la prevención del abandono escolar.

A quién seguir en X

Vicente Alcañiz. Dedicado a la educación y en permanente aprendizaje.

@vicente_alcaniz

Ismael Sanz. Profesor de Economía Aplicada de la Universidad Rey Juan Carlos (URJC). Visiting Senior Fellow LSE Social Policy y FUNCAS

@sanz_ismael

Prohibir las redes sociales a menores

LA @

El 14 julio de 2025 la Comisión Europea publicó sus consejos sobre la protección de los menores.

PROHIBIR LAS REDES SOCIALES A MENORES

Gabriel Cruz

Primero fue Australia, después Francia, y tras ellos Reino Unido, Dinamarca, España y la Unión Europea. Se acabó el debate, llegó la hora de actuar:  prohibir las redes sociales a menores. Una experta nos resume los argumentos a favor del veto: “son las máquinas tragaperras de los niños”. ¿Será viable?

Familia en un restaurante, padres hablando entre sí e hijos con el móvil interactuando con una red social ¿Les suena? Seguro que han pensado en esa escena como ejemplo del poder de las redes para captar la atención de los más pequeños. Y no saben hasta que punto. Esta “escena” la viví cuando acompañé a la Policía en un operación antidroga en Santa Cruz de Tenerife. Delante de mí iba una decena de policías uniformados con material de asalto. Entramos en un bloque de pisos. En el soportal de entrada recuerdo a tres menores pendientes de sus móviles, no giraron la cabeza para mirarnos. Media hora después bajamos con varios detenidos esposados, igual que en las películas, tampoco nos vieron. Seguían moviendo los pulgares por el móvil. Fue la noticia de la semana en la ciudad que pasó a un par de metros de su cara y ni la giraron.


ANGUSTIAS SALMERÓN: “LAS REDES SOCIALES PARA MENORES SON COMO UNA MÁQUINA TRAGAPERRAS QUE EN CADA MOMENTO SABE SUS DESEOS Y PERSONALIZA SUS MENSAJES”


Una adición más

Por eso, me creo cuando Angustias Salmerón, médica presidenta de Sociedad Española de la Medicina de la Adolescencia, me dice que “las redes sociales para menores son como una máquina tragaperras que en cada momento sabe sus deseos y personaliza sus mensajes para que en todo momento sea lo más adictivo posible”. Coincide la psiquiatra Ileana García Pardo del hospital de Mataró (Barcelona):  “Retrasar el acceso a las redes sociales es comparable a otras medidas de protección ampliamente aceptadas como la del alcohol, la conducción o el juego. Si se hace aquí, ¿por qué no hacerlo con las redes sociales? En consulta cada vez es más frecuente ver aumento de ansiedad, menor tolerancia al aburrimiento y una autoestima muy frágil producto del abuso de las redes sociales”.

Desde hace muchos años que se conoce el peligro de adicción a las nuevas tecnologías. Que hayamos localizado, la primera mención fue en este estudio: Adicción a Internet: la emergencia de un nuevo trastorno publicado en el congreso de la American Psychological Association, celebrado en Toronto en ¡1996! En España, el primer estudio que nos encontramos es de 2002 publicado en la revista Clínica y Salud: Internet y psicopatología: las nuevas formas de comunicación y su relación con diferentes índices de psicopatología. Es decir, desde entonces, se han publicado estudios que lo confirmaban, sobre todo, centrándose en un derivado de internet: las redes sociales.


ILEANA GARCÍA PARDO: “RETRASAR EL ACCESO A LAS REDES SOCIALES ES COMPARABLE A OTRAS MEDIDAS DE PROTECCIÓN AMPLIAMENTE ACEPTADAS COMO LA DEL ALCOHOL, LA CONDUCCIÓN O EL JUEGO”


Batalla normativa

Sin embargo, no se ponía freno a su acción adictiva de forma efectiva. La primera en hacerlo fue Australia prohibiendo el acceso a redes a los menores de 16 años, después Reino Unido y Francia. Así, a finales de enero, su presidente E.Macron dijo: “El cerebro de nuestros niños no está en venta”. Sigue Dinamarca… y el 3 de febrero el presidente del Gobierno, Pedro Sánchez, señaló que a los jóvenes «los protegeremos del salvaje oeste digital”, anunciando acelerar la aprobación de la Ley Orgánica para la Protección de los Menores en los Entornos Digitales presentada en abril de 2025 y en la que se empezó a trabajar ya en el 2023.

El 14 julio de 2025, la Comisión Europea publicó sus directrices, consejos que no son vinculantes, sobre la protección de los menores en el marco de la futura Ley de Servicios Digitales para garantizar seguridad de menores. (ver recuadro) y en noviembre el Parlamento Europeo aprobó por abrumadora mayoría una petición para que la Comisión Europea limite legalmente a los 16 años la edad mínima generalizada para el acceso a redes sociales. Hay más medidas como el marketing de influencers, etc. Estos proyectos de la Unión buscan armonizar la protección de los menores en todo el continente. Hay países como Francia que opta por fijar la edad a los 15 años, otros a los 16, etc.

¿Cómo se aplica?

La norma que más tiempo lleva funcionando es la australiana: la Ley de Seguridad en Línea entró en vigor el 10  de diciembre de 2025.  A partir de entonces, plataformas como Instagram, Facebook, TikTok, Snapchat, YouTube, Reddit o X deben tomar “medidas razonables” para impedir que menores de 16  tengan cuentas activas, y si no se enfrentarán a multas millonarias. Se excluyeron WhatsApp o Messenger, consideradas exclusivamente de mensajería. En Australia justificaron la medida en que mejora el bienestar psicológico de jóvenes reduciendo su exposición a contenidos nocivos de promoción agresiva y a algoritmos diseñados para captar la atención de manera adictiva.  Por cierto, en España, se pretende que la manipulación de los algoritmos sea delito.

El caso es que antes, los menores de 14 años en España, como sucedía en toda Europa, no podían abrir una cuenta en una red social porque la normativa les impedía ceder datos a una empresa privada. Pero era una legislación laxa. Por ejemplo, el filtro que había para impedir la entrada en redes sociales era un cuestionario tan simple como: “¿Eres mayor de edad? Si/No” Sin más, no se comprobaba nada, no se castigaba la dejadez de la red social. Sin embargo, a partir de ahora se incluyen, como ya está haciendo Australia, sistemas de verificación con documentos de identificación, análisis automatizado de edad por imagen mediante IA, controles internos y bloqueo de cuentas sospechosas. El caso es que cada red elige qué sistema de verificación usa.

En cualquier caso, hay medidas para saltarse estas limitaciones como las VPN (Virtual Private Network o Red Privada Virtual) que son conexiones remotas que hacen creer que se está navegando por internet desde un país en el que no se está físicamente. Por ejemplo, niños australianos entran en internet a través de VPN en servidores de otros países donde no hay restricciones de edad. En cualquier caso, se trata de poner más difícil que los menores entren en redes sociales. De hecho, en Australia se cerraron 4,7 millones de perfiles de menores de 16 años. 


PLATAFORMAS COMO INSTAGRAM, FACEBOOK, TIKTOK, SNAPCHAT, YOUTUBE, REDDIT O X DEBEN TOMAR “MEDIDAS RAZONABLES” PARA IMPEDIR QUE MENORES DE 16 TENGAN CUENTAS ACTIVAS


Críticas

La restricción de acceso a redes tiene sus enemigos. Sobre todo, “opinadores”, vinculados a partidos extremistas que apuntan en sus redes sociales que estos límites podrían vulnerar derechos constitucionales, como la libertad de expresión. Realmente, la limitación es a un tipo de vía de comunicación: la de las redes sociales. Previamente como en toda ley hay una ponderación de derechos: comunicación sin límites o bienestar del menor. Además, los emisores que ejercen esa libertad de expresión en redes son abrumadoramente mayores de edad, famosos de todo tipo, que tienen millones de seguidores, muchos de ellos menores.

Incluso para los que están fuera de la órbita digital, la limitación es fácil de entender. ¿O no se acuerdan de las películas de dos rombos? y en la actualidad las televisiones se exponen a multas millonarias por emitir determinados contenidos en horario infantil. Sin embargo, hasta ahora, en redes sociales no había la determinación de implementar una restricción eficaz a su uso por menores.

Otra de las críticas es que los jóvenes sin redes sociales podrían aumentar su aislamiento. Sin embargo, nos encontramos con todo lo contrario. Juan Ignacio Vela, coordinador de contenido del Observatorio Estatal de la Soledad de la Fundación ONCE nos dice que “pese a que siempre la soledad no deseada se ha asociado a las personas mayores los resultados de nuestros estudios son alarmantes y rompen mitos.  Así, un 14,5% de mayores de 65-74 años confiesan padecer soledad que aumenta al 20% en mayores de 75 años. Pero lo más interesante es que los jóvenes de 16-29 años que reconocen estar en esa situación es más alto: ¡un 25%”!  Si indagamos dentro de este 25% vemos que un 75,8% de esos jóvenes la sienten hace más de un año, y casi la mitad (45,7%) desde hace más de tres. Es decir, se cronifica. “Hay más problemas de soledad en jóvenes que en mayores, y eso que usan más tecnología para relacionarse pero tienen menos relaciones presenciales. Está claro que la intensidad y frecuencia de uso de redes sociales no tiene un efecto en la soledad no deseada que sí posee la presencialidad de las relaciones”, apunta Vela.

En España se pretende que la manipulación de los algoritmos sea delito.
Cada red social elige qué sistema de verificación usa.

Verificación de la edad

En diciembre de 2023, la Agencia Española de Protección de Datos (AEPD) presentó una propuesta práctica y efectiva de sistema de verificación de edad y protección de las personas menores de edad en internet que garantiza el anonimato de los adultos. “Era un sistema de doble ciego –recuerda Angustias Salmerón, médica presidenta de Sociedad Española de la Medicina de la Adolescencia–. La aplicación dice si se puede o no acceder, sin que los datos privados queden grabados.

A favor del neurodesarrollo

Como explica la psiquiatra García Pardo, “antes de los 16 años, el cerebro aún está aprendiendo a regular emociones, impulsos y estructurando la identidad. Cuanto más tiempo se pueda ganar a favor del neurodesarrollo, con estímulos sanos, vínculos reales y experiencias no mediadas por pantallas, mejor será la vida adulta”. En esto está de acuerdo Angustias Salmerón, médica presidenta de Sociedad Española de la Medicina de la Adolescencia, que señala que los menores “no ha desarrollado plenamente el lóbulo prefrontal, lo que impide una adecuada autorregulación”. Dicho de otra forma y en palabras de la eurodiputada danesa  Christel Schaldemose refiriéndose a las plataformas sociales: “Por fin estamos poniendo límites. Vuestros servicios no son aptos para la infancia. Y el experimento se acaba aquí».

PARA SABER MÁS

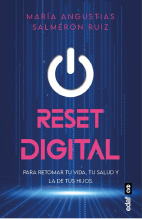
Libro “Reset digital”. Mª Angustias Salmerón, pediatra, responsable de varios proyectos relacionados con las “pantallas” y la tecnología. Habla de los problemas de su abuso como deficiencias en el desarrollo psicoafectivo.
El estudio es de febrero de 2024 pero mantiene su vigencia. Incluso actualmente los datos pueden ser peores. Se basa en una encuesta realizada a 1.800 personas de entre 16 y 29 años.

Parlamento Europeo. Propuesta del Parlamento Europeo para mejorar y armonizar normativa dentro de los países de la Unión Europea.

Comisión Europea. Directrices sobre medidas para garantizar un alto nivel de privacidad, seguridad y protección de los menores en línea. Son recomendaciones que las plataformas online deberían implementar para proteger a los menores. De momento, se quedan en eso, consejos.

Congreso de los diputados. Proyecto de Ley Orgánica para la protección de las personas menores de edad en los entornos digitales.

Prohibir las redes: un “mal” menor, por Esther Paniagua

PROTECCIÓN AL CONSUMIDOR

LA @

ESTHER PANIAGUA,

periodista y autora especializada en tecnología

Se dice que no hay que prohibir, sino educar, como si fuera una elección binaria. Se puede y se debe hacer ambas cosas."

Prohibir las redes: un “mal” menor

Revuelo mundial, de Australia a España, pasando por Francia, Reino Unido o Portugal. El país oceánico fue el primero en implementar la prohibición del uso de redes sociales a menores de 16 años. En Europa, Francia ha aprobado un proyecto de ley que fija la edad mínima en 15 años, mientras que España propone redoblar la apuesta.

Pedro Sánchez ya había anunciado hace meses la ampliación de la edad mínima para registrarse en redes sociales, de 14 a 16 años, a través de la ley de protección de los menores en los entornos digitales. Lo novedoso ahora es el anuncio de un paquete de medidas que incluye propuestas hasta ahora inéditas, como la de que los directivos de las plataformas respondan penalmente por las infracciones cometidas en ellas bajo su gestión, si no retiran contenidos ilegales o de odio.

Dispuestos Digitales

Se propone, además, tipificar como delito la manipulación de algoritmos y la amplificación de contenido ilícito, junto con la creación de un sistema de rastreo, medición y trazabilidad que permita identificar y cuantificar la huella de odio y polarización en ellas. No solo eso. El presidente español también ha hecho una llamada a unirse -junto con otros cinco países europeos- a la “Coalición de los Dispuestos Digitales”, una alianza para avanzar en la aplicación de una regulación más estricta, rápida y eficaz de las plataformas sociales.

A pesar de todo, el debate público se ha centrado eminentemente en lo que ya conocíamos antes. La prohibición de los 16 años. Una necesaria medida profiláctica, tan aplaudida como criticada. Se dice que no hay que prohibir, sino educar, como si fuera una elección binaria. Se puede y se debe hacer ambas cosas. La prohibición es una salvaguarda pragmática, una reacción al estado de unas plataformas tóxicas que, por mucha educación que haya -y mientras no cambie su modelo de negocio- lo seguirán siendo.

No eludir responsabilidades.

Si no permitimos que los menores entren en webs pornográficas, a clubes de alterne o a entornos donde se comercia con ilegalidades, ¿por qué sí hacerlo en espacios digitales donde campan los depredadores sexuales y los contenidos inapropiados, diseñados para enganchar? Nadie discute que la educación digital sea necesaria, pero confiar en que por sí sola resolverá el problema no es ingenuo e irresponsable, además de una forma cómoda de eludir responsabilidades.

¿Que algunos menores se saltarán las prohibiciones o acudirán a plataformas aún más tóxicas? Por supuesto. Como siempre, hecha la ley, hecha la trampa. Pero si los sistemas de verificación son eficaces, esos casos serán marginales. ¿O es que la existencia de jóvenes que fuman o beben antes de los 18 años invalida la prohibición legal o vuelve innecesaria la norma? Regular no garantiza el cumplimiento absoluto, pero renunciar a hacerlo garantiza el desamparo.

Además, quienes alegan que dicha verificación de edad es una invasión de la privacidad, se equivocan, ya que existen formas de comprobar cuántos años tiene una persona sin necesidad de desvelar ningún otro dato, ni de pedir datos biométricos, ni documentos de identidad o tarjetas de crédito. Por tanto, que se convierta en un mecanismo de vigilancia depende del sistema elegido para implementar dicha medida.

Lo que sí viola la privacidad de los usuarios es la vigilancia y perfilado de sus comportamientos y contenidos que las redes sociales hacen de sus usuarios, tanto para presentarles anuncios y contenidos personalizados, como para entrenar sus modelos de IA. Por ese motivo, varias de ellas ya han sido multadas, o están bajo investigación.

Alternativas mejores

En cuanto al posible bien que las redes sociales pueden hacer a los menores, usadas con moderación y en el marco de comportamientos prosociales, no es un motivo que justifique no prohibir el acceso a Instagram, TikTok o X. Estas plataformas no son las únicas donde los menores pueden socializar y estar en contacto con sus amigos y compañeros, o ampliar su red.

Existen, de hecho, alternativas mejores: desde redes privadas de mensajería hasta los SMS de toda la vida o, mejor aún, usar el tiempo que antes se destinaba a esas plataformas a ver a sus amigos en persona, a hablar más con su familia, a hacer ejercicio y a dormir más. Cosas que la ciencia ya ha demostrado de sobra que aumentan la autoestima, mejoran la salud y reducen la ansiedad, y que son la verdadera fuente de una vida plena.

En paralelo, es imprescindible sanear los espacios públicos, y de ahí el otro paquete de medidas anunciado por Sánchez, el verdaderamente novedoso. Este se dirige a donde las tecnológicas más les duele: al corazón de su modelo de negocio, basado en incentivos económicos que priorizan la economía de la atención. Se maximizan el tiempo de uso, las interacciones y la recurrencia, mediante el diseño persuasivo y la manipulación algorítmica.

La consecuencia es que se favorecen contenidos emocionales, polarizantes o extremos, y una falta de moderación efectiva. Prosperan la desinformación y el extremismo, y las plataformas más privadas sirven como refugio y herramienta de difusión de comunidades radicales, lavado de dinero, etc. Esto, claro está, es más rentable que la información de interés público, o que mostrar meramente lo que comparten tus contactos o las personas a las que sigues, en orden de publicación y sin filtros.

Porno y pedofilia

Otra porción del pastel económico de estas plataformas son los ingresos procedentes del fraude publicitario, la ciberdelincuencia y el cibercrimen (según la propia Meta, alrededor de un 10% de sus ingresos). Eso sin olvidar el papel central del porno y la pedofilia como motor de tráfico y monetización, en un entorno donde maximizar el beneficio económico prevalece sistemáticamente sobre la protección de los usuarios y la salud del debate público.

Dada la gravedad de la situación, los máximos responsables de estas plataformas deben rendir cuentas por los daños causados. Igualmente crucial es garantizar el cumplimiento de las normas ya existentes para este tipo de actores -como la Ley de Servicios Digitales- que ayudaría a mitigar muchos de los problemas existentes.

Además, es imprescindible extender tanto estas normativas como las medidas como las planteadas por Sánchez a las plataformas de IA generativa y chatbots. Estas tecnologías ya están amplificando los mismos vicios que las redes sociales y creando otros nuevos, con un impacto potencialmente aún más devastador. Se pasa de la economía de la atención a la economía del apego, donde los chatbots comienzan a ocupar el lugar de mentores, terapeutas, amigos e incluso parejas emocionales, tanto en menores como en adultos.

Si no queremos tropezar de nuevo con la misma piedra, debemos anticiparnos al escenario distópico que ya se atisba con el uso irresponsable de estas herramientas. Puede sonar grandilocuente, pero el futuro de la humanidad está en juego.

Presentación en Barcelona del Portal Estadístico del Notariado

LA @

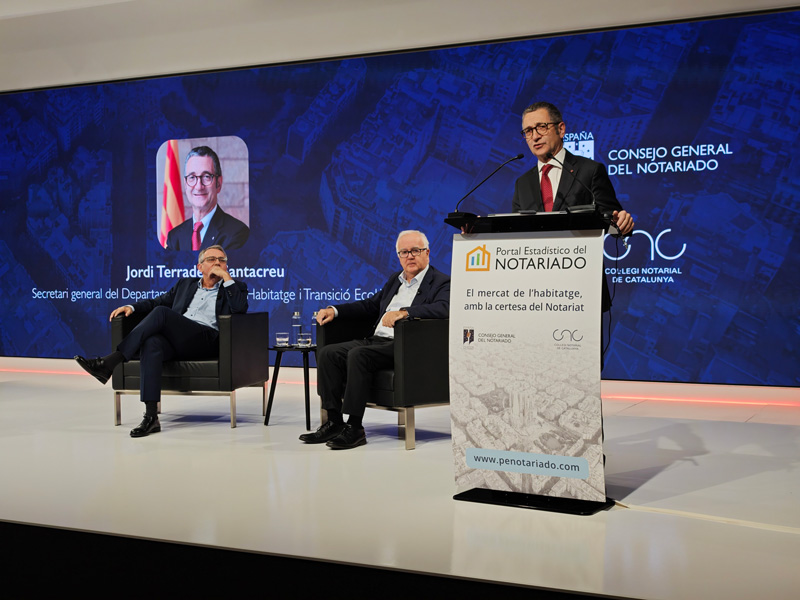
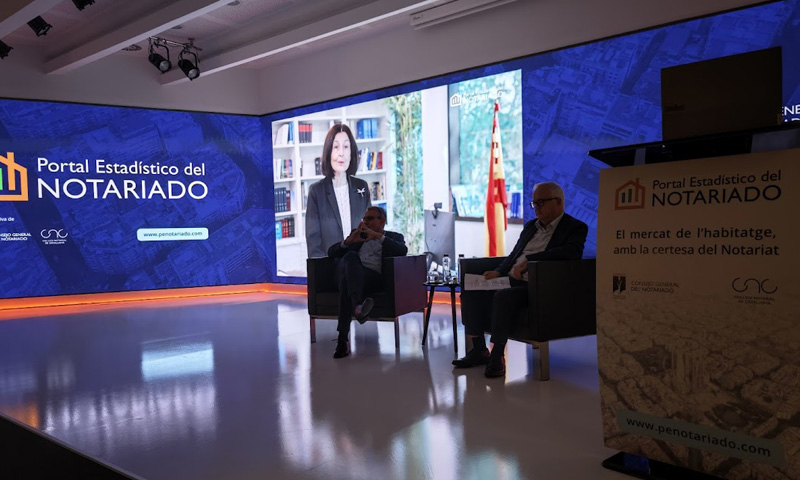
De izquierda a derecha: Alberto Martínez Lacambra, José Alberto Marín y en el atril, Jordi Terrades.

Presentación en Barcelona del Portal Estadístico del Notariado

Redacción

¿Por cuánto puedo vender mi casa? ¿Cuánto cuesta un piso en mi barrio favorito? ¿Qué esfuerzo debo hacer para comprarlo? Responder a estas preguntas con información veraz, completa y actualizada es lo que permite el Portal Estadístico del Notariado, dedicado a la vivienda (www.penotariado.com), que fue presentado recientemente en Cataluña.

Basándose en los datos contenidos en las escrituras de compraventas autorizadas ante notario, esta plataforma digital del Consejo General del Notariado presenta los precios reales de la vivienda, no los de oferta, y lo hace de una manera visual e interactiva, con acceso gratuito y al alcance de todos.

Acto en Barcelona

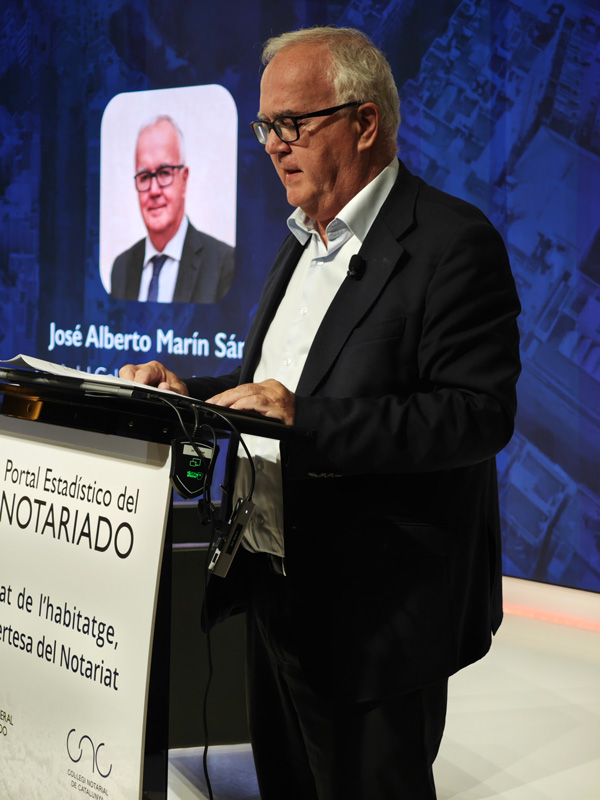
El decano del Colegio Notarial de Cataluña (CNC), José Alberto Marín, presentó en febrero este portal en el Auditorio MGS, ante más de un centenar de representantes del ámbito político, financiero, académico e inmobiliario. Por las notarías pasan miles de personas cada día y somos conscientes de que la vivienda es la principal preocupación de la ciudadanía. El objetivo de esta plataforma es contribuir desde el Notariado a un mercado inmobiliario más transparente, proporcionando datos detallados y rigurosos para tomar con garantías una decisión tan importante como la compraventa de una vivienda”, señaló.

El acto fue inaugurado por el secretario general de Territorio, Vivienda y Transición Ecológica, Jordi Terrades, quien aseguró que “la herramienta presentada hoy es clave para abordar el problema de la vivienda”.

Para demostrar el alcance y la granularidad de los datos del Notariado, el director general del Centro Tecnológico del Notariado, Alberto Martínez Lacambra, presentó un amplio estudio sobre el mercado de la vivienda en Cataluña en el período 2007-2025.


EL DECANO DEL COLEGIO NOTARIAL PRESENTÓ EL PORTAL ANTE MÁS DE UN CENTENAR DE REPRESENTANTES DEL ÁMBITO POLÍTICO, FINANCIERO, ACADÉMICO E INMOBILIARIO DE CATALUÑA


La vivienda en Cataluña

De este análisis se desprende que el precio medio €/m2 de la vivienda plurifamiliar —pisos nuevos y de segunda mano— casi ha recuperado los niveles del momento de la burbuja.

Después del descenso acumulado entre 2007 y 2013 —con caídas superiores al 48%— el precio medio por metro cuadrado no solo ha recuperado terreno, sino que se sitúa en 2.628 €/m², lo que supone un incremento cercano al 70% desde los mínimos de 2013. El volumen de compraventas de pisos en Cataluña también confirma una fase de crecimiento: 91.430 operaciones en 2025, superando las registradas en 2007 (89.643).

No obstante, los datos muestran un desequilibrio entre la oferta y la demanda. Vistas las previsiones de creación de hogares del Instituto de Estadística de Cataluña, para paliar la demanda deberíamos aumentar de manera muy sustancial la construcción de vivienda”, afirmó Martínez Lacambra.

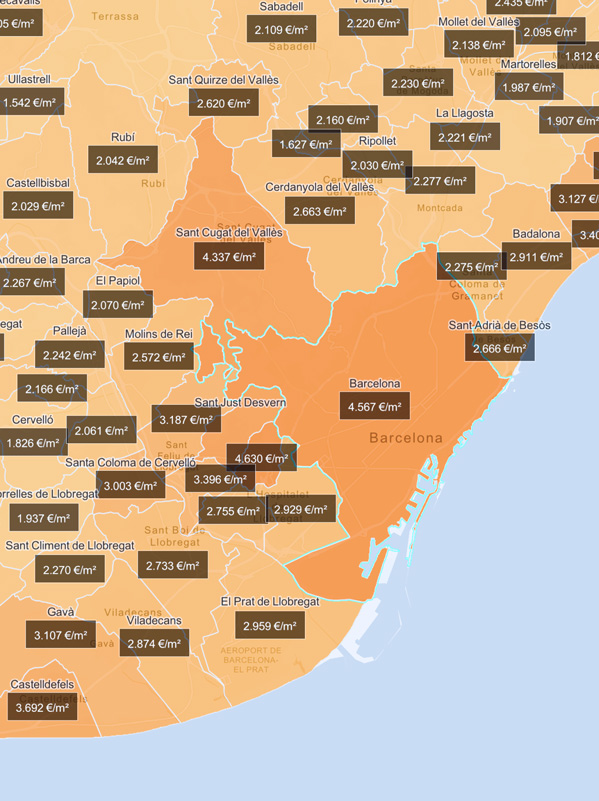
En cuanto a las cuatro provincias, Barcelona es el mercado más caro, alcanzando en 2025 un precio medio de los pisos de 3.017 €/m2, valores todavía inferiores a 2007, cuando se pagaban 3.451€/m2 y que supone un incremento de más del 9% respecto a 2024. En Barcelona ciudad el precio medio a finales del año pasado era de 4.587€/m2, un récord histórico superando en un 5,5% los valores de 2007 y un 10,8% de aumento respecto a 2024. Girona se consolida como el segundo mercado más caro, con precios en 2025 que alcanzan 2.387€/m2 en la capital, lo que supone un 91,6% más que en 2013 y un 8,1% más que en 2024.


LOS DATOS DEL NOTARIADO TAMBIÉN PERMITEN LLEGAR A CONCLUSIONES SOBRE LA COMPRA REALIZADA POR EXTRANJEROS Y EL ACCESO DE LOS JÓVENES A LA VIVIENDA


Los precios de los pisos en la provincia y ciudad de Tarragona son los que más han subido en el último año. Un incremento del 13,5%, alcanzando los 1.589€/m2 en la provincia y un 14% más en la capital, hasta los 1.632€/m2 en 2025. Lleida, aunque tiene los precios más reducidos, también registra aumentos progresivos, alcanzando en la ciudad los 1.307€/m2, un incremento del 10,4% respecto a 2024.

Los datos del Notariado también permiten llegar a conclusiones sobre la compra realizada por extranjeros y el acceso de los jóvenes a la vivienda. Las adquisiciones de compradores extranjeros en Cataluña se han incrementado notablemente, pasando del 6,6% en 2007 al 20,82% en 2025. En cambio, la presencia de los jóvenes en el mercado se ha reducido de forma drástica: en 2007 los compradores de 18 a 30 años representaban el 24,75% del total y en 2025 esta cifra baja hasta el 12,84%, estando esta cifra por encima de la media española.

“Es muy preocupante el aumento de los precios de la vivienda, y es urgente y necesario movilizar suelo público. La solución de las zonas de mercado tensionado pasa por mejorar el transporte público. En el caso concreto de Barcelona se puede facilitar el acceso a viviendas un 50% más económicas, demostro con datos el director general del Centro Tecnológico del Notariado, entidad responsable del desarrollo del nuevo portal.

El decano del Colegio Notarial de Cataluña en un momento de intervención.

Compromiso de servicio público
del Notariado

El Portal Estadístico del Notariado fue presentado a la sociedad española en octubre de 2025, en un acto presidido por Concepción Pilar Barrio Del Olmo, presidenta del Consejo General del Notariado, ante más de un centenar de representantes del ámbito político, financiero, académico e inmobiliario. Entre los asistentes se encontraban María de los Llanos Castellanos, subsecretaria de Vivienda y Agenda Urbana; Esther Pérez, directora general de Seguridad Jurídica y Fe Pública e Isabel Borrego, presidenta de la Comisión de Vivienda del Congreso de los Diputados. Como señaló Barrio Del Olmo, tanto en persona como en el video que se proyectó en dicho acto, el nuevo portal constata el compromiso de servicio público del Notariado. Conscientes de que la vivienda es la principal preocupación de la ciudadanía, el objetivo de esta plataforma notarial es “aportar transparencia al mercado inmobiliario y contribuir con información fiable, detallada y actual a la toma de una decisión tan vital como la compraventa de una vivienda”, aseguro. Este video también se proyectó en el acto de clausura de la presentación del portal en Barcelona.

El director general del Centro Tecnológico del Notariado durante la presentación del informe sobre la vivienda en Cataluña.

Mapa interactivo

Este portal de la vivienda se nutre de información anonimizada contenida en el Índice Único Informatizado Notarial, la gran base de datos del Notariado, segunda más grande en España, y que cuenta con más de 170 millones de documentos.

El diseño del Portal Estadístico es intuitivo y visual. Cuenta con un mapa interactivo donde se puede descendir a nivel de código postal, e incluso seleccionar un área de interés con una herramienta de dibujo, para obtener información de los principales indicadores sobre la vivienda. Permite filtrar por tipo de finca y construcción y consultar el precio medio por m², la superficie media, el importe medio total y el número de compraventas realizadas en la zona seleccionada. Los datos ofrecidos se actualizan cada mes y ofrecen la visión de los últimos doce meses de actividad en el mercado.

El portal permite seguir la evolución de estos factores, ofreciendo estadísticas completas de los últimos 12 años, además de indicadores sociodemográficos. Se trata de información relevante y necesaria, de gran utilidad para el diseño y la propuesta de políticas públicas de vivienda.

Aportación notarial a la búsqueda de soluciones al problema de la vivienda, por Concepción Pilar Barrio Del Olmo

PROTECCIÓN AL CONSUMIDOR

LA @ EN DESARROLLO

CONCEPCIÓN PILAR BARRIO DEL OLMO,

presidenta del Consejo General del Notariado. Decana del Colegio Notarial de Madrid.

El Notariado juega un destacado papel por la función que tiene de cara a garantizar la seguridad jurídica, máxime en un contexto de enorme complejidad normativa."

Aportación notarial a la búsqueda de soluciones al problema de la vivienda

La vivienda es uno de los problemas esenciales a los que se enfrentan las personas y familias en la actualidad. Un problema complejo y multifacético que afecta no solo a los grupos más vulnerables (personas sin hogar, hogares con bajos ingresos), sino también a la juventud y a la clase media.

Una crisis social

El mismo se extiende a toda la Unión Europea, habiendo indicado al efecto la presidenta de la Comisión Europea, Ursula von der Leyen en el discurso por ella pronunciado sobre el estado de la Unión ante el Parlamento Europeo el 10 de septiembre de 2025, que es más que una crisis inmobiliaria, es una crisis social, que desgarra el tejido social europeo, debilita nuestra cohesión y también amenaza nuestra competitividad. La Comisión ha presentado el primer Plan Europeo de Vivienda Asequible.

En semejante sentido se pronunció el presidente del Consejo Europeo, Antonio Costa, tras la reunión que tuvo lugar el 22 de octubre de 2025 con los presidentes del Comité Europeo de Regiones y del Consejo Económico y Social Europeo.

A tal efecto expuso que la asequibilidad y el acceso a la vivienda figuran entre las preocupaciones más urgentes de los europeos, teniendo la crisis de la vivienda un peligroso triple impacto: afecta a los derechos fundamentales de la ciudadanía, perjudica la competitividad y socava la confianza en las instituciones democráticas.

También el Parlamento Europeo está ocupándose de esta problemática siendo ejemplo de ello la constitución de una Comisión Especial sobre la Crisis de la Vivienda en la Unión Europea.

Demanda de respuestas rigurosas

La crisis de la vivienda exige respuestas rigurosas, basadas en la experiencia práctica y en información fiable, que permitan adoptar medidas eficaces y sostenibles.

En la solución a este problema el Notariado juega un destacado papel por la función que tiene de cara a garantizar la seguridad jurídica, máxime en un contexto de enorme complejidad normativa y constantes reformas.

 Por ello, resulta oportuno plantear algunas de las soluciones que, desde el Notariado, pueden contribuir a afrontar este reto esencial.

En primer lugar, la experiencia práctica y el contacto diario con las personas. Las notarías están en contacto permanente con el mercado inmobiliario y por ellas pasan en torno a 60.000 personas cada día. Esto nos permite observar de primera mano los efectos de la normativa sobre la vida cotidiana de la ciudadanía y sobre el funcionamiento real del mercado.

En este contexto, resulta imprescindible hablar de seguridad jurídica y de confianza, especialmente en un entorno marcado por la complejidad y la continua modificación normativa. La falta de seguridad jurídica se manifiesta de forma clara en dos ámbitos: en el proceso precontractual, previo a la compra de vivienda, y en el mercado del alquiler. En el primero, es frecuente la firma de contratos de arras sin asesoramiento ni control, con consecuencias relevantes una vez entregadas cantidades de dinero que, en muchos casos, son elevadas.

Inseguridad del mercado del alquiler

En segundo lugar, la falta de seguridad jurídica se aprecia también de manera evidente en el mercado del alquiler que no garantiza, hoy, la seguridad jurídica ni del propietario ni del inquilino. Es cierto que en España no existe una tradición consolidada de constituir los contratos de alquiler en escritura pública. Durante años, la propia legislación contribuyó a ello al establecer contratos normados en los que, existiendo acuerdo sobre el objeto y la duración, el resto de las condiciones venían determinadas por la ley. Esta situación cambió a partir del año 2013 y desde entonces existe una mayor flexibilidad, pero también una mayor complejidad normativa, lo que hace necesario el asesoramiento y el control de legalidad. Si se quiere profesionalizar el mercado del alquiler, será imprescindible profesionalizar también la redacción de los contratos y contar con un asesoramiento notarial imparcial y gratuito.

Un contrato bien comprendido y claramente consensuado no solo facilita su aplicación, sino que coadyuva a su cumplimiento. La intervención notarial permitiría reforzar la seguridad jurídica mediante el control del título, del derecho del arrendador, confirmando la titularidad del inmueble; aportando información al arrendatario sobre la situación jurídica de la vivienda; verificando la legalidad del contrato; e incorporando un inventario del estado de la vivienda y de los bienes arrendados. Asimismo, podría preverse la utilización de medios adecuados de solución de controversias, de conformidad con la Ley Orgánica 1/2025 de medidas en materia de eficiencia del Servicio Público de Justicia.

Además, la intervención notarial permitiría controlar el depósito de la fianza en los órganos correspondientes de las comunidades autónomas, así como el cumplimiento de las obligaciones fiscales y detectar prácticas fraudulentas: como la celebración de contratos de temporada que tratan de eludir la regulación más protectora para el inquilino, del arrendamiento de vivienda.

Por no mencionar los efectos probatorios y ejecutivos de la escritura pública notarial.

Las tecnologías facilitarían la formalización del contrato si fuera posible el otorgamiento ante notario por videoconferencia, como ya lo permite la ley para otros actos y negocios jurídicos.

Transparencia e información

Todo ello contribuiría a fomentar el mercado del alquiler (hoy lastrado frente al de la propiedad por la falta de seguridad jurídica) aportando transparencia e información.

Junto a la seguridad jurídica, para avanzar en materia de acceso a la vivienda, resulta esencial disponer de datos objetivos y claros. Y en respuesta a esa necesidad, el Notariado ha puesto a disposición de la Administración y de la ciudadanía el Portal Estadístico de la vivienda, basado en datos auténticos, desagregados y actualizados procedentes del Índice Único Informatizado, que recoge los datos contenidos en las escrituras públicas. Su información es necesaria no solo para una buena política pública de vivienda, sino también para comprobar el impacto real de las medidas que se adopten. Y termino mencionando una frase de la Comisión Europea sobre la crisis de la vivienda: “Sin datos viables y detallados, la elaboración de políticas sólidas seguirá estando fuera de alcance”.