Opiniones en contra de la reforma

EN EL ESCAPARATE

Opiniones en contra de la reforma

El periodista Luis Ortega

Considera que esta propuesta es un dislate, pues yerra tanto en el diagnóstico como en el medicamento recetado.
La periodista Elisa Beni

Considera que el proyecto de la Integridad Pública merece un debate público que está siendo hurtado.
La Unión Internacional del Notariado

(UINL) Expresa su «profunda preocupación» por la posible reforma del régimen de transmisión de participaciones sociales en España.
La abogada Pilar Reguero

Asegura que, en caso de que finalmente se apruebe la ley, esta supondrá una carga inmediata sobre la esfera empresarial. 

Luis Enrique Mayorga, decano del Colegio Notarial de Castilla La Mancha

Defiende la eficacia y la seguridad jurídica que proporciona la escritura pública en la prevención de delitos económicos, frente a la opacidad y los riesgos del documento privado.
José María Graiño, decano del Colegio Notarial de Galicia

Alerta de los riesgos que implica la propuesta normativa del anteproyecto de Ley Orgánica de Integridad Pública, que pretende eliminar la escritura pública en la transmisión de participaciones sociales.
Andrés Recalde, catedrático de Derecho Mercantil

Advierte de los posibles efectos del anteproyecto de Ley de Integridad Pública, que «puede acarrear un coste muy importante en el funcionamiento de las pymes».
José Miguel Embid, catedrático de Derecho Mercantil

Alerta sobre los riesgos del Anteproyecto de Ley Orgánica de Integridad Pública, que plantea la eliminación de la escritura pública notarial en la transmisión de participaciones sociales.
El Ilustre Colegio de Abogados de Madrid (ICAM)

Advierte que el Anteproyecto de Ley Orgánica de Integridad Pública puede reducir la eficacia de mecanismos relevantes para detectar operaciones de riesgo vinculadas al blanqueo de capitales, el fraude fiscal y otros delitos económicos.
El notario Pedro Rincón de Gregorio

Explica el papel del Notariado español como referente nacional e internacional en la lucha contra el blanqueo de capitales, desde hace más de dos décadas.
El abogado Luis Manuel Rubi

Señala que, desde una perspectiva mercantil, si esta reforma entra en vigor se introduce una mayor complejidad para la transmisión de participaciones sociales, en la medida en que su eficacia queda supeditada a la efectiva inscripción en el Registro Mercantil.
El notario Ignacio Gomá

Analiza las medidas que plantea el Anteproyecto de Ley Orgánica de Integridad Pública para combatir la corrupción y alerta de los riesgos de no realizar la transmisión de participaciones sociales en escritura pública.
José Carmelo Llopis, decano del Colegio Notarial de Valencia

Alerta sobre los riesgos en materia de prevención del blanqueo de eliminar la intervención notarial en la transmisión de participaciones.
El notario José Manuel Benéitez

Aclara que el Registro Mercantil sólo controla la titularidad real de 1,39 millones de sociedades ‘vivas’, en tiempo no real.
El notario Pedro Rincón de Gregorio

Informa sobre la importancia de la Base de Datos de Titularidad Real y señala que la fuente primaria y auténtica de los datos mercantiles es la escritura notarial.
La delegada de Asuntos Económicos del Notariado, Carmen Boulet,

Escribe sobre los riesgos jurídicos, económicos e institucionales derivados de la supresión de la exigencia de documento público en la transmisión de participaciones sociales.
El notario José Manuel Benéitez

Explica que la inmediata comunicación por los casi 3.000 notarios de los principales datos de los documentos notariales al Índice Único Informatizado Notarial, y su posterior tratamiento en la Base de Datos de Titularidad Real, permite dar fehaciencia sobre quién es el titular real de cada sociedad.
Alfonso Cavallé Cruz, decano del Colegio Notarial de las Islas Canarias

Advierte que el documento privado permite mantener la titularidad oculta a los mecanismos de control.
Antonio Roncero, catedrático de Derecho mercantil

Advierte de la falta de rigor técnico del Anteproyecto de Ley Orgánica de Integridad Pública y de los problemas que ocasionaría su aplicación a las sociedades de responsabilidad limitada.
El economista Ramón Casilda Béjar

Escribe sobre la reforma del régimen de transmisión de participaciones sociales en España y su impacto sobre la inversión extranjera: seguridad jurídica, digitalización y riesgo regulatorio
José Alberto Marín, decano del Colegio Notarial de Cataluña

Avisa que «España puede convertirse en el paraíso para el blanqueo de dinero». También alerta de las consecuencias del anteproyecto de Ley de Integridad Pública, con el que el Gobierno debilitará el control notarial en la trasmisión de las participaciones de las sociedades limitadas.
Ramiro Aurín, director general de la Asociación por la Excelencia de los Servicios Públicos (AESP)

Señala que el anteproyecto de Ley Orgánica de Integridad Pública, creado con la finalidad aparente de evitar la corrupción política y administrativa, se esconde una norma que facilita el blanqueo de dinero y pondrá a España en el foco de las mafias de todo el mundo.
El notario, registrador y doctor en Derecho, Francisco Javier García Más,

Explica que el control de legalidad es una pieza esencial para evitar el fraude y el blanqueo de capitales. La escritura pública es uno de los instrumentos fundamentales para ese control, y en especial en la transmisión de las participaciones sociales. Todo ciudadano tiene el derecho a la seguridad jurídica.
El Notariado italiano estudia adoptar el modelo español de prevención y lucha contra el blanqueo de capitales y otros delitos financieros

EN EL ESCAPARATE​

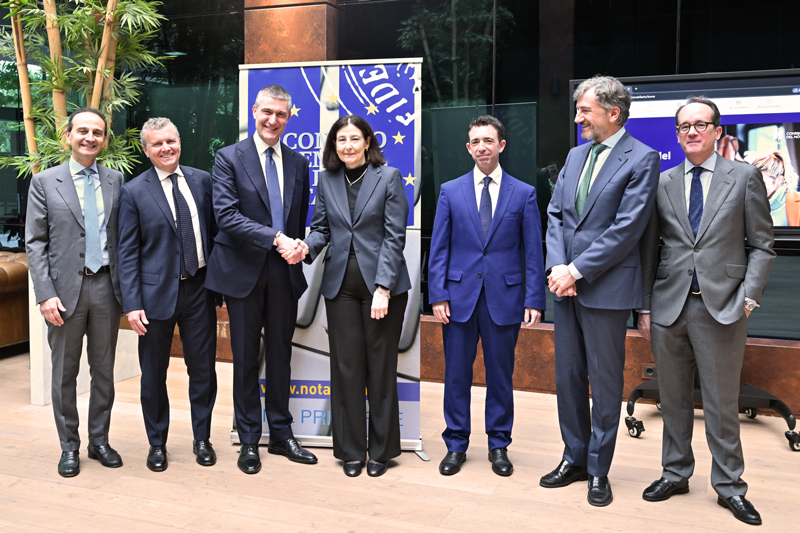
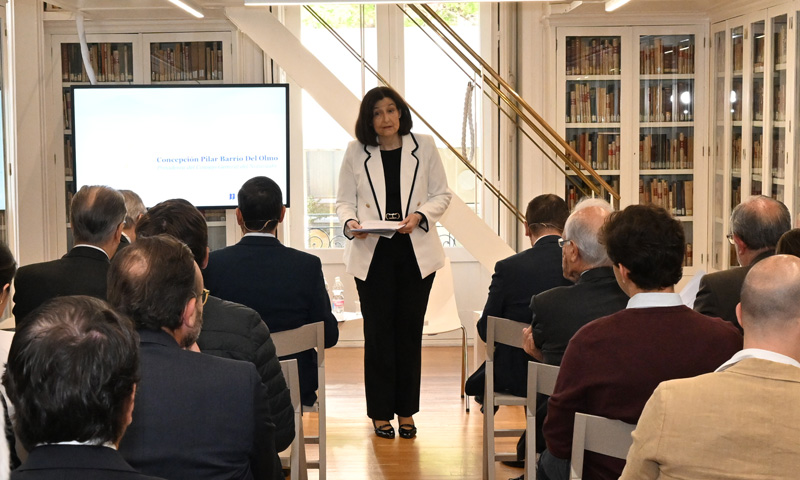
De izda. a dcha.: Giovanni Liotta, Carlo Munafò, Vito Pace, Concepción Barrio, José Carmelo Llopis, Isidoro Calvo y Juan Gómez-Riesco.

El Notariado italiano estudia adoptar el modelo español de prevención y lucha contra el blanqueo de capitales y otros delitos financieros

REDACCIÓN

Una delegación del Consejo Nacional del Notariado italiano, encabezada por su presidente Vito Pace, se ha reunido con la presidenta, Concepción Barrio, y con otros miembros del Consejo General del Notariado, con el fin de conocer la fortaleza, eficacia y fiabilidad del sistema español de prevención del blanqueo de capitales.

El Notariado italiano estudia adoptar un modelo idéntico al español y recuperar íntegramente la transmisión en escritura pública de las participaciones societarias, tras haber sido advertidos al respecto por el Grupo de Acción Financiera Internacional (GAFI) en su informe de 2026 relativo a Italia.

El sistema español notarial de lucha contra la delincuencia financiera se sirve del Órgano Centralizado de Prevención del blanqueo de capitales (OCP), creado en 2005 por el Ministerio de Economía español, para facilitar información a las autoridades judiciales, fiscales y administrativas competentes en la materia. 

Los técnicos del OCP son los responsables de analizar (en el marco de la normativa de protección de datos) la información contenida en el Índice Único Informatizado Notarial, la segunda mayor base de datos de España -sólo por detrás de la Agencia Tributaria-, con información parametrizada de más de 45 millones de personas físicas y jurídicas.

Desde que se constituyó en 2005 hasta finales de 2025, el OCP ha contestado de forma telemática más de 415.000 requerimientos de información, y casi 200.000 solicitudes de documentación, erigiéndose como uno de los principales pilares de España en la lucha contra el blanqueo de capitales y otros delitos financieros. DE hecho, el 80% de las comunicaciones de operaciones sospechosas que realiza al SEPBLAC acaban destapando graves delitos.

A partir de este índice se creó en 2012 la Base de Datos de Titularidad Real (BDTR), que permite saber quiénes son las personas físicas titulares reales de una sociedad u otras estructuras jurídicas. En esta base están identificados de manera acreditada los titulares reales de más de 3,3 millones de entidades jurídicas, nacionales y extranjeras.

Europa refuerza la vigilancia sobre las hipotecas

EN EL ESCAPARATE

El Banco Central Europeo ha activado una nueva fase de vigilancia sobre el crédito hipotecario

Europa refuerza la vigilancia sobre las hipotecas

ELVIRA ARROYO

El Banco Central Europeo (BCE) ha puesto su foco en el mercado hipotecario ante el repunte de los precios de la vivienda y el crecimiento del crédito en la eurozona. La institución revisará las normas de concesión y la fijación de precios de los préstamos para que las entidades mantengan unos estándares prudentes en el actual escenario de incertidumbre financiera.

El Banco Central Europeo ha activado una nueva fase de vigilancia sobre el crédito hipotecario en Europa. No se trata de un cambio normativo, sino de un mayor control sobre cómo los bancos conceden y valoran los préstamos para la compra de viviendas. Este movimiento se produce en un momento en el que el crédito vuelve a subir y el mercado inmobiliario muestra signos de tensión en varios países de la eurozona, entre ellos España.

El enfoque del supervisor europeo es claro: anticiparse a los riesgos. En lugar de actuar cuando los desequilibrios ya se han materializado, como sucedió en la crisis financiera global de 2008, el BCE amplía ahora su capacidad de supervisión para detectar posibles vulnerabilidades en una fase temprana. La concesión de crédito -en particular el hipotecario- se sitúa en el centro de esta estrategia.

Las hipotecas resisten

La Encuesta sobre Préstamos Bancarios (BLS por sus siglas en inglés) del BCE, correspondiente al cuarto trimestre de 2025, muestra un endurecimiento general de las condiciones de financiación, aunque el comportamiento es diferente en el segmento hipotecario. Mientras los bancos fueron más estrictos en la concesión de créditos a empresas y créditos al consumo, impulsados por una mayor percepción de riesgos, en los préstamos para viviendas se registró una ligera flexibilización.


LA INFORMACIÓN SOBRE LOS PRECIOS DE LAS VIVIENDAS ES DETERMINANTE. EL PORTAL ESTADÍSTICO DEL NOTARIADO OFRECE DATOS REALES, EXTRAÍDOS DE LAS ESCRITURAS PÚBLICAS


Del mismo modo, las solicitudes rechazadas aumentaron en los segmentos considerados de más riesgo, pero se mantuvieron estables en el crédito hipotecario. En términos de demanda, los préstamos para la vivienda continuaron creciendo (9%), aunque a un ritmo más moderado, lo que se atribuye principalmente a la mejora de las perspectivas del mercado inmobiliario.

Este comportamiento diferenciado explica en parte el interés del BCE por este sector. En comparación con otros tipos de crédito, las hipotecas mantienen una dinámica de crecimiento y estabilidad relativa, lo que hace necesario un seguimiento más estrecho para asegurar que esa tendencia al alza se produce bajo pautas prudentes.

Punto de partida

El Banco Central Europeo es consciente de que las entidades financieras de la Unión Europea parten de una posición sólida. Han logrado mantener niveles elevados de capital y liquidez, bajos niveles de préstamos dudosos y una rentabilidad que ha demostrado su capacidad de resistencia incluso ante cambios en los tipos de interés.

No obstante, el entorno ha cambiado. Las tensiones geopolíticas, los conflictos comerciales, los riesgos climáticos y las transformaciones económicas están intensificando las vulnerabilidades del sistema. El BCE advierte de que la inestabilidad y la probabilidad de perturbaciones económicas son elevadas.


LA FEDERACIÓN BANCARIA EUROPEA HA ADVERTIDO DE LOS EFECTOS QUE LOS CRITERIOS MÁS RESTRICTIVOS PUEDEN TENER SOBRE LA CONCESIÓN DE CRÉDITO.


En estas circunstancias, las prioridades supervisoras para el periodo 2026-2028 adoptan un enfoque preventivo. En materia de crédito, el objetivo es garantizar que las entidades mantengan unos criterios de concesión sólidos, sin excepciones para las hipotecas, que ajusten adecuadamente el precio de los préstamos al riesgo asumido.

Más control

A pesar de la solidez del sistema bancario, el BCE recuerda que sus evaluaciones más recientes han identificado deficiencias en la gestión del riesgo de crédito en algunas entidades. Entre ellas, ha detectado problemas en la aplicación de la normativa contable, en la valoración de garantías, en la calidad de los datos y en los sistemas de alerta temprana. Estas debilidades pueden afectar a la capacidad de los bancos para ver riesgos de forma anticipada, lo que acentúa la necesidad de intensificar la supervisión.

Esto ha llevado al BCE a definir un conjunto de actuaciones que incluyen la revisión de las exigencias para conceder créditos -aplicadas a los nuevos préstamos-, con el objetivo de evaluar cómo las entidades mitigan posibles pérdidas futuras.

Asimismo, se examinará de forma específica la fijación de los precios de los préstamos para analizar si las entidades están ajustando adecuadamente el precio al riesgo. Esto es particularmente importante en un entorno de competencia entre bancos, donde la presión comercial puede influir en las condiciones de concesión.

Estas pautas se completarán con inspecciones in situ sobre el riesgo de crédito, centradas en los procesos de concesión de préstamos. El BCE ha subrayado que, en los casos en los que se detecten problemas, se podrán adoptar medidas correctoras y realizar revisiones adicionales.


LAS EVALUACIONES MÁS RECIENTES DEL BANCO CENTRAL EUROPEO HAN IDENTIFICADO DEFICIENCIAS EN LA GESTIÓN DEL RIESGO DE CRÉDITO EN ALGUNAS ENTIDADES.


Reacción de la banca

La Federación Bancaria Europea (EBF por sus siglas en inglés), que actúa como la voz del sector bancario europeo y agrupa a las asociaciones nacionales de toda Europa, ha expresado su posición ante el refuerzo del marco regulatorio impulsado en los últimos años. Sin cuestionar la necesidad de mantener estándares prudentes, advierte de los efectos que los criterios más restrictivos pueden tener sobre la concesión de crédito.

Concretamente, la EBF alerta de posibles efectos indirectos en el sector inmobiliario, en un contexto de precios elevados y dificultades de acceso a la vivienda. En este sentido, defiende la necesidad de encontrar un equilibrio entre la estabilidad financiera y la financiación de la economía, evitando que las medidas regulatorias limiten de forma excesiva el flujo de crédito.

Precios reales

Otro aspecto clave en la prevención de desequilibrios y posibles burbujas es la correcta valoración de los activos inmobiliarios. Contar con información fiable sobre los precios de las viviendas resulta decisivo tanto para los compradores como para las entidades financieras.

El Portal Estadístico del Notariado se ha convertido en una herramienta imprescindible para quienes quieren conocer la situación real del mercado inmobiliario porque recoge la información obtenida de las operaciones de compraventa firmadas ante notario en los últimos doce meses. Frente a otros indicadores basados en los precios de la oferta -habitualmente anunciados en los portales inmobiliarios-, estos datos se basan en el importe exacto al que se cierran las transacciones.

A través de un mapa interactivo, el usuario puede consultar de forma gratuita el precio medio por metro cuadrado, la superficie media de las viviendas, el precio medio total o el número de compraventas realizadas en una zona concreta. Esta transparencia permite a la ciudadanía tomar decisiones informadas y evitar el pago de precios excesivos.

Los datos facilitados proceden del Índice Único Informatizado Notarial, una de las mayores bases de datos del país, que reúne información anonimizada de millones de documentos notariales.

Datos más fiables, completos y actualizados

El Consejo General del Notariado ha suscrito un acuerdo de colaboración con Idealista (https://www.idealista.com/) para incorporar a las herramientas de análisis y valoración de la plataforma información estadística anonimizada sobre compraventas de inmuebles formalizadas ante notario. Gracias a este acuerdo, los profesionales del sector inmobiliario accederán a los datos más fiables, completos y actualizados sobre el mercado de la vivienda, enriqueciendo así sus informes, estudios y estimaciones.

La compraventa de viviendas en España

En enero de 2026, con respecto a enero de 2025, la compraventa de viviendas cayó un 11,4% y la concesión de préstamos hipotecarios para la adquisición de vivienda un 6,8%, tras haber crecido ininterrumpidamente en los 21 meses anteriores.

  • La compraventa de viviendas disminuyó en quince comunidades autónomas y creció en las dos restantes. Destacaron las caídas en Cantabria (-18,0%), Comunidad de Madrid (-15,9%) y Andalucía (-14,2%) y las alzas en Castilla-La Mancha (6,1%) y La Rioja (5,6%).
  • El precio del m² subió un 9,0% interanual en España, con alzas en trece autonomías. Destacaron los ascensos en La Rioja (27,5%) y Castilla-La Mancha (23,3%), así como las caídas en Navarra (-4,0%) y Extremadura (-3,7%).
  • Los préstamos para adquisición de vivienda disminuyeron un 6,8% interanual en España, tras 21 meses al alza. Se redujeron en catorce comunidades autónomas, destacando en Andalucía (-14,5%), Comunidad Valenciana (-13,4%), Castilla y León (-13,3%) y Cantabria (-13,2%) y crecieron en las tres autonomías restantes: Castilla-La Mancha (15,3%), Cataluña (2,5%) y Asturias (1,1%).

Fuente: Centro de Información Estadística del Notariado. 

Las hipotecas mantienen una dinámica de crecimiento y estabilidad relativa, lo que hace necesario un seguimiento más estrecho.

Nuevas medidas del BCE para supervisar los créditos hipotecarios

  • Revisión de los criterios de concesión de crédito.
  • Revisión de la fijación de precios de los préstamos.
  • Inspecciones in situ sobre el riesgo de crédito.
  • Aplicación más estricta de los nuevos requisitos de capital para asegurar una mejor alineación entre el capital exigido y los riesgos reales asumidos por las entidades.
  • Mayor seguimiento de las deficiencias detectadas en la gestión del riesgo de crédito.
El Banco Central Europeo es consciente de que las entidades financieras de la Unión Europea parten de una posición sólida.

Política monetaria y estabilidad financiera

El refuerzo de la supervisión a los bancos se produce en una situación en la que el BCE debe equilibrar dos retos: controlar la inflación y preservar la estabilidad financiera.

Tras años de tipos de interés bajos, la política monetaria ha encarecido el acceso al crédito, especialmente en el caso de las hipotecas. Sin embargo, la demanda de vivienda sigue siendo elevada en la mayoría de los Estados de la eurozona, lo que indica que factores estructurales como la escasez de oferta continúan impulsando el mercado.

Christine Lagarde, presidenta del Banco Central Europeo, ha destacado que “las condiciones financieras se han endurecido” en un contexto marcado por la volatilidad de los mercados y el aumento de los tipos de interés. “Tenemos la determinación de asegurar que la inflación se estabilice en nuestro objetivo del 2% a medio plazo y aplicaremos un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de la política monetaria. Nuestras decisiones sobre los tipos de interés se basarán en nuestra valoración de las perspectivas de inflación y de los riesgos a los que están sujetas”.

Para saber más

Banco Central Europeo. Supervisión bancaria. Información sobre novedades relacionadas con la política supervisora del BCE.

Portal Estadístico del Notariado.  Sitio de referencia para consultar gratis los precios reales de las transacciones inmobiliarias realizadas en España ante notario en los últimos doce meses.

“El sector inmobiliario y el impacto real de la regulación financiera europea”. Carta de la Federación Bancaria Europea (EBF), junto con representantes de los sectores hipotecario, inmobiliario y bancario europeos, enviada a la Comisión Europea sobre el impacto de la regulación financiera europea en los préstamos inmobiliarios.

La vivienda, mejor sin burbujas, por Casimiro García-Abadillo

PROTECCIÓN AL CONSUMIDOR

EN EL ESCAPARATE

CASIMIRO GARCÍA-ABADILLO,

director de El Independiente

La cuestión es si no llegamos tarde: en España ya se ha superado el nivel de deuda hipotecaria que se alcanzó antes de la crisis de Lehman Brothers"

La vivienda, mejor sin burbujas

El hombre aspira a la estabilidad. La inseguridad le provoca angustia y es una de las causas de la infelicidad. Queremos que el amor sea para siempre, como deseamos que el crecimiento económico dure eternamente, pero la realidad nos muestra que, en la vida, como en la economía, los ciclos son inevitables.

Todavía tenemos en la memoria las terribles consecuencias del estallido de la burbuja financiera, cuyo símbolo fue la caída de Lehman Brothers (15 de septiembre de 2008), cuando ya comenzamos a atisbar otra posible explosión en el horizonte.

Recordemos el origen de aquel desastre. Las entidades financieras comenzaron a conceder créditos a mansalva para la compra de viviendas; los préstamos hipotecarios se convirtieron en un gran negocio. El problema es que muchos de los endeudados, con el paso del tiempo, se encontraron con que no tenían recursos suficientes para pagar esas hipotecas.

Los llamados genios financieros descubrieron entonces otro negocio: empaquetar las hipotecas de dudoso cobro y vender esos paquetes como inversiones de riesgo. La burbuja se fue haciendo cada vez más grande. Pero mientras no estalló, algunos ganaron mucho dinero, a sabiendas de que algún día el globo pincharía sin remedio.

Situación española

Bajemos al terreno y fijémonos en lo que está pasando en España. Llevamos años en los que los precios de la vivienda no paran de crecer (en 2025 más de un 12%, y un 14,3% en el primer trimestre de 2026), y, sin embargo, las compraventas también han aumentado sin parar (hasta prácticamente enero de 2026). Es decir, se ha vendido todo a precios muy elevados.

Aunque la economía ha seguido creciendo —es cierto que a menor ritmo—, eso no implica que los salarios hayan aumentado en la misma medida. De hecho, uno de los problemas de los jóvenes es que sus ingresos no les permiten comprar o alquilar una vivienda. Muchos de ellos se arriesgan a solicitar un crédito hipotecario animados por unos tipos de interés bajos. La burbuja empieza a crecer. Los bancos, de momento, son generosos y no ponen muchas trabas.

Pero los nubarrones empiezan a aparecer. La guerra —otra guerra, pero esta con efectos más dañinos para la economía— ha venido a recordarnos que vivimos en un ciclo alcista que puede estar llegando a su fin. Ya se ha notado el efecto de los bombardeos sobre Irán en los precios del gas y de los combustibles. De ahí se trasladará a otros productos y servicios: electricidad, transporte, fertilizantes y, finalmente, alimentos. La inflación comienza a despertarse.

Cautela europea

El Banco Central Europeo ya ha adoptado una actitud de cautela. Antes del verano subirá los tipos de interés, ya que su función principal es controlar la inflación.

Si no se pone remedio —lo que equivaldría a una guerra muy corta—, subirán los precios, se frenará el crecimiento económico y esto afectará al empleo. Al mismo tiempo, aumentarán los tipos de interés, lo que encarecerá las hipotecas. Algunas figuras influyentes, como Larry Fink (CEO de BlackRock), ya han advertido de que, si la guerra se prolonga hasta final de año, el mundo podría entrar en recesión. ¿Recesión? Sí, recesión, con todo lo que ello conlleva.

La caída del PIB como consecuencia del Covid-19 se amortiguó gracias a una inyección de dinero público sin precedentes en Europa: los fondos Next Generation. La pregunta es si los países de la Unión Europea podrán afrontar otra crisis en apenas seis años con una emisión de deuda tan elevada como aquella. El peligro de esta burbuja es que ha sorprendido a Europa (Estados Unidos es otra historia) aun recuperándose de la crisis del Covid. Las deudas, aunque algunos no lo crean, al final se pagan.

El BCE ya ha comenzado a tomar precauciones para evitar lo peor. Ha pedido a los bancos que extremen sus controles, tanto en la relación entre el crédito concedido y el valor de la vivienda, como en la capacidad de devolución del prestatario. Bienvenidas sean estas medidas de prudencia.

La cuestión es si no llegamos tarde: en España ya se ha superado el nivel de deuda hipotecaria que se alcanzó antes de la crisis de Lehman Brothers.

La anterior crisis se llevó por delante en nuestro país a las cajas de ahorros. Los bancos resistieron mejor porque estaban más capitalizados y fueron más prudentes en la concesión de créditos hipotecarios. También aprendimos que añadir a la penuria del estallido un duro ajuste presupuestario quizá no sea la mejor medicina.

Ninguna crisis es igual a la anterior, pero todas se parecen en sus consecuencias para las clases medias y trabajadoras. En algunos casos, el origen estuvo en la voracidad de entidades financieras que no midieron bien sus riesgos. Pero ahora —guerras aparte— la causa del aumento sin precedentes de los precios de la vivienda radica en un error político de gran magnitud: creer que limitando la oferta se evita la burbuja.

Todo lo que ha hecho este Gobierno hasta ahora ha contribuido a agravar el problema de la vivienda. Ocho años después, comprar un piso es muchísimo más caro. Si a eso añadimos la limitación de los precios del alquiler, obtenemos la ecuación completa que refleja la angustiosa situación de muchos jóvenes y el tic-tac que nos acerca al estallido de otra burbuja.

Entrevista a Teresa Peramato, Fiscal General del Estado

CON SELLO PERSONAL

La intervención del Notariado en el control previo de legalidad de actos y negocios jurídicos le sitúa en una posición privilegiada para detectar indicios de operaciones sospechosas”

Teresa Peramato,

Fiscal General del Estado

Carlos Capa

Teresa Peramato Martín es Fiscal General del Estado desde el 10 de diciembre de 2025. Licenciada en Derecho por la Universidad de Salamanca, ingresó en la Carrera Fiscal en 1990 tras aprobar la oposición antes de los 30 años. Su trayectoria destaca por la especialización en violencia de género: fiscal delegada en Madrid desde 2005, fiscal de sala contra la Violencia sobre la Mujer (2021-2025), fiscal ante el Tribunal Constitucional y, hasta su nombramiento, jefa de la Sección Penal de la Fiscalía del Tribunal Supremo.

-Han pasado ya los primeros meses desde su nombramiento como Fiscal General del Estado. ¿Qué prioridades ha marcado para esta nueva etapa del Ministerio Fiscal y qué cambios considera más urgentes?

– En estos primeros meses al frente de la Fiscalía General del Estado me he centrado en reforzar la imagen de autonomía y la credibilidad del Ministerio Fiscal, algo que es esencial para garantizar la confianza de la ciudadanía en la justicia. Considero fundamental avanzar hacia una mayor transparencia en nuestra actuación, así como mejorar la coordinación entre las distintas fiscalías territoriales.

También he querido poner el foco en áreas especialmente sensibles como la lucha contra la violencia de género, la corrupción y los delitos tecnológicos, que requieren una respuesta firme, especializada y adaptada a la realidad actual. Igualmente, continuamos trabajando en la modernización de la institución, apostando por la digitalización, con el objetivo de ofrecer un servicio más eficaz y cercano a los ciudadanos.

Entre los cambios más urgentes, necesitamos reforzar los recursos humanos y materiales de la Fiscalía. La reciente creación de 200 nuevas plazas de fiscales acordada con el Gobierno va en la buena dirección en ese sentido, y será fundamental para afrontar la reforma de la Ley de Enjuiciamiento Criminal, que atribuye la instrucción de los procedimientos penales al Ministerio Público y que es una aspiración histórica de la mayoría de juristas de nuestro país. El proyecto de Ley Orgánica que ya está en el Congreso es un hito en nuestra democracia.


“ES ESENCIAL REFORZAR LA IMAGEN DE AUTONOMÍA Y LA CREDIBILIDAD DEL MINISTERIO FISCAL PARA GARANTIZAR LA CONFIANZA DE LA CIUDADANÍA EN LA JUSTICIA”


-En un momento en que la independencia del Ministerio Fiscal vuelve al centro del debate público, ¿qué garantías existen para reforzar su autonomía?

– Una de las principales reticencias que se esgrimen para indicar que no se está en el momento adecuado para atribuir la dirección de la investigación penal al Ministerio Fiscal radica en el propio diseño de la Fiscalía. Se trata de reticencias basadas, en muchas ocasiones, en el prejuicio y el simple desconocimiento.

La Constitución de 1978 establece que el nombramiento del Fiscal General del Estado es realizado el por El Rey a propuesta del Gobierno y oído el Consejo General del Poder Judicial. Pero el Estatuto Orgánico del Ministerio Fiscal articula mecanismos que refuerzan la autonomía del Fiscal General frente al Ejecutivo: una vez nombrado, no puede ser cesado por el Gobierno y no puede ser renovado en el cargo. Las causas para su cese están tasadas en el Estatuto. Son garantías que, por cierto, no se encuentran en buena parte de los países de nuestro entorno.

El principio de dependencia jerárquica del Ministerio Público está presente en todos los sistemas jurídicos, y es la fórmula para garantizar los principios de legalidad y unidad de actuación en todo el territorio del Estado. La Fiscalía española cuenta con cauces para resolver las posibles discrepancias entre los fiscales y sus jefaturas, que están recogidos en el artículo 27 del Estatuto Orgánico.


“ÁREAS ESPECIALMENTE SENSIBLES COMO LA LUCHA CONTRA LA VIOLENCIA DE GÉNERO, LA CORRUPCIÓN Y LOS DELITOS TECNOLÓGICOS REQUIEREN UNA RESPUESTA FIRME”


-La Administración de Justicia afronta una profunda transformación digital. ¿Está el Ministerio Fiscal preparado para asumir estos avances tecnológicos en la gestión de asuntos y en la cooperación judicial?

– La transformación digital de la Administración de Justicia es ya una realidad ineludible, y el Ministerio Fiscal está plenamente comprometido con este proceso. Ahora bien, debemos ser claros: aunque se han dado pasos importantes en los últimos años, aún queda margen de mejora.

Estamos trabajando para adaptar nuestras estructuras a estos avances tecnológicos, especialmente en lo que respecta a la gestión electrónica de expedientes y la compatibilidad entre nuestros sistemas. El mapa tecnológico de la Administración de Justicia y, en particular del Ministerio Fiscal, es complejo: hay hasta 13 Administraciones con competencias prestacionales en materia de Justicia, con varios sistemas informáticos diferentes y a veces, con incompatibilidades entre sí. Y esto hace que los avances a veces no vayan todo lo rápido que nos gustaría.

-¿Considera que la Fiscalía tiene los medios para asumir la instrucción del proceso penal, promovida en las propuestas legislativas del Gobierno? 

– Hay que entender que el cambio de modelo de la instrucción penal no es solo una aspiración histórica de la Fiscalía, es un cambio urgente y necesario de nuestro sistema, cuyas costuras ya no aguantan más: debe terminarse con la esquizofrénica posición del juez de instrucción actual, que ha de investigar unos hechos y, al mismo tiempo, velar por el respeto a los derechos fundamentales del investigado. Y el Ministerio Público está perfectamente preparado para asumir esa labor de investigación. Hay que recordar que la cualificación técnica de los fiscales es excepcional, y que todos ellos han aprobado las mismas oposiciones que los jueces.

Por otro lado, una de las señas de identidad de la Fiscalía es su especialización en distintas materias, característica ausente en los órganos judiciales. Además, la lucha contra la gran delincuencia exige acciones sistemáticas y coordinadas y la única institución que puede llevarlas a cabo de esa manera es el Ministerio Público.

Ahora bien, es clave que en todo este diseño contemos con mayores cotas de autonomía que incrementen la apariencia de imparcialidad y que fortalezcan la confianza ciudadana en la Justicia. Por ello, el Ministerio Fiscal precisa de autonomía organizativa y reglamentaria. Necesitamos plena autonomía formativa y autonomía digital. Y, por supuesto, necesitamos autonomía presupuestaria: la Fiscalía debe contar con recursos propios y poder gestionarlos. Y en ese contexto, se debe abordar el refuerzo de la plantilla y la dotación de más medios materiales.


“NECESITAMOS ADOPTAR UN ENFOQUE INTEGRAL EN VIOLENCIA DE GÉNERO QUE NO SE LIMITE AL ÁMBITO PENAL”


-Usted ha dedicado buena parte de su carrera a la protección de las víctimas de violencia de género. ¿Qué retos persisten en la aplicación efectiva de las medidas de protección y cómo puede mejorarse la coordinación institucional? 

– A pesar de los avances, seguimos encontrando dificultades. No todas las víctimas denuncian, muchas veces por miedo o dependencia, y eso impide que se activen los mecanismos de protección. Pero incluso cuando hay denuncia, no siempre se concede una orden de protección, lo que evidencia que aún debemos mejorar en la valoración del riesgo.

También persisten problemas como la falta de formación especializada en algunos ámbitos jurídicos, la revictimización durante el proceso judicial o las diferencias en la respuesta según el territorio. Es fundamental mejorar la coordinación entre todas las instituciones implicadas: Fiscalía, fuerzas de seguridad, servicios socio-sanitarios y sociedad civil. Necesitamos protocolos comunes y sistemas de información compartidos que permitan hacer un seguimiento completo de cada caso y adoptar un enfoque integral que no se limite al ámbito penal, sino que incluya también apoyo psicológico, social y económico a las víctimas.

-El papel del Ministerio Fiscal se ha visto reforzado por figuras como la Fiscalía Europea. ¿Qué efectos prácticos está teniendo esta integración en la persecución de delitos transnacionales?

– La creación de la Fiscalía Europea ha supuesto un avance muy importante en la lucha contra la criminalidad transnacional. En la práctica, esta integración permite una actuación más coordinada y eficaz entre los distintos Estados miembros de la UE, superando las limitaciones que existían cuando cada país actuaba de forma más aislada.

Se traduce, sobre todo, en una mayor agilidad en la investigación, evita duplicidades, reduce los tiempos de actuación y permite abordar los delitos desde una perspectiva verdaderamente europea. Estamos ante un instrumento clave para hacer frente a delitos que, por su propia naturaleza, no entienden de fronteras dentro de la UE: el fraude, la corrupción o el blanqueo de capitales.

-¿Cómo se está avanzando en la igualdad de oportunidades dentro de la carrera fiscal y en la promoción de mujeres a puestos de máxima responsabilidad?
– Se han producido avances importantes, ya que la presencia de mujeres en la carrera fiscal es cada vez mayor. Según los datos correspondientes a 2025, las mujeres representan el 67% del total de fiscales -1.911 de un total de 2.845-. Pero lo más importante es que el número de mujeres en los cargos directivos del Ministerio Fiscal continúa creciendo de manera sostenida. El 47% de estos puestos están ya ocupados por mujeres, y esto consolida una tendencia ascendente que se mantiene desde 2019.

Las mujeres representan ahora mismo el 42% de las fiscales de sala -la categoría más alta de la carrera-. Y en este contexto, tengo que destacar la presencia de mujeres al frente de varias fiscalías superiores. En 2025, las fiscalías de Andalucía, Aragón, Canarias, Comunidad de Madrid, Galicia y País Vasco están dirigidas por mujeres. Y las jefaturas de las fiscalías provinciales han alcanzado la paridad total entre mujeres y hombres.


“EL NOTARIADO DESEMPEÑA UN PAPEL CLAVE QUE PROTEGE A QUIENES SE ENCUENTRAN EN SITUACIÓN DE VULNERABILIDAD”


-El Notariado constituye un pilar esencial en la seguridad jurídica preventiva. Desde su perspectiva, ¿cómo valora la colaboración en la prevención del blanqueo y el terrorismo?

– La colaboración del Notariado es absolutamente esencial en este ámbito. Su intervención en el control previo de legalidad de actos y negocios jurídicos le sitúa en una posición privilegiada para detectar indicios de operaciones sospechosas, especialmente en ámbitos sensibles como las transmisiones patrimoniales o la constitución de sociedades.

En la práctica, esta función preventiva permite actuar antes de que el delito se consolide, lo que resulta clave tanto en la lucha contra el blanqueo de capitales como en la financiación del terrorismo. Además, los mecanismos de comunicación de operaciones sospechosas y la coordinación con las autoridades, entre ellas el Ministerio Fiscal, refuerzan la eficacia del sistema.

No obstante, es fundamental seguir avanzando en la formación especializada, en el uso de herramientas tecnológicas y en el intercambio ágil de información. Solo a través de una colaboración estrecha y continua entre Notariado, Fiscalía y otros organismos podremos ofrecer una respuesta eficaz frente a fenómenos delictivos cada vez más complejos.

-La protección de personas vulnerables es una prioridad para el Notariado. ¿Cree importante su contribución para garantizar un acceso igualitario a la justicia y al respeto de sus derechos?

– Absolutamente. El Notariado desempeña un papel clave porque actúa como un primer filtro que protege a quienes se encuentran en situación de vulnerabilidad: menores, personas con discapacidad o adultos bajo tutela. La Ley 41/2003 sobre protección patrimonial de las personas con discapacidad, establece mecanismos para garantizar que sus derechos se respeten. El valor del notario radica en que su intervención no solo verifica la legalidad del acto, sino que también asesora de manera imparcial, asegurando que la persona vulnerable entienda lo que está firmando y que no se produzcan abusos. Esto permite que la protección sea efectiva y no solo formal. Además, la colaboración estrecha con el Ministerio Fiscal y los tribunales es fundamental: juntos podemos garantizar que estas medidas preventivas se traduzcan en una protección real y en un acceso igualitario a la justicia.

HUELLA DIGITAL

La Fiscalía General del Estado tiene un perfil en X (Twitter) accesible en @fiscal_es

Hay un perfil de Teresa Peramato en Wikipedia accesible aquí

EL DNI digital, por fin

LA @

El DNI digital no sirve para cruzar fronteras, aunque sí en viajes domésticos.

EL DNI DIGITAL, por fin

Gabriel Cruz

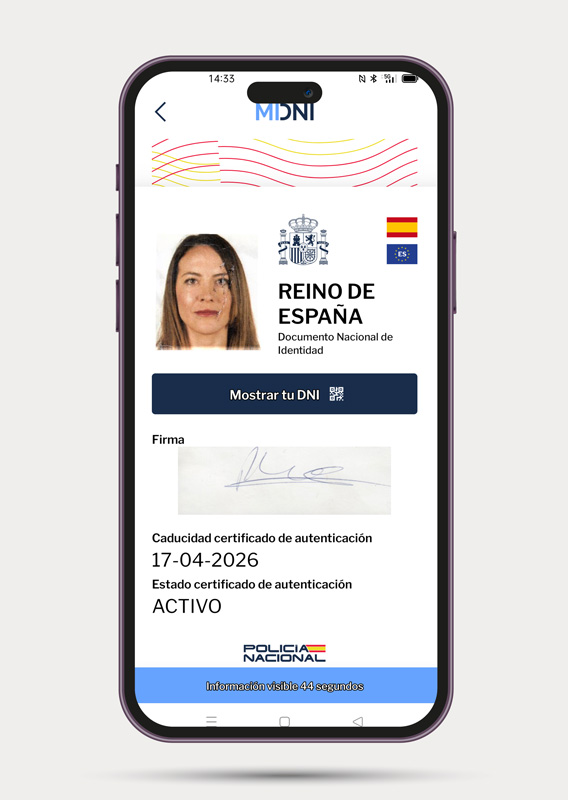
“Buenos días: ¿me permite la documentación?”. Si no la lleva encima, de vuelta a casa a por ella. Pero, ¿y si la tuviera en su teléfono? Hoy en día es más fácil olvidarse la cartera que el móvil. Es nuestro gestor personal, en el que tenemos desde acceso a banco hasta los billetes de tren; pero faltaba el DNI. No se trata de llevar una foto del documento, que no tiene validez oficial, sino de un documento con todas las de la Ley. Porque el DNI digital equivale legalmente al DNI físico, salvo en unos contados casos que explicaremos más adelante.

El objetivo es simplificarnos la vida y reducir el fraude. Antes, si le robaban el DNI físico podían hacerle una suplantación de identidad, sobre todo si se parecían a usted. ¡Imagine si le robaban el bolso con las llaves de su casa y el carné! Mientras, con el DNI digital, si le robasen el móvil necesitarían una contraseña para mostrarlo. Además, usted podría bloquearlo a distancia a través del localizador de Google o del iPhone. También podría denunciarlo en comisaría y, entonces, cuando lo ladrones enseñasen su DNI digital, el teléfono señalaría que ha sido robado, algo que desde luego no pasa con el DNI físico. Como señala el notario Pedro Rincón: “Al ser un sistema de QR que se genera cada vez que se usa, se evita en buena medida el riesgo de uso indebido y suplantación de identidad”.

Eficacia jurídica

Lo importante es que, como indica el Real Decreto 255/2025, de 1 de abril, en su artículo 13.4, “la utilización del Documento Nacional de Identidad en su versión digital tendrá la misma eficacia jurídica a efectos de identificación. Permitirá acreditar la identidad ante las autoridades, sus agentes y funcionarios públicos, así como en las relaciones con las Administraciones Públicas y con el sector privado”.


CON EL DNI DIGITAL, SI LE ROBASEN EL MÓVIL NECESITARÍAN UNA CONTRASEÑA PARA MOSTRARLO


Esa ley señalaba hace más de un año que tanto las Administraciones Públicas como las privadas disponían de 12 meses para adaptarse al DNI digital. ¿Qué cree que ha sucedido? Pues que les “ha pillado el toro”. Un análisis de la consultora Logalty asegura que “más del 70 % de las compañías de nuestro país no ha incorporado esta funcionalidad, así como el 50 % de las Administraciones Públicas”. Eso no significa que no lo puedan leer; cualquiera que tenga instalada la app MiDNI puede hacerlo. Sin embargo, no lo tienen sistematizado.

Sin internet no hay DNI

El DNI digital le servirá para identificarse ante cualquier Administración Pública, pero siempre de forma presencial: ante la Policía, en un trámite en el ayuntamiento, al firmar escrituras en una notaría, al abrir una cuenta bancaria, contratar seguros, registrarse en un hotel, en controles de acceso, al retirar medicamentos en farmacias o un paquete en Correos… Es decir, en casi todos los sitios. Debe ser presencial y con conexión a internet, porque es una identificación que se verifica online con el sistema informático de la Policía.


EL DNI DIGITAL LE SERVIRÁ PARA IDENTIFICARSE ANTE CUALQUIER ADMINISTRACIÓN PÚBLICA, PERO SIEMPRE DE FORMA PRESENCIAL


Donde no le servirá este DNI es para identificarse telemáticamente, como hace con la firma electrónica. Tampoco en el extranjero; por eso no le sirve para cruzar fronteras, aunque sí en viajes domésticos. Todo a su tiempo, al menos para Europa. De hecho, el DNI digital nos viene impuesto por Europa a través de un reglamento aprobado en 2024 (Reglamento (UE) 2024/1183 del Parlamento Europeo y del Consejo, de 11 de abril de 2024). Tampoco es válido, hasta la fecha de cierre de este número, para votar. En su resolución, la Junta Electoral Central, formada en su mayoría por jueces del Tribunal Supremo, señaló que no se usará hasta que se demuestre que es seguro. El Ministerio del Interior envió toda la documentación al respecto, por lo que se trata más de un problema burocrático entre organismos que técnico. La cuestión no es que no sea seguro —que lo es—, sino que no se puede garantizar que en todos los municipios tengan un lector para leer el código QR. También influye que haya cobertura móvil y, si no, váyase por la España vaciada. Ese es uno de los problemas que puede tener el DNI móvil: no podrá enseñarlo si se le ha agotado la batería o no tiene cobertura. Ahí deberá mostrar el DNI físico.


ES UNA IDENTIFICACIÓN QUE SE VERIFICA ONLINE CON EL SISTEMA INFORMÁTICO DE LA POLICÍA


Falsedades varias

En torno al DNI digital se han generado varios mitos. Entre los más frecuentes está el de que se puede falsificar con un editor de imagen. Es absolutamente falso.

Para empezar, la aplicación no permite hacer pantallazos. Pero, si es muy hábil con un editor de fotografía y crea una imagen igual a la que aparece cuando muestra el DNI digital, tampoco le serviría. Es cierto que el DNI digital tiene la función de mostrarse tras meter la contraseña. Pero, si quiere una verificación fehaciente del DNI, debe mostrar un código QR que genera online la Policía. Es decir, deberá pulsar en su aplicación una pestaña que generará un código QR único en su teléfono durante 60 segundos. La otra persona que tenga instalada la aplicación del DNI digital lo escaneará y le aparecerá la información del DNI. El QR de verificación cambia cada vez que lo solicita, por lo que tampoco serviría un pantallazo o una simulación fotográfica. Cada vez el QR es diferente.


DONDE NO LE SERVIRÁ ESTE DNI ES PARA IDENTIFICARSE TELEMÁTICAMENTE, COMO HACE CON LA FIRMA ELECTRÓNICA


Se trata de un procedimiento totalmente seguro, ya que en ninguno de los dos teléfonos —ni en el que se enseña ni en el que se comprueba— permanece ningún dato del DNI, ni en la galería de fotos ni en la carpeta de archivos. Digamos que su DNI digital lo guarda la Policía en sus bases de datos. Cuando el interesado mete la contraseña, le pide a la Policía que lo haga visible en el otro teléfono durante un minuto.

Es decir, tampoco es necesario, como hemos escuchado en algunas tertulias, comprar “un aparatito” para verificar el QR. Basta otro móvil con la aplicación instalada (que tiene un lector para verificar otros DNI digitales).

El “aparatito” es útil si quiere introducir esa información automáticamente en los archivos de su negocio a través de un lector de códigos, webcam, escáner o tableta. Por ejemplo, como ya hacen las notarías. Pero, si no lo tiene, puede visualizar los datos con el móvil y apuntarlos a mano, como hacía con el DNI físico.

Pongamos un ejemplo

Imaginemos el caso más sencillo. Tiene un bar de copas y quiere asegurarse de que no se le cuelen menores. El portero, con su aplicación MiDNI, escanea el QR que le enseñan los jóvenes. Estos eligen entre las tres opciones posibles de información que dan: DNI edad, DNI simple o DNI completo. En la primera aparece foto, DNI y si son mayores de edad. Nada más. Al portero no le aparece la dirección de su casa. En la fórmula simple aparece, además, sexo, fecha de nacimiento y validez del DNI, y en el DNI completo se enseñan todos los datos.

El contratiempo que a veces nos hemos encontrado es que, dependiendo de la cobertura, la aplicación se queda “pensando” y finalmente aparece el mensaje: “No ha sido posible verificar tu contraseña. Inténtalo pasados unos segundos”.

Importante: el DNI digital solo sirve para ciudadanos españoles. Aún no existe un Número de Identidad de Extranjero (NIE) digital. Así que no podrá identificar a ciudadanos extranjeros.

Es falso que se puede falsificar con un editor de imagen.

CÓMO REGISTRARSE

La Policía ha difundido varios vídeos que explican cómo sacarse el DNI digital.

Importante: no confunda el DNI electrónico con el DNI digital. El primero es el que lleva en la cartera y tiene un chip. Actualmente, todos los DNI son electrónicos; otra cosa es que usted no haya usado el chip. El DNI digital únicamente se lleva en el móvil, nada más. Por eso también le llaman DNI en el móvil. Además, está la firma electrónica, que, si la solicitó, la tendrá instalada en el teléfono u ordenador y le servirá para firmar documentos online.

Hay tres formas de sacarse el DNI digital y en todas necesita tener a mano su móvil:

  1. Por internet, si tiene certificado digital.
  2. En las unidades de documentación de la Policía, al mismo tiempo que renueva el DNI. Es la forma más sencilla porque un funcionario le asesorará. Sin embargo, tiene que esperar a tener cita.
  3. En los PAD (Puntos de Actualización de Documentación), que son terminales automáticos, similares a cajeros. Están en las comisarías. Es relativamente sencillo, seguro y rápido. Puede ir a cualquier hora y suelen estar libres.
Tampoco es necesario comprar “un aparatito” para verificar el QR. Basta otro móvil con la aplicación instalada.

EL DNI DIGITAL TAMBIÉN EN LAS NOTARÍAS

Cuando llegue a la notaría, entre en su aplicación MiDNI. Elija la opción “mostrar DNI completo”. La notaría tendrá 60 segundos para escanear el QR de su móvil que aparezca en pantalla. El personal de la notaría contará con un lector como el que ve.

A través de la aplicación SIGNO (Sistema Integrado de Gestión del Notariado) y en la Sede Electrónica Notarial, totalmente segura, escanearán el QR. Automáticamente se realizará una verificación con el servicio de Policía Nacional para validar el documento de identificación digital mediante el propio código QR, garantizando así que los datos son auténticos. Es instantáneo y ya está: usted quedará legalmente identificado. Después se generará automáticamente un informe en un archivo PDF. 

CÓMO DARSE DE ALTA EN EL DNI DIGITAL

El Euro digital

LA @

En España la gran oportunidad la representa BIZUM, un sistema construido por que conecta las cuentas directamente a través del teléfono.

EL EURO DIGITAL

Gabriel Cruz

Ni es una criptomoneda ni hará desaparecer los billetes. Entonces, ¿para qué queremos una moneda digital europea?  Se pensó en ella ya en 2021 pero ahora Europa se ha dado cuenta de que es más necesaria que nunca.

Empiezo reconociendo mis errores, en un reportaje de esta revista en 2023 dije, como también hicieron otros medios, que el euro digital estaría circulando en 2025. Hoy puede comprobar que no ha sido así. Se lo justificaría en que “la culpa es de los demás” porque eran los datos que entonces nos facilitaban.  Si ahora le digo que muy posiblemente lo veremos en 2029: ¿Me creería? ¿Qué es lo que ha cambiado desde entonces?  Francisco Uría, director del Centro de Análisis y Estudios del Instituto Español de Analistas, nos da la clave: “Si al comienzo el euro digital iba encaminado a una mejora en la eficiencia de pagos transfronterizos, ahora se trata ante todo de una cuestión de autonomía estratégica aplicada a los pagos. Porque en este momento, en el que prácticamente todo se convierte en un arma potencial, Europa quiere tener asegurados suministros y sus funciones económicas críticas”.


LA MÁXIMA AUTORIDAD MONETARIA DESARROLLA EL PROYECTO DEL EURO DIGITAL DE LA MANO DE LAS ENTIDADES FINANCIERAS DE LA EUROZONA


La debilidad europea
Ahora mismo, cuando usted paga con tarjeta o con el móvil en un comercio: ¿qué símbolo aparece junto al de su banco? Visa o Mastercard. Solo hay seis países europeos con sistemas de pagos con sus tarjetas nacionales Bancontact (Bélgica), CB (Francia), Girocard (Alemania), PagoBancomat (Italia), Multibanco (Portugal) y Dankort (Dinamarca) . En el resto de Europa reinan las dos estadounidenses (Visa y Mastercard). Si vamos a pagos entre países, es decir, si por ejemplo quiere comprar en un comercio francés, el dato asusta. Visa y Mastercard tienen una cuota de mercado de casi el 90 %. Lo dice en su cuarta página el informe de la UE  “Pagos digitales en la UE Cada vez más seguros, rápidos y baratos, aunque persisten lagunas”

La presidenta del Banco Central Europeo, Chistian Lagarde lo ha dicho en varias ocasiones: “Los pagos con tarjeta se sostienen en una infraestructura no europea y, aunque cumple con la normativa europea, nuestros datos salen fuera de la Unión”.  Un ejemplo claro de cómo puede afectar ese dominio de Mastercard y Visa se vio cuando suspendieron sus operaciones en Rusia en protesta por la invasión de Ucrania en 2022. Las tarjetas de los que estaban en Rusia, turistas incluidos, dejaron de funcionar y tuvieron que volver al efectivo o transferencias bancarias.  

Es decir, el temor a quedar desconectada de los sistemas de pago —dominados por proveedores estadounidenses como Visa y Mastercard— y sin una alternativa comunitaria ha hecho acelerar al Banco Central Europeo el diseño del euro digital. La máxima autoridad monetaria desarrolla su proyecto de la mano de las entidades financieras de la eurozona, pero sigue a la espera de un marco legislativo que dé luz verde a la iniciativa.


EL TEMOR A QUEDAR DESCONECTADA DE LOS SISTEMAS DE PAGO Y SIN UNA ALTERNATIVA COMUNITARIA HA HECHO ACELERAR AL BANCO CENTRAL EUROPEO EL DISEÑO DEL EURO DIGITAL


Competir con las tarjetas

Visa y Mastercard no son bancos sino intermediarios tecnológicos que permiten que “hablen” entre sí un banco con el comercio donde usted compra. Si hiciésemos un paralelismo, es como una plataforma de reservas hoteleras (tipo Booking o Trivago). Son intermediarias que ponen en contacto, a cambio de una comisión, al hotel con el cliente, y les da seguridad en la transacción.

Por cada transacción que pasa por las tarjetas de Visa o Mastercard desde el comercio al banco, se llevan una comisión entre el 1.15% y el 2.5%.  Así, por todo el mundo. Básicamente la mitad de la comisión es para bancos, la otra mitad para Visa y Mastercard. Así que no solo los datos, también el dinero sale de la UE. Los comercios europeos pagaron en comisiones 3.750 millones de euros anuales. Para que se haga una idea del gigante que se está alimentando, ambas suman una capitalización de 1,1 billones de euros, cercana a la del conjunto de los 35 valores del Ibex.

¿Por qué Europa no tiene este sistema de pagos? Como señala Uría “ese es el punto en el que el que estamos: ¿cómo construyes algo de esa escala que atienda a los millones de operaciones en Europa que hacen los consumidores europeos?”.


POR CADA TRANSACCIÓN QUE PASA POR LAS TARJETAS DE VISA O MASTERCARD DESDE EL COMERCIO AL BANCO, SE LLEVAN UNA COMISIÓN ENTRE EL 1.15% Y EL 2.5%


Las claves

Al igual que pasa con los billetes, que se imprimen respaldados por el BCE (Banco Central Europeo) y que luego distribuyen los bancos, el euro digital será emitido por el Banco Central Europeo y lo distribuirá cada banco. Ahora bien, como señala Uría, “los bancos ya han invertido y siguen invirtiendo en sistemas de pagos. Lo que quisieran es que se aproveche al máximo ese esfuerzo y que el euro digital no frustre lo que se pueda construir gracias a la iniciativa privada. En España la gran oportunidad la representa BIZUM, un sistema construido por que conecta las cuentas directamente a través del teléfono. Te identificas con tu teléfono y luego se hace la transacción. Así que, Bizum se parece más a una transferencia bancaria inmediata entre particulares que a un pago con tarjetas, que tiene un intermediario. Los avances de BIZUM en acuerdos de interoperabilidad con otros sistemas europeos representan una posibilidad creciente de construir una solución privada alternativa al euro digital” . Bizum es la plataforma española para enviar dinero entre particulares usando el móvil. El resto de países europeos tienen otras como Bancomat, Bizum, Sibs-mb Way, Vipps MobilePay y EPI Company. Ahora estos bancos europeos quieren hacer compatibles estos sistemas para permitir pagos transfronterizos, gratuitos e inmediatos. Es decir, que usted pueda darle dinero, por ejemplo, a un francés. Por eso, como señala Uría “en esta etapa, en que deben definirse las características finales del euro digital, deberían considerarse seriamente los costes derivados de la construcción de nuevas infraestructuras de pagos y tratar, en lo posible, de que el euro digital aproveche las infraestructuras que ya sabemos que funcionan”.

Así pues, los bancos son una pieza fundamental en el proyecto del euro digital, ya que estarán obligados a facilitar su distribución y uso a los ciudadanos. Pero no tienen claro la rentabilidad económica de estas operaciones. Recuerde: en el pago con tarjeta el banco se queda con parte de la comisión que se cobra al comerciante por procesar el pago. Sin embargo, con el euro digital esto no sucedería porque, insistimos, es como pagar con billetes digitales, no hay intermediarios.  Además, los bancos temen que en tiempos de crisis la gente pueda meter sus ahorros bancarios en monederos de euros digitales. Pero como señaló José Manuel Marqués, director del Departamento de Innovación Financiera e Infraestructuras de Mercado del Banco de España (BdE), en un podcast del BdE : “El euro digital no es un instrumento de depósito de valor.  (…) Habrá límites en las tenencias, para poder garantizar que, efectivamente, se utiliza para hacer pagos, no para ahorrar”. Es decir, no es un producto financiero y su acumulación no generará intereses como en un depósito bancario.


LOS BANCOS SON UNA PIEZA FUNDAMENTAL EN EL PROYECTO DEL EURO DIGITAL, ESTARÁN OBLIGADOS A FACILITAR SU DISTRIBUCIÓN Y USO A LOS CIUDADANOS


Cómo se paga

Uno de los temores que genera el euro digital es el de la privacidad. Es decir, usted cuando paga con billetes ni banco ni Estado sabe cómo se lo ha gastado. Pero si paga con tarjeta ya deja un rastro, al menos para su banco. El euro digital lo que se pretende es que sea una equivalencia al uso de papel, Como apunta Francisco Uría “es uno de los puntos que más se quiere garantizar. Que no haya duda de que se pueda hacer una trazabilidad o pueda haber un control, más allá de lo que exija la prevención del blanqueo de capitales, de modo similar a como ya sucede con el dinero en efectivo.  En cualquier caso, esto es Europa y tenemos una legislación de protección de datos muy fuerte”.  El euro digital se podrá llevar en el móvil a modo de monedero y permitirá pagos acercando el móvil (sistema NFC) o escaneando códigos QR. También podrá llevarse con una tarjeta física inteligente (Smart card).  También está previsto su uso off-line, es decir cuando no se tenga cobertura. Lo que se hará es que usted podrá realizar el pago y, cuando haya cobertura, podrá actualizar los datos de su cuenta de euros. También se estudia la posibilidad de que el dinero digital se almacene localmente en el dispositivo del usuario final.

Lo que está claro es que no es una moneda espía ni se lanza para controlarnos, como señalan algunas teorías conspiratorias. Si se las cree, tranquilo, podrá seguir pagando con billetes o las tarjetas de ahora.   

Ni criptomoneda ni conspiración

La falta de información que hubo al principio con el euro digital hizo extender todo tipo de teorías conspiratorias. Muchas aún se mantienen y costará tiempo desterrarlas. Como señaló la jefa de la División End-to-End Product & Delivery del Banco Central Europeo (BCE), Mayte Arráez, en una charla del BdE “habrá que hacer un trabajo de concienciación”.  Les queda un duro camino.

Por ejemplo, nos hemos encontrado, no solo en redes sociales, sino en tertulias de televisión, aseveraciones como que el euro digital tendrá “una lucha de tú a tú con el Bitcoin”. Falso. El euro digital no será una criptomoneda como el Bitcoin cuyo precio sube o baja, sino que es estable: un euro digital siempre será una moneda de un euro.
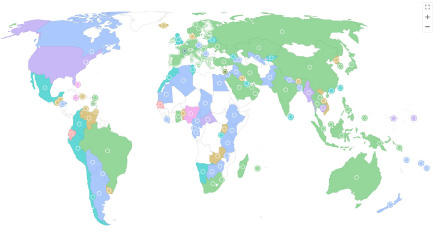
Varios países han lanzado monedas digitales respaldadas por sus respectivos bancos centrales. Por ejemplo, en China está el E-CNY yuan digital; en Bahamas está el sand dólar; en Jamaica el jam-dex; en Nigeria el eNaira; en India está la e-rupia; en Rusia el rublo digital…  Algunos conspiranoicos señalaron que el euro digital será como, por ejemplo, el yuan chino que se emitió con una caducidad; es decir, si no se gasta en un plazo de tiempo desaparece el dinero. Todo con el fin de fomentar el consumo.  Sin embargo,  eso fue un bulo que corrió en 2021 y que aún pervive y que confundió el yuan digital con cupones de consumo que sí tenían caducidad.  Otro ejemplo de bulo afecta a Nigeria. Dicen que su dinero digital eNaira solo se pudo usar en determinada parte del país y que se hizo para dinamizar la economía de esa zona. Sin embargo, esta afirmación lanzada por un tertuliano en un programa de televisión también es falsa. Consultado en el Banco Central de Nigeria , comprobamos que no dice nada sobre zonas de uso. Lo que sí sucede, confirmado con otras fuentes, es que debido a las dificultades de conexión de este gigantesco país de 200 millones de habitantes, su uso es más habitual en unas zonas que otras, se cree que por problemas de conectividad. Aun así, se estima que solo un 5% de los nigerianos lo usan.  En cualquier caso, como la señala la Unión Europea, el euro digital nunca sería dinero programable.

El euro digital se podrá llevar en el móvil a modo de monedero y permitirá pagos acercando el móvil (sistema NFC) o escaneando códigos QR.

¿Cómo están las otras monedas estatales?

En el mundo hay varios proyectos de monedas digitales como el euro digital, aproximadamente son unos 137.  Algunos ya están funcionando. Este es del  Atlantic council.  Se trata de un centro de pensamiento estadounidense sin fines de lucro, fundado en 1961, dedicado a fomentar el liderazgo y la cooperación internacional en asuntos transatlánticos

El euro digital no será una criptomoneda como el Bitcoin cuyo precio sube o baja, sino que es estable: un euro digital siempre será una moneda de un euro.

Para cuando

El BCE está metiendo prisa al Parlamento Europeo para que tenga lista una normativa sobre el euro digital y concretar mejor cómo será su uso.  El caso es que, tras una fase de preparación que se ha iniciado en 2025, se prevé que en el 2027 se lance una prueba piloto. Después en el 2029, si todo va bien, se estrenaría esta nueva moneda. 


Para saber cómo va el proyecto. Mejor es clicar en esta web.

Si sigue con dudas

Discurso de Piero Cipollone ante el Parlamento Europeo para que agilizaran la normativa del euro digital. ¿Un discurso? Sí, este es más importante que cualquier otro estudio de los que abundan sobre el tema. Cipollone, miembro del Comité Ejecutivo del BCE, ante la Comisión de Asuntos Económicos y Monetarios del Parlamento Europeo, es el máximo responsable de que tenga éxito (o no) el euro digital.  Lo más interesante del discurso es las referencias que hace a una interesante bibliografía.


Por si le quedan preguntas

Si la Web del banco central europeo no ha resuelto sus dudas, tiene también la del Banco de España


El euro digital: no solo tecnología, por David Cano

PROTECCIÓN AL CONSUMIDOR

LA @

DAVID CANO,

socio de Analistas Financieros Internacionales

Su diseño, implementación y regulación determinarán si se convierte en una herramienta de progreso o en una fuente de nuevas tensiones"

El euro digital: no solo tecnología

El euro digital ha dejado de ser un proyecto teórico para convertirse en una prioridad estratégica en la zona euro. Varios ministros de Economía han instado a acelerar su desarrollo y el Parlamento Europeo ha respaldado el avance del proyecto dentro de lo establecido por el Banco Central Europeo (BCE) -que lleva trabajando en ello desde 2021-, reconociéndolo como una pieza clave para la soberanía monetaria europea.

Este impulso se produce en un contexto de profunda transformación tecnológica del sistema financiero, en el que la digitalización del dinero ya no es una hipótesis, sino una realidad en marcha. Como ocurre con otras innovaciones, desde la tokenización de activos hasta las finanzas descentralizadas (de todo ello escribo en un artículo reciente en el número 186 de Papeles de Economía Española editado por Funcas), el debate no gira tanto en torno a si se producirá el cambio, sino sobre cómo integrarlo de forma ordenada y sin riesgos en el sistema financiero.

Dinero oficial

El euro digital será una CBDC (por sus siglas en inglés: Central Bank Digital Currencies), es decir, una moneda digital emitida por un banco central (el BCE) que, a diferencia de las criptomonedas, mantendrá el respaldo institucional y el curso legal. Es decir, y creo que esto todavía es necesario reiterarlo, el euro digital no será una criptomoneda más (éstas no requieren de una autoridad central para su emisión o validación), sino “dinero oficial”, como el efectivo: poseerá el mismo valor que la moneda fiduciaria tradicional. Este es un punto relevante: no pretende sustituir al sistema financiero “convencional”, sino modernizarlo, haciéndolo más eficiente y adaptado al entorno digital. Su diseño contempla, además, una doble modalidad: pagos online, intermediados por entidades financieras, y pagos offline, que permitirían operar incluso sin conexión, replicando en cierta medida las características del efectivo.

Pero el verdadero debate no es tanto tecnológico como institucional. La insistencia de los ministros en la compatibilidad entre soluciones públicas y privadas refleja una preocupación central: evitar que el euro digital desplace a los intermediarios financieros tradicionales. El riesgo de desintermediación bancaria es uno de los más citados. Si los ciudadanos pudieran mantener depósitos directamente en el banco central, se vería afectada la capacidad de los bancos para conceder crédito, con implicaciones potenciales para la estabilidad financiera.

Un delicado equilibro

Por ello, el diseño del euro digital está condicionado por un delicado equilibrio. Por un lado, debe ofrecer una alternativa segura frente al auge de las stablecoins, esto es, criptodivisas vinculadas a monedas fiduciarias u otros activos como deuda pública con la intención de mantener una cotización lo más estable posible -y que son una forma de dinero digital estable y programable con potencial para integrarse en infraestructuras de pagos y mercados tokenizados. Por otro lado, debe evitar alterar de forma abrupta el funcionamiento del sistema bancario. En este sentido, la experiencia reciente muestra que la innovación tecnológica no siempre elimina a los intermediarios, pero sí redefine su papel.

La dimensión geopolítica añade una capa adicional de complejidad. El auge de las stablecoins denominadas en dólares estadounidenses y el desarrollo de monedas digitales en otras jurisdicciones han puesto de manifiesto el riesgo de pérdida de autonomía monetaria. El BCE ha advertido que la expansión de estas soluciones privadas podría afectar a la transmisión de la política monetaria y aumentar la dependencia del sistema financiero europeo respecto a otras áreas económicas. En este contexto, el euro digital se configura como una herramienta para preservar la soberanía monetaria en un entorno de creciente competencia tecnológica.

Desafíos jurídicos

No obstante, junto a las oportunidades emergen también desafíos jurídicos relevantes. La implantación del euro digital obliga a repensar cuestiones como la protección de datos, la trazabilidad de las operaciones o la responsabilidad en caso de fallos del sistema. Uno de los retos más complejos será encontrar un equilibrio entre privacidad y control: garantizar la prevención del fraude y del blanqueo de capitales sin comprometer los derechos individuales.

Asimismo, la ciberseguridad se convierte en un elemento crítico. A diferencia del efectivo, una moneda digital depende de infraestructuras tecnológicas cuya integridad debe estar plenamente garantizada. Esto exige no solo inversiones constantes, sino también marcos de supervisión y gobernanza adecuados.

En este escenario, algunos planteamientos alternativos han ganado relevancia. Frente a un modelo puramente público, se ha propuesto el desarrollo de soluciones híbridas, en las que entidades privadas emitan instrumentos digitales respaldados por el banco central. Este enfoque permitiría combinar innovación y estabilidad, evitando tanto la fragmentación del sistema como la concentración excesiva en el balance del banco central.

En definitiva, el euro digital no es únicamente una innovación tecnológica, sino una transformación institucional del dinero. Su éxito dependerá menos de su arquitectura técnica que de su capacidad para integrarse en el ecosistema financiero existente, garantizando la confianza de ciudadanos y empresas.

La aceleración política del proyecto sugiere que su desarrollo normativo podría estar próximo. El reto será asegurar que esta nueva forma de dinero refuerce —y no debilite— los principios que han sustentado el sistema financiero europeo: estabilidad, seguridad jurídica y confianza. Porque, como demuestra la experiencia reciente, la tecnología puede transformar los mercados, pero son las instituciones las que determinan su impacto final.

Privacidad y seguridad

Por último, y no menos importante, no debe dejarse de lado que cualquier innovación tecnológica debe ser PSI, es decir, debe garantizar la privacidad y la seguridad, pero también la inclusión. El euro digital debe favorecer la inclusión financiera, facilitando el acceso a servicios en zonas con baja bancarización o a colectivos tradicionalmente excluidos.  

En conclusión, el euro digital (así como el resto de CBDC) no es simplemente una innovación tecnológica, sino que también es una reconfiguración institucional del dinero. Su diseño, implementación y regulación determinarán si se convierte en una herramienta de progreso o en una fuente de nuevas tensiones. Para conseguir lo primero y evitar lo segundo, su análisis debe ser multidisciplinar, integrando perspectivas económicas, jurídicas, sociales y tecnológicas. El tiempo, esfuerzo y rigor dedicado en los últimos meses en su diseño creo que permiten ser optimistas respecto a que supondrá un avance. Como también lo fue la creación del euro como moneda “convencional”.

La fiabilidad y calidad de los datos: III Jornadas Tecnológicas

LA @

Asistentes a la jornada.

La fiabilidad y calidad de los datos: III Jornadas Tecnológicas

Redacción

El valor del dato en la sociedad del siglo XXI centró el debate de las III Jornadas Tecnológicas del Notariado, organizadas por el Consejo General del Notariado en colaboración con el Colegio Notarial de Valencia y el Centro Tecnológico del Notariado. En el encuentro, expertos en innovación, economía digital y sector público coincidieron en que el reto ya no es generar datos, sino convertirlos en valor económico y social en un entorno de confianza.

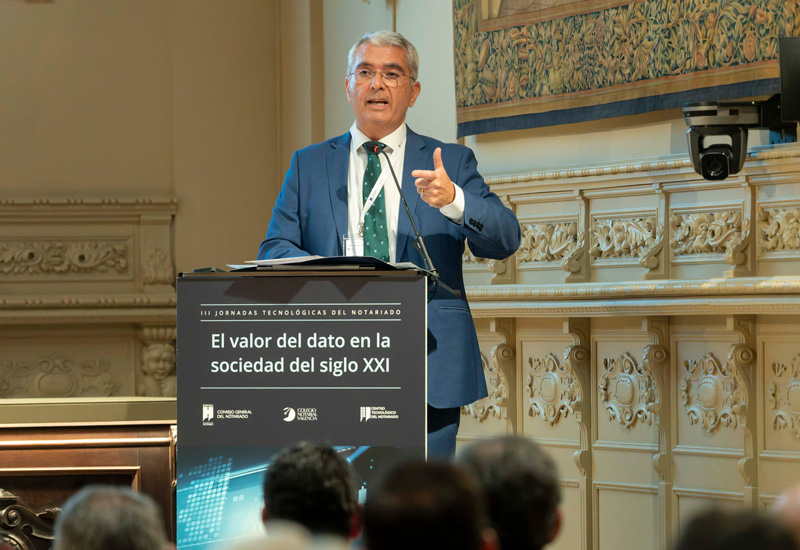
La ponencia inaugural fue impartida por Lorenzo Cotino, presidente de la Agencia Española de Protección de Datos (AEPD), quien señaló la importancia de “apostar por la innovación, por la circulación del dato y que se pueda explotar, pero obviamente con cumplimiento». También aseguró que “el principio de calidad es un elemento esencial, y que la transparencia no es solo una obligación, sino que va más allá: es lo que va a legitimar socialmente que se puedan explotar los datos. La sociedad debe estar informada de qué datos se van a utilizar y para qué».


PROFESIONALES DEL ÁMBITO INSTITUCIONAL, TECNOLÓGICO Y ECONÓMICO ANALIZARON EL PAPEL ESTRATÉGICO DEL DATO EN LA SOBERANÍA DIGITAL EUROPEA


El decano del Colegio Notarial de Valencia, José Carmelo Llopis, tras dar la bienvenida a los más de 150 asistentes a la jornada, defendió la función notarial como pieza clave para la seguridad jurídica de las transacciones: “El notario recibe de manera primaria los datos jurídicos, los verifica, los parametriza y los conserva de manera segura, ofreciendo trazabilidad. Los notarios autorizamos 8 millones de documentos al año, cuyos datos más relevantes se graban debidamente parametrizados y estructurados en el Índice Único Informatizado Notarial, que es el mejor radar a disposición de las Administraciones y autoridades públicas para luchar contra la corrupción, el blanqueo de capitales y la financiación del terrorismo, con más de 175 millones de documentos, 30.000 millones de datapoints y un tamaño de 9 terabytes”, ha destacado.

La calidad

El vicepresidente del Consejo General del Notariado, Manuel Seda, presente en las III Jornadas y encargado de su clausura, reiteró que “es fundamental garantizar la calidad del dato, su fiabilidad y adecuada usabilidad. Los datos no son un elemento neutro, sino que produce efectos y afecta a la vida de los ciudadanos y al ejercicio de sus derechos”.

“La función notarial dota de certeza y confiabilidad a la información que accede al tráfico jurídico, asegura que esa información sea confiable, esté verificada y se ajuste a derecho. En la sociedad actual, la sociedad del dato, el valor no está en la cantidad de información que circula, sino fundamentalmente en la confianza que podemos depositar en ella: sin un dato cierto y seguro las decisiones que podamos tomar no podrán ser correctas”, añadió el vicepresidente del CGN.


CONFIANZA, GOBERNANZA E INFRAESTRUCTURAS: CLAVES PARA TRANSFORMAR LA INFORMACIÓN EN VALOR ECONÓMICO Y SOCIAL.


La confianza

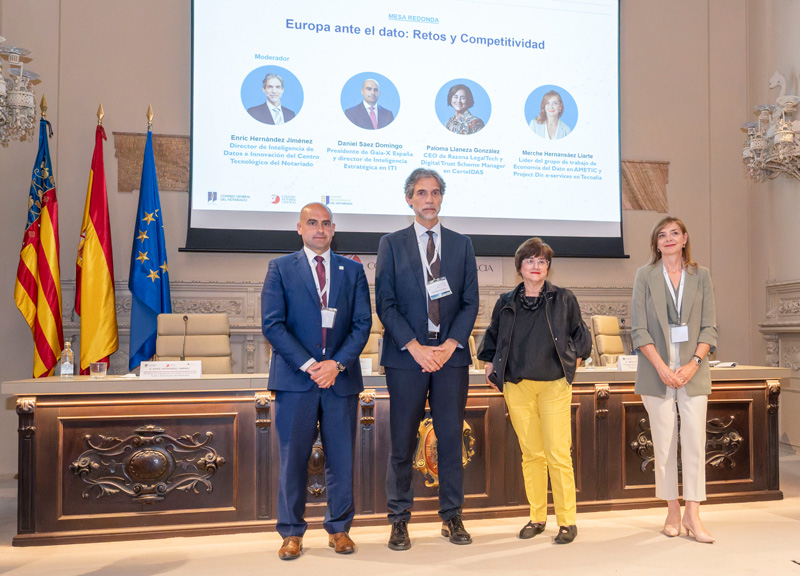
La mesa redonda Europa ante el dato. Retos y competitividad, moderada por Enric Hernández Jiménez, director de Inteligencia de Datos e Innovación del Centro Tecnológico del Notariado, reunió a expertos del ámbito tecnológico y regulatorio que coincidieron en que la clave del modelo europeo reside en la confianza.

Paloma Llaneza, CEO de Razona LegalTech y Digital Trust Scheme Manager en CerteIDAS, puso el acento en la infraestructura invisible que sustenta la economía digital: “Europa es la única jurisdicción del mundo construyendo una infraestructura de confianza pública y certificada”. En su intervención, defendió que elementos como la identidad digital, la firma electrónica o el futuro wallet europeo constituyen la base operativa que permite que los datos circulen con valor jurídico, y advirtió del riesgo de que la fortaleza regulatoria europea no se traduzca en una implantación efectiva. “Lo que está en juego en los próximos cinco años no es solo cuánta capacidad de cómputo construimos; es si somos capaces de mantener el ritmo de acreditación, certificación y supervisión que hace posible que esa capacidad opere con garantías”.

Daniel Sáez, presidente de Gaia-X España y director de Inteligencia Estratégica en ITI, destacó el papel de los espacios de datos y los Data Labs como palancas para acelerar la generación de valor. “Los Data Labs actúan como entornos intermedios, neutrales y seguros que permiten a propietarios de datos y desarrolladores de IA explotar información y generar valor de forma más rápida y confiable”, afirmo. A su juicio, la falta de confianza sigue siendo uno de los principales retos, ya que frena la compartición de datos pese a los avances de Europa en estándares y tecnologías. En esta línea, el presidente de Gaia-X subrayó que estas infraestructuras facilitan la monetización del dato y reducen las barreras de entrada en el desarrollo de modelos de inteligencia artificial.


LA LABOR DE LOS NOTARIOS COMO GENERADORES DE DATOS FIABLES ES CLAVE EN LA ECONOMÍA DIGITAL, LA VIVIENDA Y EL ÁMBITO MERCANTIL


Por su parte, Merche Hernansáez Liarte, líder del grupo de trabajo de Economía del Dato en AMETIC y Project Director e-services en Tecnalia, incidió en la necesidad de abordar la economía del dato desde una visión estratégica integral. “Sin confianza no hay economía del dato: la gobernanza, las reglas claras y los espacios de datos son habilitadores clave”, aseguró.  Hernansáez apuntó que el gran reto no es tecnológico, sino de adopción de esos espacios de datos, especialmente por parte del tejido empresarial, donde es necesario traducir los modelos en soluciones concretas y accesibles.

Política de vivienda

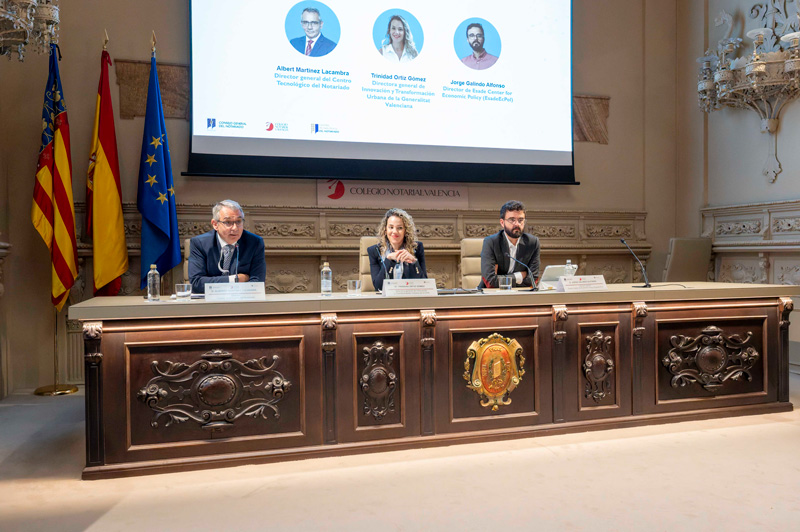
La segunda mesa redonda El valor del dato en la política de vivienda moderada por Alberto Martínez Lacambra, director general del Centro Tecnológico del Notariado, abordó cómo el uso de datos puede contribuir a diseñar políticas públicas más eficaces ante uno de los principales retos sociales. Durante el debate se plantearon cuestiones como la creciente dificultad de acceso a la vivienda, especialmente para los jóvenes, el papel del dato frente al relato en el diseño de políticas públicas, o cómo revitalizar el mercado del alquiler en un contexto de reducción de la oferta.

En este sentido, Trinidad Ortiz, directora general de Innovación y Transformación Urbana de la Generalitat Valenciana, destacó la importancia de utilizar “datos reales, veraces y actualizados para mejorar la planificación urbana y tomar decisiones más eficaces en el diseño de las políticas de vivienda y que tengan resultado sobre la sociedad”.

Por su parte, Jorge Galindo, director adjunto en EsadeEcPol (Esade Center for Economic Policy), subrayó la necesidad de contar con datos de calidad y comparables para comprender y analizar mejor la problemática de acceso a la vivienda o la evolución del mercado, y apuntó que solo a partir de diagnósticos rigurosos será posible diseñar políticas de vivienda efectivas y sostenibles en el tiempo. “Sin datos de calidad no hay decisiones públicas de calidad: por ejemplo, en materia de vivienda. Legislar e implementar sin conocer la realidad en detalle es legislar a ciegas. O, lo que es peor: legislar a base de relato”, asegura Galindo.

La jornada fue clausurada por el vicepresidente del CGN, Manuel Seda, y la primera teniente de alcalde del Ayuntamiento de Valencia, María José Ferrer, junto al decano José Carmelo Llopis. Ferrer San Segundo avaló la organización de estas jornadas como espacio de reflexión y encuentro para debatir sobre los retos de futuro, destacando como fundamental la colaboración público-privada para impulsar la innovación y reforzar la economía digital. La primera teniente de alcalde, el decano de los notarios valencianos y el vicepresidente del CGN coincidieron en que la gestión del dato evoluciona a gran velocidad y plantea desafíos para el mundo del derecho, las instituciones públicas y privadas y toda la sociedad.

Clausura. De izquierda a derecha: Manuel Seda, María José Ferrer y José Carmelo Llopis.

Cuidado con debilitar la fiabilidad del sistema

El decano del Colegio Notarial de Valencia, Carmelo Llopis, remarcó que el documento notarial es fuente auténtica primaria de datos verificados y precisó que “si alimentamos un registro con datos no corroborados, lo que saldrá de este serán datos no verificados”. El Anteproyecto de Ley de Integridad Pública, que plantea admitir el documento privado como título inscribible de las participaciones sociales en el Registro Mercantil, “parece no conocer esta premisa, permitiendo que el registro se alimente y publique datos que no han sido controlados en origen por el notario”, señaló. Esto implicaría “debilitar la fiabilidad del sistema, sustituyéndolo por uno menos eficiente y con más coste para las PYMES españolas”, concluyó.

De izquierda a derecha: Enric Hernández Jiménez, Daniel Sáez, Paloma Llaneza y Merche Hernansáez.

MANUEL SEDA:

“La función notarial dota de certeza y confiabilidad a la información que accede al tráfico jurídico”

LORENZO COTINO:

“La sociedad debe estar informada de qué datos se van a utilizar y para qué"

La ponencia inaugural fue impartida por Lorenzo Cotino.
De izquierda a derecha: Alberto Martínez Lacambra, Trinidad Ortiz y Jorge Galindo.

Entrevista a Ricardo Garrido, expresidente del Consejo General del Procuradores de España

EN ESTE PAÍS

La Procura será la clave de esta nueva era de la Justicia en España”

Ricardo Garrido,

expresidente del Consejo General del Procuradores de España

Carlos Capa

Con más de 40 años de dedicación a la procura, tres décadas como decano del Colegio de Procuradores de Ourense y tres mandatos como presidente del Consello Galego dos Procuradores, Ricardo Garrido Rodríguez dedicó el último año y medio de su carrera profesional a presidir el Consejo General de Procuradores de España (CGPE), cargo en el que fue sustituido el pasado 10 de abril por Alberto García Barrenechea. En esta entrevista conversamos con él sobre diversos asuntos, pero, sobre todo, sobre la Ley 1/2025 Eficiencia Justicia, que se aprobó y entró en vigor durante su mandato.

-La Ley 1/2025 nace con la promesa de una Justicia más eficiente y ágil. Desde la perspectiva de la Procura: ¿Qué está funcionando y qué sigue generando incertidumbre?

– Todo el mundo pide más recursos, más funcionarios, más jueces, mejor tecnología… Nosotros decimos: “De acuerdo”. Pero eso no va a resolver el atasco judicial. Para una Justicia más ágil, y para reducir los tiempos de duración en los procedimientos, la mejor opción es atribuir a los procuradores competencias de ejecución; acceso a datos mediante el reivindicado Punto Neutro Judicial, embargos, como sucede en otros países de nuestro entorno. Nosotros estimamos que aprovechando mejor los 30.000 profesionales que trabajan en la procura española (procuradores, oficiales habilitados y empleados) en cinco años reduciríamos el atasco y los tiempos a la mitad.


“LA NUEVA ERA DE LA JUSTICIA, QUE PARTE DE LA LEY DE EFICIENCIA 1/2025, SÓLO FUNCIONARÁ SI LA PROCURA ASUME TODAS LAS COMPETENCIAS QUE LE CORRESPONDEN”


-Uno de los ejes de la reforma es la implantación de los Medios Adecuados de Solución de Controversias (MASC). ¿Cómo debería encajar la Procura en ese escenario para aportar valor real al proceso?

– Acabamos de poner en marcha un programa de mediación, pionero en España, que agilizará los procedimientos, tanto para el procurador como para demandantes y demandados. Está al servicio de cualquier ciudadano. Ahora bien, también vemos que hay casos muy claros, como los desahucios por impago de alquiler, en los que los MASC son más un obstáculo que una solución.

-¿Qué cambios prácticos está observando en el trabajo diario de los procuradores desde la entrada en vigor de la ley y qué ajustes siguen pendientes para que la reforma sea operativa de verdad?

– En los primeros meses estamos sufriendo los defectos de implantación. Tenga en cuenta que es nuestro colectivo el que tiene que gestionar todos los trámites entre el juzgado y el justiciable. No es en toda España igual, pero hay ciudades en las que estamos padeciendo retrasos, desaparición de expedientes…

-¿Cree que la reforma ha reconocido de forma suficiente el potencial de la Procura como colaboradora esencial de los tribunales, o todavía queda recorrido para ampliar competencias?

– No, ni de lejos. Ni se ha hecho mucho caso a nuestras propuestas legislativas ni el legislador ha entendido que con procuradores que sean verdaderos agentes de ejecución, que puedan acceder directamente al Punto Neutro Judicial o que puedan realizar averiguaciones de patrimonio, de domicilio, notificar o embargar directamente, se resolvería una gran parte de la lentitud y el colapso judicial español. Queda camino y ese camino lo va a recorrer el CGPE. Ha de entenderse que ahora mismo en los juzgados hay atascados miles de millones de euros que no están en el PIB y unos 20 millones de personas y empresas esperando por una solución judicial.


“ACABAMOS DE PONER EN MARCHA UN PROGRAMA DE MEDIACIÓN, PIONERO EN ESPAÑA, QUE AGILIZARÁ LOS PROCEDIMIENTOS”


-Si tuviera que dejar una sola propuesta concreta para que la Ley 1/2025 mejore de verdad la respuesta de la justicia al ciudadano, ¿cuál sería?

– Más Procura. Es bueno para nosotros, pero sobre todo es bueno para los ciudadanos, para el Estado y para los juzgados. No tiene sentido tener infrautilizado a un colectivo como el nuestro, profesionalmente preparado, profundo conocedor del funcionamiento en detalle de los juzgados y con capacidad para resolver el problema más grave y estructural de la Justicia, que es que tiene 4,5 millones de casos sin resolver. Si logramos que la Ley 1/2025 otorgue a la Procura las atribuciones que reclamamos, habremos solucionado el problema y sin coste alguno para el Estado.

-¿Necesita más inversión la Justicia española?

– Claro que sí, sobre todo en más juezas y jueces, porque ahí estimamos un déficit de unos 800 magistrados. Y desde luego, el Estado ha de seguir invirtiendo para ir adaptando la estructura judicial al aumento de la población y la litigiosidad. Pero los últimos datos publicados por la Comisión para la Eficiencia de la Justicia del Consejo de Europa indican que España ya dedica más gasto público a la Justicia que la media, tanto en términos de PIB como por habitante. Y, aun así, tenemos el mayor atasco de nuestra historia, que se ha duplicado en una década. El problema es el modelo de Procura, que aquí no se le deja actuar, crecer y agilizar las demandas.


“CON PROCURADORES QUE SEAN VERDADEROS AGENTES SE RESOLVERÍA UNA GRAN PARTE DE LA LENTITUD Y EL COLAPSO JUDICIAL ESPAÑOL”


-La función notarial comparte con la Procura una fuerte vocación de servicio público y seguridad jurídica. ¿En qué aspectos cree que la experiencia notarial puede ser un referente útil para la procura?

– Para nosotros, para mí en particular también, el Consejo General del Notariado es una organización de la que tenemos mucho que aprender y de la que intentamos aplicarnos algunas de sus enseñanzas. Obviamente y como no puede ser de otro modo manifestar mi más alta gratitud, reconocimiento y admiración a la encomiable labor y savoir faire de su presidenta, Concepción Pilar Barrio Del Olmo, que siempre nos ha prestado generosamente su apoyo y amistad.

-¿Cómo valora la relación institucional entre el Consejo General de Procuradores y el Consejo General del Notariado?

– Mantenemos una relación muy estrecha y espero que muy productiva también para el Notariado. Soy un firme creyente en las sinergias que aportan las relaciones institucionales y el aprendizaje entre organizaciones profesionales, en nuestro caso en el mundo del Derecho y la Justicia.

-Acaba de cerrar su etapa al frente del Consejo General de Procuradores de España (CGPE). ¿Con qué balance personal y profesional deja la presidencia?

– Intensidad es lo que mejor define este año y medio. Hemos preparado el CGPE para la nueva etapa que ha de afrontar tras las elecciones: reglamentaria, económica y estratégicamente. Es mi último y el más grande servicio a la Procura, con el equipo que, en poquísimo tiempo, hemos preparado el cambio de era con eficacia.

-¿Cambio de era para la Procura o para la Justicia?

– La nueva era de la Justicia, que parte de la nueva Ley de Eficiencia 1/2025, sólo funcionará si la Procura asume todas las competencias que le corresponden y que con cuya falta se retrasan y atascan los juzgados.

La Procura será la clave de esta nueva era de la Justicia en España. Ese es el trabajo que hemos dejado encaminado: trasladar a los poderes judicial y legislativo que a la Procura han de asignársele competencias homologables a las de los países de nuestro entorno. Sólo con más jueces, más recursos y más funcionarios no se resuelve el atasco judicial.

-¿Qué ha supuesto para usted, en términos de responsabilidad y aprendizaje, asumir la presidencia del Consejo General de Procuradores en un momento de tantos cambios para la Justicia?

– Bueno, después de hacer 76.000 kilómetros en año y medio y recorrer casi todos los colegios de España, claro que se aprende. Y, para mí, ha sido especialmente interesante asistir a los debates de todos los equipos de trabajo del Gabinete en el CGPE y con los Colegios, ricos en ideas y en confrontación de pareceres. La experiencia ha sido, como digo, dura, intensa, pero también un privilegio que no tiene precio y el más grande honor.

Huella Digital

Ricardo Garrido no tiene perfiles en redes sociales, pero si el Consejo General de Procuradores en X: @ProcuradoresE y en Linkedin.

La pagina web el Consejo General de Procuradores de España esta accesible aquí: