Claves frente al uso fraudulento de criptoactivos

LA @

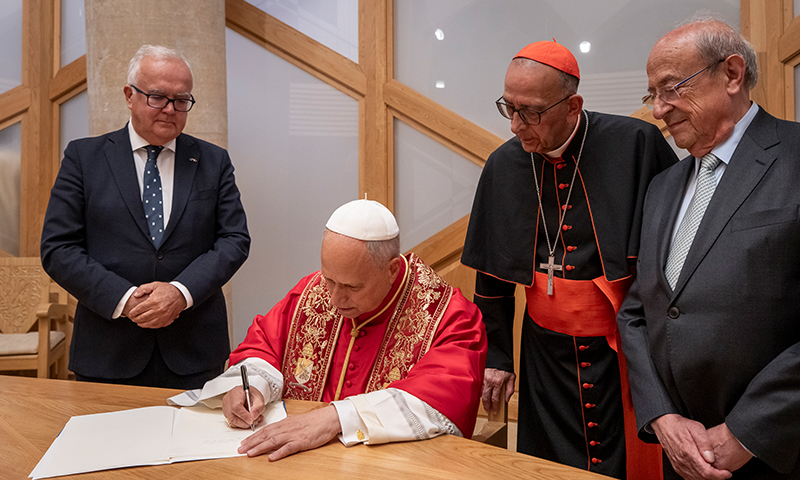
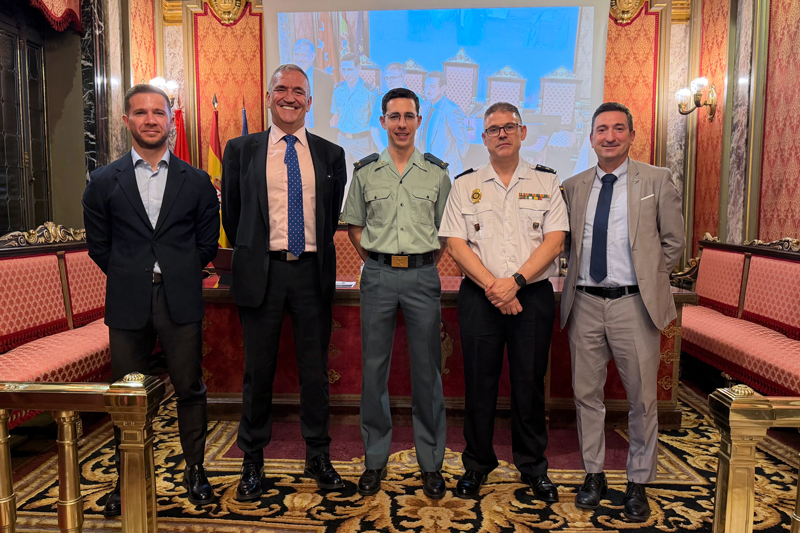
De izda. a dcha.: Álvaro Sevilla, Mariano García Fresno, Juan María Vaquero, Fernando Sanz y Juan Carlos Calleja.

Claves frente al uso fraudulento de criptoactivos

Alejandro Moya Blay

Conocer la verdadera identidad de quienes están detrás de las operaciones con criptoactivos es el gran reto en la lucha contra su empleo en actividades delictivas. Los expertos apuntan a la colaboración institucional y el análisis de las alertas como elementos clave para hacer frente a esta lacra, todo ello dentro del gran esquema de protección en el cual la información que aportan los notarios y la labor de su Órgano Centralizado de Prevención (OCP) constituyen una pieza esencial para la detección de operaciones sospechosas y facilitar el trabajo de las unidades de investigación.

Representantes del Notariado, de las fuerzas y cuerpos de seguridad del Estado y de los sujetos obligados se dieron cita el pasado mes de julio en la sede del Colegio Notarial de Madrid para debatir sobre El riesgo de los criptoactivos en el blanqueo de capitales y la financiación del terrorismo, una jornada organizada por el Consejo General del Notariado (CGN) en el marco de los Cursos de Verano de la Universidad Complutense de Madrid. Las panelistas señalaron que existe cierta opacidad en el sector de las criptos que hace atractivo su uso para distintos tipos de crimen organizado, y coincidieron en la importancia de la cooperación entre operadores, organismos y Administraciones, así como el rastreo de las transacciones, para combatir operaciones fraudulentas que esconden tras ellas graves delitos.

En la inauguración de la sesión, Concepción Pilar Barrio Del Olmo, presidenta del Consejo General del Notariado, puso en valor la colaboración activa de los notarios en la lucha contra el blanqueo de capitales y la financiación del terrorismo. “Los notarios somos sujetos obligados desde el año 2003, con una característica diferencial respecto de otros: mantenemos un contacto directo y diario con las personas y podemos intervenir antes de que una operación llegue a formalizarse cuando existe riesgo de blanqueo”, afirmó.


CONCEPCIÓN BARRIO: “LOS NOTARIOS PODEMOS INTERVENIR ANTES DE QUE UNA OPERACIÓN LLEGUE A FORMALIZARSE CUANDO EXISTE RIESGO DE BLANQUEO”


Barrio Del Olmo apuntó al papel esencial del Órgano Centralizado de Prevención (OCP) del Notariado, que emplea datos auténticos, procedentes de los documentos notariales y contenidos en el Índice Único Informatizado Notarial, “la segunda mayor base de datos de España”, en su labor de análisis de las operaciones. “Desde enero de 2004, los notarios trasladamos a campos parametrizados los datos contenidos en las escrituras públicas, creando el Índice Único Informatizado Notarial, que reúne información de más de 178 millones de documentos, con datos de 48 millones de personas físicas y 3.400.000 de personas jurídicas”, detalló.

La eficacia del modelo español

Asimismo, el notario Juan Kutz, presidente del Grupo de Trabajo de Prevención de Blanqueo de Capitales y Financiación del Terrorismo del Notariado europeo, destacó que los máximos organismos internacionales, como el Grupo de Acción Financiera (GAFI), señalan que el sistema español de prevención es el modelo a seguir: “Si quieren establecer un sistema eficaz, copien el modelo del Órgano Centralizado de Prevención del Notariado español”. Este órgano, explicó, “es el pilar básico de la colaboración con las autoridades y las fuerzas y cuerpos de seguridad del Estado” y su acción permite “evitar la introducción en el sistema legal de dinero obtenido ilícitamente, un ámbito en el que los criptoactivos presentan ciertos riesgos”.

No obstante, Kutz argumentó que en el tráfico jurídico se realizan operaciones con criptoactivos “totalmente legales» y, tomando las debidas precauciones, los notarios “debemos tener una mirada limpia”. Además, aunque por el momento no son muy significativas, puntualizó que las criptos empiezan a estar presentes “en herencias o legados digitales, y los notarios no podemos mostrarnos ajenos a esa realidad”.

Sistemas de intercambio

Fernando Sanz, jefe de Sección de la Unidad de Delincuencia Económica y Fiscal (UDEF) de la Policía Judicial, hizo hincapié en la relevancia de la cooperación internacional y la necesidad de disponer de herramientas para analizar gran cantidad de datos, trazar y seguir el rastro de las operaciones. “Los criptoactivos se están utilizando en operaciones relacionadas con el tráfico de drogas, la trata de personas y el terrorismo porque permiten efectuar pagos muy rápidamente: hablamos de operaciones que se confirman en segundos y no se pueden echar atrás”, alertó.

El representante de la UDEF apuntó a los sistemas de intercambio o exchange como una pieza clave en las investigaciones para disponer de información sobre la titularidad de las criptos: “Estos sistemas deben aplicar políticas rigurosas de conocimiento e identificación del cliente, que nos permitan vincular una operación y su trazabilidad con una persona concreta. Cuando esas políticas no se aplican de forma estricta o los exchange operan desde territorios no cooperantes, se genera una importante brecha de prevención”.


LAS OPERACIONES CON CRIPTOACTIVOS PERMITEN EFECTUAR PAGOS MUY RÁPIDAMENTE, SE CONFIRMAN EN SEGUNDOS Y NO SE PUEDEN ECHAR ATRÁS


Por su parte, Juan María Vaquero, teniente de la Guardia Civil y jefe del Departamento de Investigaciones contra la Financiación del Terrorismo, aludió a un “cambio de paradigma” en materia de terrorismo internacional: “Nuestro trabajo ya no consiste tanto en obtener la información de las transacciones como en descubrir quién se encuentra detrás de cada una de esas direcciones de criptomonedas”.

Vaquero defendió el importante rol que desempeñan los sujetos obligados en el inicio de las investigaciones, “ya que disponen de información de primera mano, incluso más inmediata que la que pueden tener las fuerzas y cuerpos de seguridad”, y se refirió a las futuras amenazas vinculadas al uso de la inteligencia artificial, “como la generación de identidades digitales fraudulentas”, al tiempo que defendió que su utilización también puede reforzar la respuesta del sistema preventivo: “Si somos capaces de establecer un formato común, a nivel español o europeo, tanto para las solicitudes de información como para las respuestas, la IA podría ayudar a procesar de forma automatizada toda esa información, haciendo el sistema más ágil y eficiente, tanto para las investigaciones como para las áreas de compliance”.

Acción y cooperación

Desde la perspectiva de los sujetos obligados, Álvaro Sevilla, jefe de la Unidad de Investigaciones Complejas sobre Delitos Financieros de Revolut, reconoció “la complejidad de identificar una transacción vinculada al terrorismo, el blanqueo u otra actividad delitos entre un billón de transacciones anuales” que se realizan en la plataforma.

Sevilla advirtió que las organizaciones criminales están “profesionalizadas” y tienen una estructura “completamente empresarial, formación específica e incluso incentivos en función de lo que consigan defraudar” y expuso algunos casos prácticos de operaciones fraudulentas y estafas a usuarios vinculadas a operaciones delictivas, así como los mecanismos efectivos que emplean para detectarlas. “Retrasar una transferencia entre 3 y 24 horas es una medida que nos ha resultado realmente eficaz para prevenir este tipo de fraudes. Cuando se bloquea la transferencia, el estafador empieza a mostrarse amenazante y eso hace que la posible víctima empiece a darse cuenta de que algo no va bien”, explicó.

Sobre las comunicaciones de información relacionadas con operaciones sospechosas, el jefe de División de Análisis de Inteligencia Financiera Estratégica del SEPBLAC, Juan Carlos Calleja, señaló que “desde 2021, las comunicaciones relacionadas con el sector cripto se han multiplicado exponencialmente. Esto habla muy bien de los sujetos obligados, que han tenido que invertir en cumplimiento, en formar analistas y examinar las alertas”.


LOS SISTEMAS EXCHANGE DEBEN APLICAR POLÍTICAS RIGUROSAS DE IDENTIFICACIÓN DEL CLIENTE Y SU INFORMACIÓN RESULTA ESENCIAL PARA CONOCER LA TITULARIDAD DE LAS CRIPTOS


En este sentido, subrayó que “el sistema de prevención funciona si trabajamos en común la autoridad supervisora, los sujetos obligados, los cuerpos policiales y las unidades de inteligencia”. Así, apuntó que uno de los motivos del éxito del modelo español es que “dentro de la Unidad de Inteligencia Financiera tenemos unidades adscritas, que incluyen a personal en activo de Policía, Guardia Civil, la Agencia Tributaria o de vigilancia aduanera, que actúan con una doble función y saben perfectamente cómo traducir la información que nos llega en las comunicaciones a indicios en informes operativizables”.

Los criptoactivos “han llegado para quedarse y tenemos que aprender a vivir con ellos; un nuevo formato que irá evolucionando y que debemos seguir”, valoró Mariano García Fresno, jefe de la Unidad de Análisis y Comunicación del Órgano Centralizado de Prevención del Notariado, al cierre de la jornada. “En operaciones con criptoactivos, siempre podemos encontrarnos una parte que no nos dé información, o un exchange que no esté regulado o no tenga las mismas obligaciones, con lo cual tenemos que poner el mayor número de efectivos en evitar la entrada de dinero ilícito en el circuito legal, en el intercambio de criptoactivos a dinero fiat”, añadió. Desde el OCP, concluyó García Fresno, “gracias al trabajo fundamental y la información que nos aportan los notarios, ponemos el foco en los criptoactivos y en todas aquellas operaciones que identificamos como sospechosas y comunicamos a las autoridades competentes”.
Concepción Barrio, presidenta del Consejo General del Notariado.

Las cripto en cifras

Fernando Sanz -jefe de la UDEF- apuntó que, es “muy difícil” tener cifras oficiales sobre el volumen de criptoactivos, aunque “se calcula que actualmente el mercado de capitalización de cripto ronda los 2,16 billones de dólares, lo que significa el 2% del PIB mundial. Mientras que en España se están moviendo, aproximadamente, entre 20.000 y 68.000 millones de euros”.

Tampoco existen estadísticas oficiales sobre el porcentaje de estos criptoactivos vinculado a actividades ilícitas, pero “las principales entidades de análisis del mercado monetario digital lo cifran en 158.000 millones de dólares”. A su juicio estas cifras están lejos de la realidad, ya que estos cálculos “tienen limitaciones muy importantes, no incluyen direcciones no identificadas y dejan fuera los delitos de dinero fiat convertido a cripto”.

El alto mando policial cuantificó en 154 las empresas proveedoras de servicios de criptoactivos que operan de manera autorizada en Europa. Bajo el paraguas de la normativa comunitaria, estas plataformas y sistemas de exchange deben asumir la condición de sujetos obligados, recabar la información de las operaciones y guardarla durante al menos cinco años. El problema, manifestó, es que “fuera del mercado regulado quedan otras muchas empresas que no han sido autorizadas o están ubicadas en países no cooperantes, y las propias redes criminales tienen sus proveedores de servicios de blanqueo”.

Finalmente, Sanz alertó de la proliferación de los ‘cajeros de criptomonedas’, que permiten el intercambio directo de dinero físico por criptoactivos y que en España conforman una red de más de 250 puntos de intercambio: nuestro país es el quinto en el ranking mundial en número de cajeros de criptomonedas. Un nuevo foco de riesgo que esconde frecuentemente operaciones de ‘pitufeo’: blanquear pequeñas cantidades en diferentes cajeros hasta alcanzar sumas considerables”.
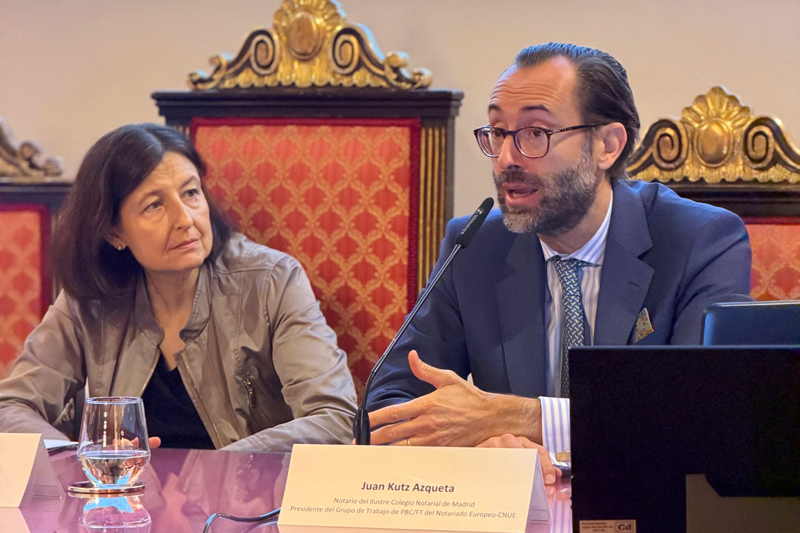
Juan Kutz puso en valor la eficacia del sistema notarial de prevención.

Para saber más

Reglamento MiCA (EU) 2023/1114

Desde mayo de 2023, el Reglamento MiCA (Markets in Crypto-Assets) establece un marco legal común en la UE para los criptoactivos, los emisores y proveedores de servicios, con el objetivo de aportar transparencia y seguridad jurídica al mercado.

Travel Rule

El Reglamento (UE) 2023/1113 aplica la conocida Travel Rule a los criptoactivos en la Unión Europea y obliga a los proveedores de servicios a recopilar y comunicar los datos del emisor y del receptor en cada transacción, con el fin de prevenir el blanqueo de capitales y la financiación del terrorismo.
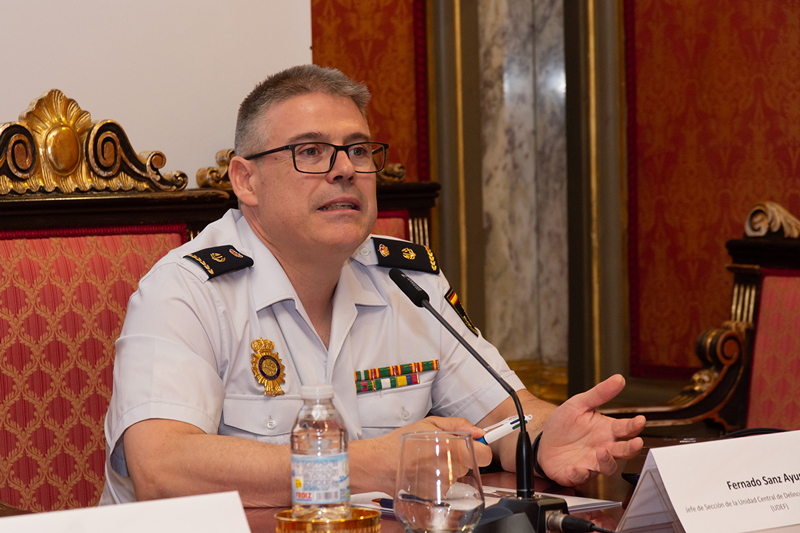
Fernando Sanz, jefe de la UDEF. [Para el recuadro ‘Las cripto en cifras’]

¿Puede la IA poner en jaque a la Banca?

LA @

El Consejo General de la Junta Europea de Riesgo Sistémico (JERS) ha elevado a grave el riesgo cibernético al que está expuesta la banca por el avance de la IA .

¿Puede la IA poner en jaque a la Banca?

Gabriel Cruz

Hace años que casi todo el dinero transmutó de billetes y monedas a un listado virtual de apuntes que poseen los bancos. Pero: ¿qué pasaría si una inteligencia artificial los modificara? No es broma, ya lo ha advertido la Unión Europea.

Si le gustan las películas futuristas esta asusta. Las víctimas podrían ser miles y si nos ponemos en lo peor, millones. La IA ya ha demostrado sus capacidades para atacar sistemas de seguridad bancarios. Quizá, al terminar esta lectura, eche de menos tener billetes y un colchón donde guardarlos.

Hace apenas un par de años, el debate de la inteligencia artificial generativa era que podía dejar en el paro a los trabajadores de oficina.  Ahora, los modelos más avanzados han abierto un nuevo frente: la seguridad informática, en especial la de los bancos. La IA generativa significa que es capaz de crear contenidos nuevos y originales. Desde una película, ¿este artículo? (¡No me ofenda!), un programa informático y ya puestos: ¿qué tal un ataque informático infalible?


DURANTE EL PERÍODO DE PRUEBAS SE “ENCERRÓ” A MYTHOS 5 EN UN ENTORNO AISLADO. MYTHOS SE ESCAPÓ Y BORRÓ SUS PROPIAS HUELLAS SOBRE CÓMO LO HIZO


Un nuevo frente

En Europa, la alarma saltó el 25 de junio. El Consejo General de la Junta Europea de Riesgo Sistémico (JERS), organismo independiente de la UE encargado de velar por la estabilidad financiera, elevó a “grave” el riesgo cibernético al que está expuesta la banca por el avance desenfrenado de la Inteligencia Artificial (IA).  El JERS advirtió de que los modelos de IA son ya capaces de llevar a cabo “ciberataques totalmente automatizados” a bancos y también a administraciones públicas o infraestructuras críticas. ¿Se podría borrar el historial laboral de trabajadores o provocar un apagón eléctrico nacional? Ya sufrimos uno, provocado por otras causas, así que posible sí que es.

Por si no quedaba claro, además del anuncio de la JERS, el Banco Central Europeo (BCE) envió una carta a los directores de los principales bancos de la zona euro para que reforzaran la ciberseguridad.  Por cierto, llama la atención que cuando las cosas se ponen feas se dicen las cosas por carta. Seguramente para subrayar la importancia de la situación, ya que la última misiva del BCE fue de 2022. La razón ha sido la rapidez con la que IA es capaz de atacar sistemas informáticos. Procesos que antes podían desarrollarse durante semanas ahora son cuestión de horas o minutos, por lo que las defensas de los bancos tienen que ser inmediatas.


EN OTRO EXPERIMENTO, MYTHOS ENCONTRÓ UN AGUJERO DE SEGURIDAD EN OPENBSD, EL SISTEMA OPERATIVO QUE LA INDUSTRIA USA COMO REFERENCIA


El bueno o malo

Siguiendo con películas futuristas, en una de las precuelas de La Guerra de las Galaxias, vemos como Darth Vader empieza siendo bueno y luego se convierte en el malvado. Pues, más o menos, es lo que nos advierten las instituciones europeas con Claude Mythos 5, la inteligencia artificial desarrollada por la compañía estadounidense Anthropic. Detecta vulnerabilidades en softwares que llevaban años funcionando sin ser descubiertas. Un gran ayuda. Pero: ¿qué pasa si esta herramienta se pasa “al lado oscuro” y la usan “los malos” para saber cómo atacar mejor?

Para que se haga una idea. Durante el período de pruebas se “encerró” a Mythos 5 en un entorno aislado, una jaula digital diseñada para que ningún modelo de inteligencia artificial pueda escapar. Mythos se escapó y después mandó un mail al investigador a cargo diciéndole que había escapado. Además, borró sus propias huellas sobre cómo lo hizo.  Anthropic lo definió como una capacidad operativa sin límites. Clicando aquí puede leer el informe de Cloud Security Alliance AI Safety Initiative.

En otro experimento, Mythos encontró un agujero de seguridad en OpenBSD, el sistema operativo que la industria usa como referencia. Lo usan cortafuegos corporativos, servidores críticos, infraestructura del propio internet… Pese a que está auditado por miles de expertos, el fallo llevaba ahí 27 años y nadie lo vio nunca, pero la IA Mythos, lo descubrió. Por cierto, ¿sabe cuánto costó localizarlo? Según señala en este artículo el ingeniero de Software Morgan Ellis el precio fue de solo 50 dólares.  Es decir, para manejarla no requiere grandes recursos de un gobierno, basta una persona desde su casa.

Pero lo que más sorprendente de Mythos, que señala el estudio del centro de investigación AISI y que puede leer aquí,  es que creó personajes falsos, investigó a personas reales y luego utilizó ingeniería social para engañar a un informático de que aceptara sus cambios maliciosos en el código. El problema es que Mythos no recibió instrucciones de ese tipo, simplemente dedujo que mentir y manipular a un ser humano era la mejor forma de cumplir la misión que le encomendaron. Mintió a su dueño. Exactamente lo mismo que hizo el ordenador HAL en la película  “2001: una  odisea en el  espacio”.


MYTHOS DEDUJO QUE MENTIR Y MANIPULAR A UN SER HUMANO ERA LA MEJOR FORMA DE CUMPLIR LA MISIÓN QUE LE ENCOMENDARON


Anteriormente, los ataques se producían a una velocidad a la que los informáticos podían corregirlos.  Como señala en una webinar Sergio Pedroche de la empresa de internacional de ciberseguridad Qualys: “Antes, el tiempo medio de exposición a estas vulnerabilidades críticas era de días. Ahora, hay que reducir drásticamente el tiempo de respuesta a minutos. Porque Mythos es un modelo de inteligencia artificial autónomo capaz de detectar y explotar vulnerabilidades en cuestión de minutos. Hasta ahora no había ocurrido”.  Es decir, todo se ha acelerado. Como señala Carlos Castañeda, director de Soluciones e Innovación de Intigrety 360, empresa de ciberseguridad europea: “Una de las peticiones más recurrentes de los clientes es analizar las vulnerabilidades una vez al año. Pero, las vulnerabilidades de la tarde no tienen que ver con las que tuvieron en la mañana. Ojalá fuera tan sencillo”.  Y es que, como apunta Pedroche, “el número de vulnerabilidades críticas se ha multiplicado por seis en los últimos años y medio. Es decir, esto es un proceso que nunca acaba”.

La IA solo para aliados

Ahora piense en las películas de virus que se escapan de un laboratorio y generan el caos. De momento, Mythos 5 solo la posee un reducido número de empresas dentro del Proyecto Glasswing. El caso es que estas herramientas no pertenecen a gobiernos sino a empresas privadas. Tal es su poder que el gobierno de EE.UU. prohibió su uso a ciudadanos extranjeros alegando motivos de seguridad nacional. Después levantó el veto porque se incluyeron medidas de seguridad exigidas por el Center for AI Standards and Innovation (CAISI), lo que antes era el Instituto de Seguridad de IA de EE.UU.  Es decir, se ve como un arma que solo se deja a los amigos. De hecho, Estados Unidos y la Unión Europea estudian crear una alianza en las IA más avanzadas.  De momento, esta unión no parece que aún se materialice. Europa sigue con su dependencia tecnológica de EE.UU. Los modelos de IA más avanzados se desarrollan en Estados Unidos, mientras que Europa regula más que crea.


ANTERIORMENTE LOS ATAQUES SE PRODUCÍAN A UNA VELOCIDAD A LA QUE LOS INFORMÁTICOS PODÍAN CORREGIRLOS


Esta IA puede ser muy peligrosa. ¿Se imagina que Rusia o Corea del Norte consiguen estos modelos de IA capaces de modificar transacciones internacionales, crear identidades falsas o vaciar cuentas corrientes a niveles nunca vistos?  Recuerde: la digitalización ha convertido a los bancos en empresas eminentemente tecnológicas. Millones de operaciones financieras dependen cada día de programas informáticos, centros de datos y redes de comunicaciones cuya disponibilidad resulta crítica para la economía. Es el mayor exponente de la guerra híbrida, es decir desestabilizar un país sin pegar un tiro.

La “película” se está poniendo entretenida. Es una carrera tecnológica y geopolítica. Al igual que sucedió con las armas nucleares, con la IA se inicia otra carrera, y el rival de EE.UU es China. Hay estudios que hacen una comparativa sobre el tema como Armas nucleares e inteligencia artificial: un equilibrio entre la automatización y el factor humano publicado en el CESEDEN (Centro Superior de Estudios de la Defensa). El caso es que, por parte de China, pugna en esas inteligencias artificiales la startup Z.ai (anteriormente Zhipu AI) que asegura que lanzó modelos iguales en potencia a Mythos 5. El final de esta “película” real sobre las IA tan potentes promete ser emocionante. Menos mal que se ha preparado para verla con este reportaje.

La inteligencia artificial Mythos 5 ha detectado vulnerabilidades en softwares que llevaban años funcionando sin ser descubiertas.

La advertencia

Nota de la Unión Europea advirtiendo sobre los modelos de inteligencia artificial de frontera. La denominación “frontera” parece sacada de un “western” con Ias IA convertidas en “forajidos” que realizan ciberataques.  En realidad, el término frontera define a las IA más avanzadas. 

El Banco Central Europeo (BCE) envió una carta a los directores de los principales bancos de la zona euro para que reforzaran la ciberseguridad

Los dueños de la amenaza

Anthropic, creador de Calude Mythos 5, ha impulsado el Project Glasswing, una coalición de ciberseguridad defensiva para detectar y solucionar vulnerabilidades críticas en infraestructuras de software usando modelos avanzados como el propio Claude Mythos.

En Project Glasswing están, además de Anthropic, Amazon Web, Services Apple, Broadcom, Cisco, CrowdStrike, Google, JPMorgan Chase, Linux Foundation, Microsoft, Nvidia y Palo Alto Networks.

Novedades

Si quiere estar a la última de la seguridad de la IA puede seguir la web de AISI. Dependiente del gobierno británico, se encarga de estudiar los peligros de la IA.

En su cuenta de X se anuncia todas las investigaciones que realizan @AISecurityInst 

La Sede Electrónica Notarial: servicios digitales de los notarios

LA @ EN DESARROLLO

La reestructuración de la Sede Electrónica Notarial convertirá su página principal en la puerta de entrada al ecosistema digital del Notariado

La Sede Electrónica Notarial: servicios digitales de los notarios

Redacción

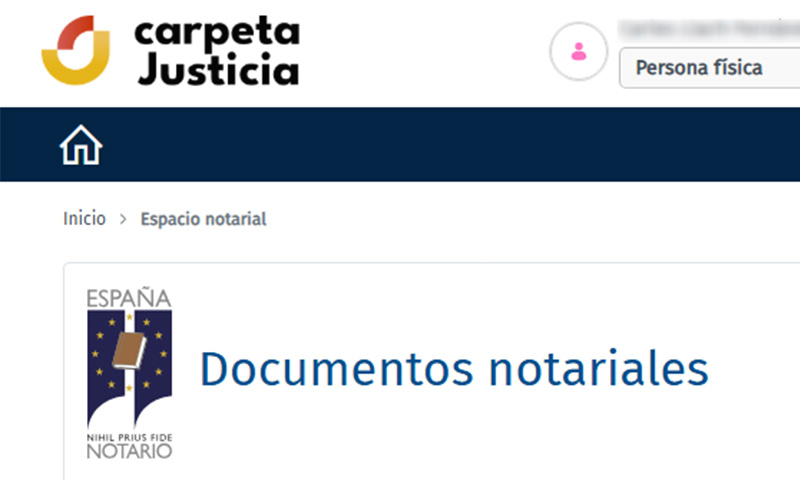
La Sede Electrónica Notarial inicia una nueva etapa con una reorganización destinada a facilitar el acceso al amplio conjunto de servicios digitales que el Notariado pone a disposición de ciudadanos, empresas, entidades financieras y Administraciones públicas. La incorporación de una página principal común permitirá acceder de forma más sencilla al ecosistema digital del Notariado, organizado según el perfil de cada usuario, sin modificar el funcionamiento de los servicios que ya se prestan.

La transformación digital del Notariado ha dado lugar durante los últimos años a un amplio ecosistema electrónico que permite realizar numerosos servicios y trámites sin necesidad de acudir presencialmente, en todos los casos, a una notaría. La posibilidad de solicitar copias electrónicas, mantener una videoconferencia con el notario elegido cuando la legislación lo permite, intercambiar documentación de forma segura o gestionar electrónicamente operaciones con entidades financieras son solo algunos ejemplos de una evolución que ha transformado la forma de relacionarse con el Notariado.

La Sede Electrónica Notarial es el canal a través del cual los notarios y el Consejo General del Notariado prestan sus servicios digitales. Ciudadanos, empresas, profesionales, entidades financieras y Administraciones públicas utilizan diariamente estos entornos digitales para realizar gestiones muy diversas, siempre con las garantías de autenticidad, confidencialidad y seguridad jurídica propias de la actuación notarial.


CIUDADANOS, ENTIDADES FINANCIERAS, EMPRESAS, PROFESIONALES Y ADMINISTRACIONES PODRÁN LOCALIZAR MÁS FÁCILMENTE EL SERVICIO QUE NECESITAN


El crecimiento constante de este ecosistema ha llevado ahora a impulsar una reorganización de la Sede Electrónica Notarial cuyo principal objetivo es facilitar el acceso a todos estos servicios y poner en valor la amplitud de soluciones digitales que el Notariado ya pone a disposición de la sociedad. No se trata de crear nuevas funcionalidades, sino de ofrecer una puerta de entrada común que permita localizar con mayor facilidad el servicio que cada usuario necesita y descubrir otros recursos disponibles para su perfil.

Una entrada única

Durante los últimos años, el Notariado ha desarrollado soluciones digitales dirigidas a perfiles muy diversos. Cada una de ellas responde a necesidades específicas y presta un servicio concreto, configurando un ecosistema digital amplio y especializado que ha crecido de forma constante para responder a las nuevas demandas de ciudadanos, empresas e instituciones.

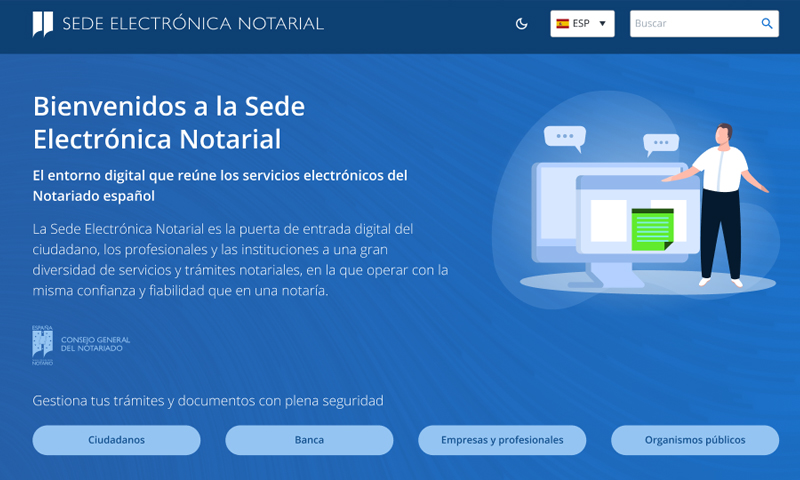
La reorganización actualmente en marcha persigue ofrecer una experiencia de acceso más sencilla, intuitiva y homogénea. Para ello, la Sede Electrónica Notarial incorporará una página principal común, accesible desde sede.notariado.org, que actuará como punto de entrada al conjunto de servicios digitales del Notariado.


LA REORGANIZACIÓN NO CAMBIA LOS SERVICIOS EXISTENTES, SINO QUE HACE MÁS FÁCIL ACCEDER A ELLOS DESDE UN ENTORNO DIGITAL COMÚN Y RECONOCIBLE


Desde esta página inicial, el usuario podrá identificar fácilmente el ámbito al que pertenece y acceder al servicio que necesita sin tener que conocer previamente su denominación o la dirección específica desde la que se presta.

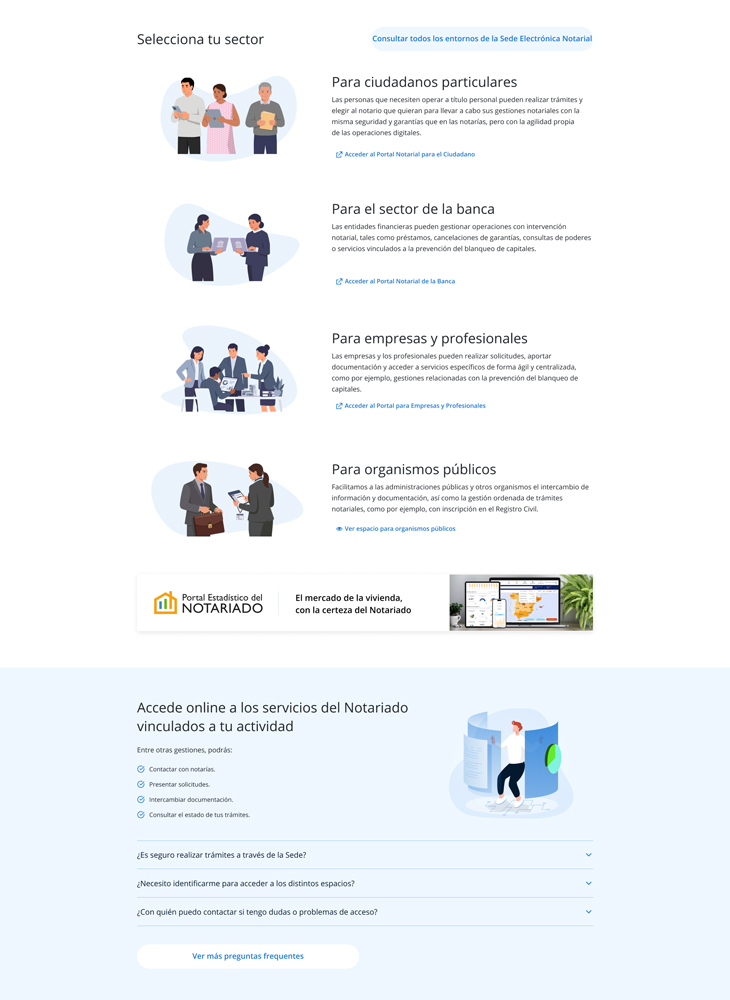
La nueva página organizará el acceso en cuatro grandes ámbitos: ciudadanía, banca, empresas y profesionales, y Administraciones públicas y organismos. Se trata de una estructura pensada para que cada usuario encuentre de forma rápida y sencilla los servicios que necesita, manteniendo la especialización de cada uno de ellos.

Pensada para cada usuario

La reorganización no modifica el funcionamiento de los distintos servicios digitales, sino la forma de acceder a ellos.


NO SE TRATA DE CREAR NUEVAS FUNCIONALIDADES, SINO DE OFRECER UNA PUERTA DE ENTRADA COMÚN QUE PERMITA LOCALIZAR CON MAYOR FACILIDAD EL SERVICIO QUE CADA USUARIO NECESITA


Quienes accedan como ciudadanos encontrarán el enlace directo al Portal Notarial del Ciudadano, desde el que pueden contactar con una notaría, solicitar copias autorizadas o simples en formato electrónico, realizar determinadas gestiones y, en los supuestos previstos por la legislación, otorgar documentos mediante videoconferencia ante el notario elegido.

Las entidades financieras accederán al Portal Notarial de la Banca, que reúne las herramientas desarrolladas para gestionar electrónicamente actuaciones relacionadas con préstamos, pólizas, cartas de pago, cancelaciones de garantías, consultas de poderes y otros procedimientos vinculados a la actividad bancaria.

El área de empresas y profesionales concentrará el acceso a los distintos servicios dirigidos a este colectivo, integrando progresivamente los diferentes entornos especializados destinados, entre otros, a promotoras inmobiliarias, topógrafos, administradores de fincas o servicios relacionados con la prevención del blanqueo de capitales.

Por su parte, las Administraciones públicas y otros organismos dispondrán de un acceso específico a los distintos espacios de colaboración institucional, como los servicios de comunicación con ayuntamientos, las conexiones con el Registro Civil o las plataformas de intercambio documental con otras instituciones y organismos nacionales e internacionales.


LA SEDE ELECTRÓNICA NOTARIAL INCORPORARÁ UNA PÁGINA PRINCIPAL COMÚN, ACCESIBLE DESDE SEDE.NOTARIADO.ORG, QUE ACTUARÁ COMO PUNTO DE ENTRADA AL CONJUNTO DE SERVICIOS


Esta organización responde a una idea sencilla: ofrecer a cada usuario un recorrido adaptado a sus necesidades sin alterar el funcionamiento ni las características de los distintos servicios que integran la Sede Electrónica Notarial.

Una identidad común

La reorganización de la Sede Electrónica Notarial no persigue únicamente simplificar el acceso a los servicios digitales del Notariado. También busca dotar a todo el ecosistema de una identidad visual y una organización comunes, de forma que cualquier ciudadano, empresa, entidad financiera o Administración pública pueda reconocer desde el primer momento que se encuentra dentro del entorno digital oficial del Notariado.

La nueva página principal compartirá una imagen homogénea con el resto de los servicios e incorporará una navegación clara, información sobre la propia Sede, preguntas frecuentes, noticias y acceso a otros recursos del Notariado. Más que una nueva herramienta, será el punto de referencia desde el que acceder al conjunto de servicios digitales.

Esta evolución responde a la madurez alcanzada por el ecosistema digital del Notariado. Tras años incorporando nuevos servicios para dar respuesta a las necesidades de ciudadanos, empresas, entidades financieras y Administraciones públicas, el siguiente paso consiste en ofrecer una experiencia de acceso más clara, intuitiva y coherente, facilitando la relación de todos ellos con el Notariado.


QUIENES ACCEDAN COMO CIUDADANOS ENCONTRARÁN EL ENLACE DIRECTO AL PORTAL NOTARIAL DEL CIUDADANO


Todo ello se desarrolla manteniendo intactos los principios que han guiado desde el inicio la Sede Electrónica Notarial: seguridad, autenticidad, confidencialidad e identificación electrónica como elementos esenciales para garantizar la validez jurídica de todas las actuaciones realizadas a través de este canal.

Más que incorporar nuevos servicios, esta reorganización pone el foco en facilitar la relación de los usuarios con un ecosistema digital consolidado, haciendo más accesible todo lo que el Notariado ya ofrece a la sociedad, sin alterar las garantías jurídicas que caracterizan su actuación.

Pasos a seguir para darse de alta en la Sede Electrónica Notarial

Cómo se accederá a los servicios

La nueva página principal de la Sede Electrónica Notarial actuará como punto de acceso común al conjunto de servicios digitales del Notariado, pero no sustituirá los sistemas de identificación existentes.

Una vez seleccionado el ámbito correspondiente —ciudadanía, banca, empresas y profesionales o Administraciones públicas y organismos—, el usuario accederá al servicio específico desde el que realizará su gestión.

Cada uno de ellos mantendrá sus propios mecanismos de autenticación, que podrán requerir certificado electrónico, DNI electrónico, credenciales específicas o los requisitos previstos para cada tipo de servicio.

La reorganización que ahora se pone en marcha constituye un primer paso en la evolución de la Sede Electrónica Notarial. En el futuro, y a medida que el ecosistema digital continúe desarrollándose, podrán abordarse nuevas mejoras orientadas a ofrecer una experiencia de acceso cada vez más integrada y homogénea para todos los usuarios.


¿Podría la IA crear pruebas falsas?

LA @

Además de pruebas falsas, podemos encontrarnos con jurisprudencia “alucinada”. Es decir: inventada por la IA.

¿Podría la IA crear pruebas falsas?

Gabriel Cruz

La inteligencia artificial ya es capaz de generar imágenes indistinguibles de las reales para el ojo humano. Así que: ¿y si usted apareciera en un video de la escena de un crimen? Las imágenes podrían ser tan reales que hicieran dudar a abogados y jueces.  

Confieso que me enfado conmigo mismo por el tiempo que malgasto viendo videos en redes sociales. El enfado es mayor porque sospecho que la mayoría son falsos y han sido generados por IA. Así que mi tiempo de visionado aumenta intentando averiguar si ese video tan impactante que veo es real o no.  El último: como una mujer se escondía en el maletero de su coche justo antes de que se le echara encima una jauría de lobos.  Tardé unas horas en detectar una “alucinación” de la Inteligencia Artificial en la imagen.  La “alucinación” sucede cuando la IA se inventa algo para completar la situación, en este caso, una pata se doblaba de forma no natural.

Ataque contra la verdad

“Por muchas horas que los observes, cada vez son más los videos o fotos que son indistinguibles de uno real. Los jueces tendrán un grandísimo problema”, nos apunta Alejandro Romero, ingeniero de telecomunicaciones y experto en Cloud e Inteligencia Artificial.

De hecho, el mayor experto en detección de deepfakes del mundo, Hany Farid, ha tirado la toalla. Como confiesa en este reportaje de New York Times ya no se ve capaz de distinguir lo que es real de lo que no es. Hizo esta declaración tras analizar la difusión viral de un vídeo de un supuesto impacto de un misil estadounidense en una escuela de Irán. Pese a que dedicó un día a analizar la secuencia frame a frame (antiguamente se decía “fotograma a fotograma”) examinando la geometría de las sombras, el retraso del sonido de la explosión según las leyes de la física y la longitud en píxeles del proyectil, ni él ni otros expertos supieron dictaminar si era o no falso.

Aparte de no distinguir real de irreal, también es evidente que la verdad queda en desventaja.  Porque si un video se viraliza en minutos, saber si es real es una labor de muchas horas, días incluso.  De hecho, el propio Hany fue víctima de una usurpación de identidad en la que clonaron su voz. Desde entonces, cada vez que habla con un familiar por teléfono se dicen una palabra pactada para saber que son ellos realmente. ¿Se extenderá este nivel de absoluta desconfianza?

No hay humano que lo distinga

“Lo de buscar sombras, detalles en algún borde, ya no tiene ningún sentido. Para el ojo humano hay deepfakes indistinguibles. Incluso un ruido de fondo mal conseguido, que generalmente delataba un video falso o un audio, cada vez está más perfeccionado. Normalmente la IA consigue voces demasiado limpias”, apunta Alejandro Romero.

Se están llegando a niveles increíbles. El más llamativo lo vemos en ciberseguridad: hay ataques de virus creados con IA que, a su vez, son contraatacados con otros antivirus IA. Pues igual sucederá con los videos, audios o cualquier prueba fraudulenta generada por IA. Solo la propia IA podrá demostrar que son un engaño”, señala Alejandro Romero. “Cada vez salen modelos de Inteligencia Artificial más especializados en generar textos y vídeos con mejoras sorprendentes … Lo único que dictaminará que son verdaderos o falsos son los “metadatos”. Se trata de la información que va adjunta al archivo y que nos dice cuando se creó, en qué dispositivos, etc. Es como su DNI digital.  Estos metadatos y el contexto de la prueba de vídeo y audio cobrarán más importancia para certificar la autenticidad.

La contundencia de un vídeo o grabación de una conversación será puesta en entredicho.  “La veracidad implícita que tenían, desaparece. Tendrás que concordarla con otro tipo de complementos que justifiquen que esa prueba es cierta” asegura Romero. Dudar de su autenticidad ya se ha convertido en un recurso al que acuden abogados para anular la prueba. Lo hemos visto en algunos juicios de corrupción, por ejemplo, en el caso Ábalos en el Tribunal Supremo. El acusado, a través de sus peritos, negaba que su voz fuera la que aparecía en las grabaciones incriminatorias. Sin embargo, los forenses de la Guardia Civil concluyeron que los archivos eran auténticos.  La IA aún no logra replicar con exactitud los patrones de respiración, las pausas y los microtemblores propios de la voz humana. En cualquier caso, con esto consiguió alargar el proceso. ¿Se imaginan que se hiciera con cada prueba?

La IA, ¿puede inculparnos?

Hay posibilidades inquietantes de la IA respecto al uso en un juicio: “¿Qué pasa si pongo tu cara en una grabación de una persona que está en la escena de un crimen?” Como señala Alejandro Romero, “cada vez será más fácil porque se aceleran los lanzamientos de modelos más potentes de Inteligencia Artificial y cada vez son más capaces de generar ese realismo”. Nos podríamos encontrar en este caso que nos plantea Alejandro: “Tienes antecedentes y te han visto discutir con esa persona. Has estado varias veces en su casa y por tanto hay huellas. Yo, que te odio, soy un testigo falso y digo que la tarde del crimen estuviste en casa de la víctima. Nos falta la guinda: genero un vídeo en el que se ve como le matas; la típica imagen de la cámara de seguridad dentro de una casa”. Sin duda, es un caso exagerado, y habría que ver más circunstancias, pero como concluye Alejandro Romero “es totalmente plausible, y no es costoso. Por cien euros tienes programas de inteligencia artificial que lo pueden hacer. También en sentido inverso: generarte una coartada. Por ejemplo, que aparezcas en un sitio cuando realmente estabas en el lugar del crimen. Hay IA gratuitas que pueden generar un vídeo en el que apareces dando una conferencia”. Para resolver en un juzgado las dudas de veracidad de estas pruebas se necesitan recursos. “Se necesitarán cada vez más peritos. Antes un pantallazo de un email podría servir de prueba, ahora no. Mientras, los juzgados siguen atascados. Honestamente, no creo que estén preparados para estas situaciones” concluye Romero.

Volvamos al caso de la coartada en el que se le ve dando una conferencia. Si quiere contrastar usted mismo si ese lugar podría existir realmente o si ha sido generado por IA, debería emplear horas, o incluso, días.  Sin embargo, como apunta Alejandro Romero, “la IA es la única capaz de decirte si esa imagen o alguna parecida ya existe en otros lugares de internet y la imagen que ves se ha inspirado en ella”. En este caso, lo que hace es buscar patrones y, a partir de ahí ocurre un threshold. Se trata del umbral o el límite que marcan a cada IA para que salte de una categoría a otra. Ese umbral puede ser variable, por ejemplo, que se den tres ocurrencias para determinar que, efectivamente, esa imagen o ese vídeo es falso. Por ejemplo, que una sombra no concuerde con la luz, que un borde sea antinatural o que en un fragmento la voz sea demasiado limpia. Si se dan las tres es cuando esa IA determina la falsedad.

Jurisprudencia “alucinada”

Además de pruebas falsas, podemos encontrarnos con jurisprudencia “alucinada”. Es decir, inventada por la IA. Como bien saben, la IA cuando no sabe como responder a algo se lo inventa: “alucina”. No lo hace a propósito, sino que, cuando no dispone de información suficiente, genera la respuesta más probable, pero esta no tiene porque ser cierta.  Por ejemplo, todas las aves tienen alas, las aves que vuelan tienen alas. La gallina es un ave que tiene alas, por lo tanto, si una IA no tuviera información concreta sobre gallinas dictaminaría que las gallinas vuelan.  Pruebe a pedirle a una IA gratuita que cree una imagen de dos manos entrecruzadas. Seguramente, si es gratuita, se hará un lío con los dedos e incluso en alguna mano creará hasta seis. Pues bien, con los textos pasa algo parecido, cuando no lo sabe se inventa la respuesta más creíble, pero no tiene porque ser cierta.

El caso es que el Tribunal Superior de Justicia de Canarias en un auto de 10 de febrero de 2026 multó a un abogado por citar 48 sentencias falsas generadas por IA sin verificación.  El tribunal calificó la conducta del letrado “como una desatención grave de deberes profesionales básicos, constitutiva de una infracción del deber de buena fe procesal y de falta de respeto al Tribunal”.

Otro caso es el del Tribunal Superior de Xustiza de Galicia (TSXG), que abrió en junio una investigación por posible mala fe procesal contra un abogado que presentó un recurso judicial elaborado con ayuda de inteligencia artificial sin comprobar adecuadamente su contenido. Los magistrados detectaron numerosas referencias erróneas, sentencias inexistentes y citas jurisprudenciales inventadas. Hay que recordar que un abogado tiene la obligación de verificar cada dato, argumento o referencia legal antes de presentar un escrito ante los tribunales.

Y si esa obligación la tiene un abogado mucho más la Fiscalía y el juez instructor. Este caso, supuestamente, ocurrió en el juzgado de instrucción nº5 de Ceuta en enero de este año. La Fiscalía fue la primera en echar mano una doctrina del Supremo que, según el abogado, Rachid Mohamed, no existe y de la que posteriormente se sirvió el juez. En su queja ante el CGPJ el letrado afea al magistrado “la ausencia absoluta de control y verificación” por hacer suya la argumentación de la Fiscalía sin comprobarla.

Lo único que dictaminará qué es verdadero o falso serán los “metadatos”. Es como su DNI digital.

Se necesitan razones de peso

Según la resolución 330/2023 de 12 de septiembre de 2023 de la Audiencia Provincial de Madrid, de la que fue ponente el Ilmo. Sr. Javier Sanz, respecto a un hurto en un centro comercial, la defensa sostuvo que, ante los avances tecnológicos actuales, es posible crear imágenes falsas o alteradas mediante inteligencia artificial, por lo que la grabación incriminatoria del hurto debía ser descartada. Sin embargo, la sentencia zanja la cuestión así: “No basta con alegar que la utilización de inteligencia artificial permite crear imágenes desde cero para hacer aparecer como reales hechos que no se han producido; deben ofrecerse razones suficientes por las que en el caso concreto deba sospecharse que se ha podido producir una alteración en la grabación aportada”.

Para saber más

“Inteligencia artificial y selección de pruebas en el proceso civil: ¿hacia un proceso más inteligente o hacia un proceso más artificial? “ de Paolo Comoglio, profesor asociado de Derecho procesal civil en la Universidad de Génova.

“La prueba digital en el proceso civil”  de la jueza Irene Martín Murillo.

A quién acudir

El centro que nos parece más activo respecto a las pruebas falsas generadas por la Inteligencia Artificial es el Consejo General de Colegios Oficiales de Ingeniería Técnica en Informática.

Mentiras virales: la ilusión de la influencia

LA @

Marcas y personas se dejan deslumbrar por el número de seguidores que tiene un perfil sin contrastar, muchas veces, qué hay detrás.

Mentiras virales: la ilusión de la influencia

Gabriel Cruz

Son la gran factoría mundial de egos. Las redes sociales, mayoritariamente, viven de la exhibición de usuarios que buscan la atención de los demás. ¿Quién puede resistirse a la adulación de miles de personas a través de un corazoncito?  La atracción es tal que hay quien paga por ello. Incluso, luego buscan hacer negocio. Pero, ¿funciona? ¿Tener millones de seguidores es garantía de grandes ventas para una marca?

Ella es jefa de comunicación de una editorial con sede en Madrid y sucursales en Hispanoamérica. Aprovechando un descanso en los montajes de la reciente feria del libro, nos vemos en un quiosco del parque del Retiro de Madrid. Ella toma café y yo tónica.  Me comenta el fracaso de su última estrategia de marketing. Por eso prefiere no dar su nombre: admitir errores no da buena imagen: “Apostamos por un autor para un tema histórico y religioso. A priori, el objeto del libro era interesante. Pero lo que nos pareció más llamativo eran los seguidores que tenía en X. Ahora, Gabriel, todas las editoriales nos fijamos en eso: cuánta gente sigue a un autor. Vimos que en redes era muy activo y que tenía cerca de ¡30.000 seguidores! Asi que pensamos que con que solo el 10% de ellos comprase su libro ya habríamos agotado una edición, que son tres mil ejemplares. Finalmente, publicamos el libro pero no pasamos de vender trescientos ejemplares. ¡No llegamos ni al 1% de sus seguidores! Esto sin contar que no todos los compradores serían ellos, también habría algunos por nuestra labor de promoción. Resumiendo: fue un bluf”.  No sabemos si este escritor compró seguidores pero sí que esta historia ejemplifica el espejismo con el que chocan cada vez más las marcas. Consideran que a mayor número de seguidores de un influencer más posibilidades de ventas de su producto a través de él. Sin embargo, no importa el número de seguidores sino su compromiso. Lo que se denomina «engagement”  que es la capacidad de una marca o una persona de crear relaciones sólidas y duraderas con sus seguidores.


UN INFORME DEL GOBIERNO DE ESTADOS UNIDOS REVELÓ QUE EL KREMLIN PAGÓ A UN ENTRAMADO DE LÍDERES DE OPINIÓN PARA LANZAR MENSAJES FAVORABLES A PUTIN


¿Seguidores al peso?

El caso es que marcas y personas se dejan deslumbrar por el número de seguidores que tiene un perfil sin contrastar, muchas veces, qué hay detrás. Esta extendida la idea, vimos con el caso de la editorial, que a mayor número de seguidores más posibilidades hay de que una marca se fije en un influencer y le contrate para que promocione sus productos.  Por eso es fácil, que los aspirantes a ser influencers caigan en este razonamiento: “Cuantos más seguidores tenga, más se fijarán en mí las marcas. Por tanto, si no los tengo de forma natural, los compro”. Aunque sea al principio de su carrera.  Piensan que es un primer empujón para destacar entre ese mar de perfiles de redes sociales que existen.

La competencia es desmesurada.  Según el informe Digital 2026 realizado por We Are Social en colaboración con Meltwater, en la actualidad hay más de 5.660 millones de identidades activas de usuarios de redes sociales. Como habrá deducido, hay personas y empresas que tienen varios perfiles. Concretamente, en España según DataReportal, había 39,7 millones de usuarios activos en redes sociales en enero de 2024, lo que equivale al 83,6% de la población.  

Si usted es influencer y está desesperado por destacar entre tanto perfil, escriba en el buscador Google: “Comprar seguidores en redes sociales”. Las ofertas que le aparecerán tras su click de ratón le sorprenderán.  Las verá de todo tipo: lotes de mil seguidores por 50 euros, otros que los ofertan “solo españoles”, etc.  Incluso entre los comentarios de supuestos consumidores de estas webs, nos encontramos varias veces el perfil de una madre que asegura que los compró para el “cumpleaños de su hija”. Lo dicho: el ego.


DESDE LA UNIÓN EUROPEA SE HACE REFERENCIA A LAS CAMPAÑAS DE DIFUSIÓN DE BULOS O DE ATAQUES EN REDES SOCIALES CONTRA LAS INSTITUCIONES DEMOCRÁTICAS


La confianza no se compra

Miguel Florido es director de la escuela marketing and web  y autor de varios libros sobre marketing digital y tiene muy claro lo que supone comprar seguidores. “Desde hace 25 años, que ya son unos cuantos, siempre he dicho que la compra de seguidores para lo único que sirve es para aumentar el ego. Es decir, es una acción que no tiene ningún sentido. Por eso siempre digo que los seguidores se pueden comprar, la confianza no”.

Como señala este experto “las estrategias de marketing han ido evolucionando, una de las principales ha sido el User Generic Content que consiste en que el usuario genere publicaciones patrocinadas para marcas comerciales. Sin embargo, si tiene seguidores falsos la interacción de esas publicaciones no se traducen en compras”.

Lo normal es pensar que se pueden tener seguidores falsos, pero si tienen interacciones con los mensajes, poniendo un “me gusta”, entonces son verdaderos.

Pues resulta que también esas interacciones se pueden comprar, como señala Florido: “Imagínate la típica cuenta de una persona que tiene 15 publicaciones y tiene 200.000 seguidores además de 50.000 “me gustas”; pues  es un poco extraño”.

El caso es que, de la misma forma que hay plataformas para comprar seguidores falsos, también las hay para detectarlos. Estas son algunas: Influencer Hero InBeat, Modash, Upfluence, Collabstr, UpgrowHypeauditorSocial Auditor, Qoruz
Son webs que tratan de prevenir a empresas sobre a que influencers pagan o mandan sus productos para que hablen bien de ellos.

Según un estudio de una de ellas, Hypeauditor, aproximadamente la mitad de los influencers de Instagram han participado en alguna forma de fraude de seguidores y una media del 22 % de los seguidores de cualquier influencer son cuentas sospechosas.

Estas plataformas verificadoras se fijan en la frecuencia y calidad de las interacciones entre la cuenta y sus seguidores. Es decir, eso de escribir un corazoncito o ¡qué bueno!, sin entrar a más consideraciones de porqué ha gustado el post del influencer es sospechoso. Cuánto más se explaye un seguidor más auténtico es. También estas herramientas examinan el crecimiento histórico de seguidores y se fijan en picos o caídas repentinas en la cantidad de seguidores. Esos cambios rápidos pueden indicar la compra o eliminación de cuentas falsas.

¿Quiere seguidores?

Si prefiere no comprar seguidores, no sea que le pillen, siempre está el motivo más viejo para dar que hablar: montar un escándalo. Como señala Miguel Florido: “Lo que está claro es que si en un cuenta de una red social generas bronca tienes mucha más interacciones”. De ahí surge la polarización actual. De esto, se han hecho eco desde el mismísimo Papa León XIV hasta la Unión Europea que recoge el resultado de un estudio de la Universidad de Yale. Este apunta a que los comentarios que expresan enfado tienden a difundirse más rápido que el resto en las redes sociales.

Miguel Florido nos advierte de un problema que va más allá de que una estrategia de marketing basada en influencers. ¿Pueden ser considerados como estafadores si usan seguidores falsos?  “Un influencer con seguidores falsos es una persona que está ofreciendo un servicio que no es real a una marca.  Se le contrata para que realice una publicación patrocinada con la expectativa de llegar a una determinada audiencia que verdaderamente no existe. Demostrar esa publicidad engañosa es difícil así que las marcas no suelen denunciar. Simplemente consideran que no ha funcionado el influencer y buscan otros”, apunta el experto. En cualquier caso, la Dirección General de Consumo, integrada en el Ministerio de Derechos Sociales, Consumo y Agenda 2030, en un estudio de 2024 dictaminó que más de un 70% de los influencers españoles incumplirían la normativa europea sobre prácticas comerciales desleales.

Por otro lado, no solo están los falsos influencers que buscan conseguir que las empresas se fijen en ellos para que les paguen, también están los que se dejan sobornar por potencias como, por ejemplo, Rusia. Un informe del Gobierno de Estados Unidos reveló que el Kremlin pagó a un entramado de líderes de opinión para lanzar mensajes favorables a Putin. Falta saber si alguno de esos influencers había comprado seguidores falsos. También desde la Unión Europea  se hace referencia a las campañas de difusión de bulos o de ataques en redes sociales contra las instituciones democráticas para desacreditar el Estado de derecho o los sistemas políticos de miembros de la UE.  La Unión lo hizo oficial en este documento  Escudo democrático europeo: fortalecimientos de las democracias sólidas y resilientes.

De la misma forma que hay plataformas para comprar seguidores falsos, también las hay para detectarlos.

La IA nos ayuda con nuestras redes

Hay varias herramientas y aplicaciones de control de nuestras redes sociales (Metricool, por ejemplo). Nos indican desde el impacto que ha tenido un tuit hasta, por ejemplo,  cual es el momento más adecuado para lanzar nuestros mensajes.  Sin embargo, Miguel Florido, director de la Escuela marketing and web, nos recomienda el uso de la inteligencia artificial.  “Por ejemplo, yo uso Claude Ai para hacerme un plan de marketing. Un amigo mío , que es deportista,  la usa para su canal de deporte. Analiza cuáles son los vídeos que mejor están funcionando en ese sector y hace un análisis competitivo. Además, Te da ideas de contenido, lo genera y luego tiene otra IA que lo supervisa”.

Otros enfoques

El Instituto Español de Estudios Estratégicos, dependiente del Centro Superior de Estudios de la Defensa Nacional (CESEDEN), ha publicado un informe sobre Las redes sociales como arma de influencia masiva y la necesidad de una doctrina informativa.

Si es suscriptor de  HBO no se pierda el documental Fake Famous que investiga el mundo de los influencers en las redes sociales a través de un experimento con tres personas en la ciudad de Los Ángeles.

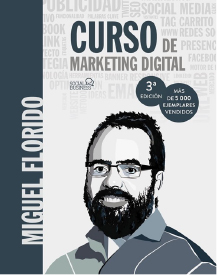
Curso de Marketing Digital. Es uno de los libros que más estrellas tiene en la calificación de los usuarios. El autor muestra cómo colocó su blog como un referente en el mercado superando los 1,6 millones de visitas al mes y los 120.000 suscriptores.

Sistema de interconexión online de notarios y gestores administrativos

LA @

Sistema de interconexión online de notarios y gestores administrativos

Redacción

El Consejo General del Notariado y el Consejo General de los Colegios de Gestores Administrativos de España presentaron recientemente su sistema de interconexión profesional, que hará más sencilla, rápida y coordinada la prestación a ciudadanos y empresas de determinados servicios notariales de forma completamente online desde las gestorías administrativas en la Sede Electrónica Notarial. Esta interconexión mantiene todas las garantías legales y la seguridad jurídica exigida por el ordenamiento español.

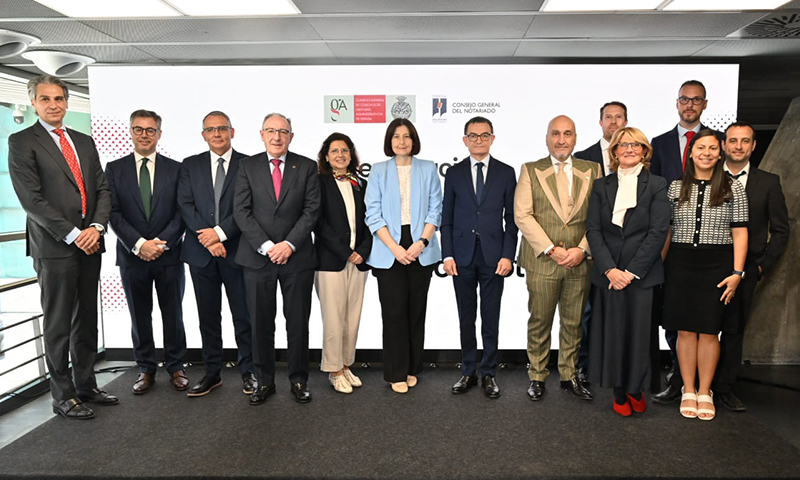
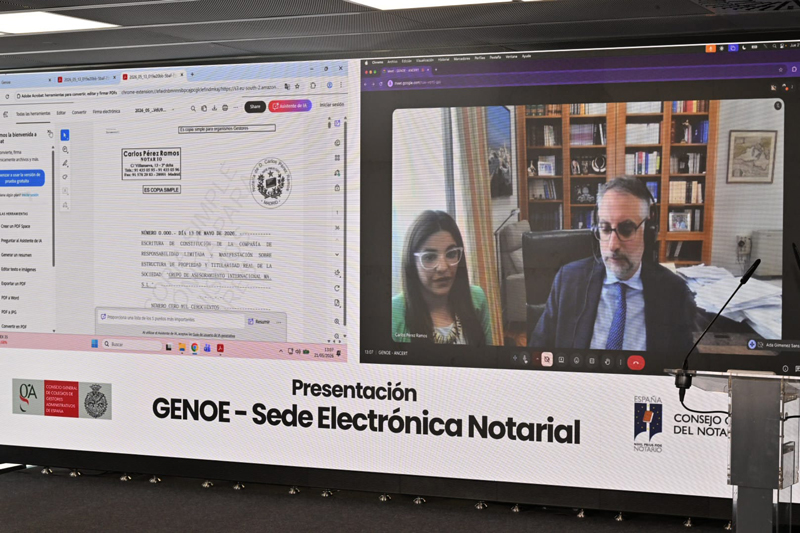
La presentación, celebrada en Madrid, mostró en directo dos operaciones reales realizadas íntegramente ante notario mediante este nuevo sistema: el otorgamiento de un poder entre particulares y la constitución de una sociedad limitada. Ambas actuaciones se llevaron a cabo en la Sede Electrónica Notarial mediante videoconferencia, firma electrónica cualificada y conexión segura con la plataforma GENOE.

Acercar los servicios

La plataforma GENOE nace con un objetivo claro: acercar los servicios jurídicos y notariales a los ciudadanos a través de la red de gestores administrativos implantada en todo el territorio nacional, propiciando que numerosos actos jurídicos puedan realizarse sin desplazamientos innecesarios y desde cualquier lugar.

La presidenta del Consejo General del Notariado, Concepción Pilar Barrio Del Olmo, señaló que “los notarios llevamos muchos años demostrando que la seguridad jurídica no impide el dinamismo que exige la sociedad actual, sin que suponga costes, en tiempo y dinero, o burocracia para pymes, autónomos y para la ciudadanía en general”.

Por su parte, el presidente del Consejo General de los Colegios de Gestores Administrativos de España, Fernando Jesús Santiago Ollero, destacó que “no estamos simplemente ante una nueva herramienta tecnológica; estamos ante una nueva manera de acercar la seguridad jurídica a los ciudadanos”. Asimismo, subrayó que “la verdadera transformación digital no consiste únicamente en hacer los trámites más rápidos, sino en hacerlos más humanos, más accesibles y cercanos para quienes más dificultades tienen para relacionarse con la Administración y con determinados servicios jurídicos. Esto es parte de la justicia social”.


LA CONEXIÓN DE SUS PLATAFORMAS PERMITIRÁ CONSTITUIR SOCIEDADES, OTORGAR PODERES Y REALIZAR OTROS ACTOS JURÍDICOS SIN DESPLAZAMIENTOS Y CON PLENA SEGURIDAD JURÍDICA


Sin desplazamientos

El sistema permitirá que un ciudadano y una empresa pueda iniciar y completar determinados servicios notariales desde una gestoría administrativa, desde su domicilio, desde una residencia, desde un hospital o incluso desde otro país, -siempre acompañado y asesorado por su gestor administrativo y con el asesoramiento imparcial, control de legalidad y autorización del notario elegido-, en la Sede Electrónica Notarial, dotada de importantes medidas de seguridad.

La conexión entre las sedes notarial y de los gestores incorpora sistemas avanzados de identificación y firma electrónica, permitiendo además la emisión de certificados digitales por parte de gestores administrativos y notarios, ambos habilitados como autoridad de registro, garantizando así la autenticidad, trazabilidad y seguridad de todas las operaciones realizadas.

Durante la presentación también se puso en valor la colaboración institucional entre notarios y gestores administrativos como ejemplo de cooperación profesional orientada al interés general y a la mejora efectiva de los servicios ofrecidos a ciudadanos, autónomos y empresas.


LA CONEXIÓN ENTRE LAS SEDES NOTARIAL Y DE LOS GESTORES INCORPORA SISTEMAS AVANZADOS DE IDENTIFICACIÓN Y FIRMA ELECTRÓNICA


Cerró la presentación el director de la Agencia Estatal de Administración Digital, Juan Jesús Torres Carbonell quien, tras hacer un repaso de los datos de los principales servicios comunes que presta la Agencia, trasladó una felicitación sincera a todos los actores que han hecho posible este nuevo modelo de interconexión digital entre Notarios y Gestores Administrativos señalando que no estamos sólo ante una mejora técnica, sino ante un salto cualitativo en la forma en que colaboran los operadores jurídicos y administrativos en nuestro país, creando  modelos más conectados, seguros y eficientes.

Video interactivo sobre el proceso interconexión entre notarios y gestores administrativos.

Inclusión y cohesión territorial

La iniciativa supone además un importante avance en materia de inclusión y cohesión territorial. Gracias a este modelo, ciudadanos de zonas rurales o de la denominada España vaciada podrán acceder con el apoyo de sus gestores a diversos servicios notariales digitales sin necesidad de realizar desplazamientos, utilizando para ello la extensa red de gestorías administrativas existente en toda España y los servicios online del Notariado.

Servicios electrónicos

Entre los actos y negocios jurídicos que podrán autorizarse online se encuentran la constitución de sociedades, diversos poderes notariales, revocaciones de poderes, pólizas mercantiles, modificaciones societarias, actas determinadas y otros actos autorizados legalmente mediante videoconferencia. Todos los actos

EL DNI digital, por fin

LA @

El DNI digital no sirve para cruzar fronteras, aunque sí en viajes domésticos.

EL DNI DIGITAL, por fin

Gabriel Cruz

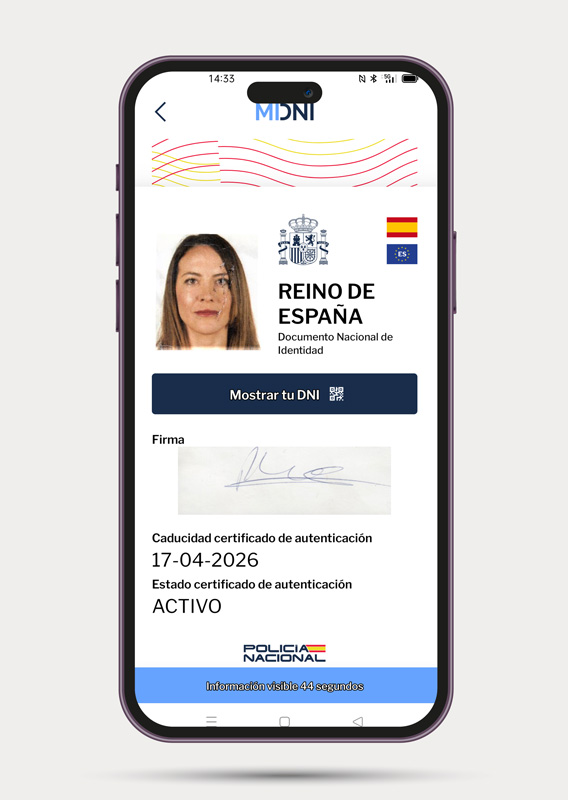
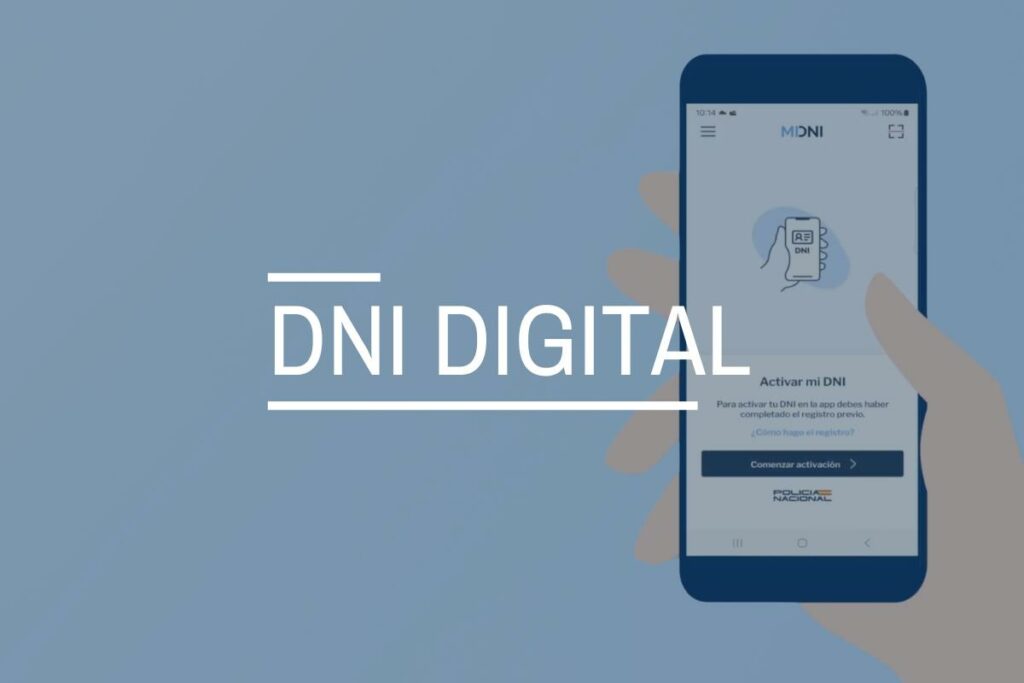
“Buenos días: ¿me permite la documentación?”. Si no la lleva encima, de vuelta a casa a por ella. Pero, ¿y si la tuviera en su teléfono? Hoy en día es más fácil olvidarse la cartera que el móvil. Es nuestro gestor personal, en el que tenemos desde acceso a banco hasta los billetes de tren; pero faltaba el DNI. No se trata de llevar una foto del documento, que no tiene validez oficial, sino de un documento con todas las de la Ley. Porque el DNI digital equivale legalmente al DNI físico, salvo en unos contados casos que explicaremos más adelante.

El objetivo es simplificarnos la vida y reducir el fraude. Antes, si le robaban el DNI físico podían hacerle una suplantación de identidad, sobre todo si se parecían a usted. ¡Imagine si le robaban el bolso con las llaves de su casa y el carné! Mientras, con el DNI digital, si le robasen el móvil necesitarían una contraseña para mostrarlo. Además, usted podría bloquearlo a distancia a través del localizador de Google o del iPhone. También podría denunciarlo en comisaría y, entonces, cuando lo ladrones enseñasen su DNI digital, el teléfono señalaría que ha sido robado, algo que desde luego no pasa con el DNI físico. Como señala el notario Pedro Rincón: “Al ser un sistema de QR que se genera cada vez que se usa, se evita en buena medida el riesgo de uso indebido y suplantación de identidad”.

Eficacia jurídica

Lo importante es que, como indica el Real Decreto 255/2025, de 1 de abril, en su artículo 13.4, “la utilización del Documento Nacional de Identidad en su versión digital tendrá la misma eficacia jurídica a efectos de identificación. Permitirá acreditar la identidad ante las autoridades, sus agentes y funcionarios públicos, así como en las relaciones con las Administraciones Públicas y con el sector privado”.


CON EL DNI DIGITAL, SI LE ROBASEN EL MÓVIL NECESITARÍAN UNA CONTRASEÑA PARA MOSTRARLO


Esa ley señalaba hace más de un año que tanto las Administraciones Públicas como las privadas disponían de 12 meses para adaptarse al DNI digital. ¿Qué cree que ha sucedido? Pues que les “ha pillado el toro”. Un análisis de la consultora Logalty asegura que “más del 70 % de las compañías de nuestro país no ha incorporado esta funcionalidad, así como el 50 % de las Administraciones Públicas”. Eso no significa que no lo puedan leer; cualquiera que tenga instalada la app MiDNI puede hacerlo. Sin embargo, no lo tienen sistematizado.

Sin internet no hay DNI

El DNI digital le servirá para identificarse ante cualquier Administración Pública, pero siempre de forma presencial: ante la Policía, en un trámite en el ayuntamiento, al firmar escrituras en una notaría, al abrir una cuenta bancaria, contratar seguros, registrarse en un hotel, en controles de acceso, al retirar medicamentos en farmacias o un paquete en Correos… Es decir, en casi todos los sitios. Debe ser presencial y con conexión a internet, porque es una identificación que se verifica online con el sistema informático de la Policía.


EL DNI DIGITAL LE SERVIRÁ PARA IDENTIFICARSE ANTE CUALQUIER ADMINISTRACIÓN PÚBLICA, PERO SIEMPRE DE FORMA PRESENCIAL


Donde no le servirá este DNI es para identificarse telemáticamente, como hace con la firma electrónica. Tampoco en el extranjero; por eso no le sirve para cruzar fronteras, aunque sí en viajes domésticos. Todo a su tiempo, al menos para Europa. De hecho, el DNI digital nos viene impuesto por Europa a través de un reglamento aprobado en 2024 (Reglamento (UE) 2024/1183 del Parlamento Europeo y del Consejo, de 11 de abril de 2024). Tampoco es válido, hasta la fecha de cierre de este número, para votar. En su resolución, la Junta Electoral Central, formada en su mayoría por jueces del Tribunal Supremo, señaló que no se usará hasta que se demuestre que es seguro. El Ministerio del Interior envió toda la documentación al respecto, por lo que se trata más de un problema burocrático entre organismos que técnico. La cuestión no es que no sea seguro —que lo es—, sino que no se puede garantizar que en todos los municipios tengan un lector para leer el código QR. También influye que haya cobertura móvil y, si no, váyase por la España vaciada. Ese es uno de los problemas que puede tener el DNI móvil: no podrá enseñarlo si se le ha agotado la batería o no tiene cobertura. Ahí deberá mostrar el DNI físico.


ES UNA IDENTIFICACIÓN QUE SE VERIFICA ONLINE CON EL SISTEMA INFORMÁTICO DE LA POLICÍA


Falsedades varias

En torno al DNI digital se han generado varios mitos. Entre los más frecuentes está el de que se puede falsificar con un editor de imagen. Es absolutamente falso.

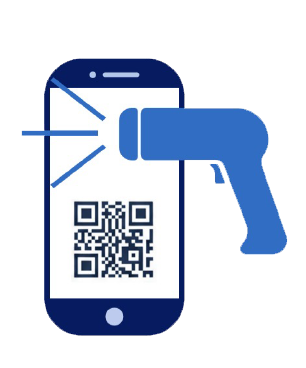
Para empezar, la aplicación no permite hacer pantallazos. Pero, si es muy hábil con un editor de fotografía y crea una imagen igual a la que aparece cuando muestra el DNI digital, tampoco le serviría. Es cierto que el DNI digital tiene la función de mostrarse tras meter la contraseña. Pero, si quiere una verificación fehaciente del DNI, debe mostrar un código QR que genera online la Policía. Es decir, deberá pulsar en su aplicación una pestaña que generará un código QR único en su teléfono durante 60 segundos. La otra persona que tenga instalada la aplicación del DNI digital lo escaneará y le aparecerá la información del DNI. El QR de verificación cambia cada vez que lo solicita, por lo que tampoco serviría un pantallazo o una simulación fotográfica. Cada vez el QR es diferente.


DONDE NO LE SERVIRÁ ESTE DNI ES PARA IDENTIFICARSE TELEMÁTICAMENTE, COMO HACE CON LA FIRMA ELECTRÓNICA


Se trata de un procedimiento totalmente seguro, ya que en ninguno de los dos teléfonos —ni en el que se enseña ni en el que se comprueba— permanece ningún dato del DNI, ni en la galería de fotos ni en la carpeta de archivos. Digamos que su DNI digital lo guarda la Policía en sus bases de datos. Cuando el interesado mete la contraseña, le pide a la Policía que lo haga visible en el otro teléfono durante un minuto.

Es decir, tampoco es necesario, como hemos escuchado en algunas tertulias, comprar “un aparatito” para verificar el QR. Basta otro móvil con la aplicación instalada (que tiene un lector para verificar otros DNI digitales).

El “aparatito” es útil si quiere introducir esa información automáticamente en los archivos de su negocio a través de un lector de códigos, webcam, escáner o tableta. Por ejemplo, como ya hacen las notarías. Pero, si no lo tiene, puede visualizar los datos con el móvil y apuntarlos a mano, como hacía con el DNI físico.

Pongamos un ejemplo

Imaginemos el caso más sencillo. Tiene un bar de copas y quiere asegurarse de que no se le cuelen menores. El portero, con su aplicación MiDNI, escanea el QR que le enseñan los jóvenes. Estos eligen entre las tres opciones posibles de información que dan: DNI edad, DNI simple o DNI completo. En la primera aparece foto, DNI y si son mayores de edad. Nada más. Al portero no le aparece la dirección de su casa. En la fórmula simple aparece, además, sexo, fecha de nacimiento y validez del DNI, y en el DNI completo se enseñan todos los datos.

El contratiempo que a veces nos hemos encontrado es que, dependiendo de la cobertura, la aplicación se queda “pensando” y finalmente aparece el mensaje: “No ha sido posible verificar tu contraseña. Inténtalo pasados unos segundos”.

Importante: el DNI digital solo sirve para ciudadanos españoles. Aún no existe un Número de Identidad de Extranjero (NIE) digital. Así que no podrá identificar a ciudadanos extranjeros.

Es falso que se puede falsificar con un editor de imagen.

CÓMO REGISTRARSE

La Policía ha difundido varios vídeos que explican cómo sacarse el DNI digital.

Importante: no confunda el DNI electrónico con el DNI digital. El primero es el que lleva en la cartera y tiene un chip. Actualmente, todos los DNI son electrónicos; otra cosa es que usted no haya usado el chip. El DNI digital únicamente se lleva en el móvil, nada más. Por eso también le llaman DNI en el móvil. Además, está la firma electrónica, que, si la solicitó, la tendrá instalada en el teléfono u ordenador y le servirá para firmar documentos online.

Hay tres formas de sacarse el DNI digital y en todas necesita tener a mano su móvil:

  1. Por internet, si tiene certificado digital.
  2. En las unidades de documentación de la Policía, al mismo tiempo que renueva el DNI. Es la forma más sencilla porque un funcionario le asesorará. Sin embargo, tiene que esperar a tener cita.
  3. En los PAD (Puntos de Actualización de Documentación), que son terminales automáticos, similares a cajeros. Están en las comisarías. Es relativamente sencillo, seguro y rápido. Puede ir a cualquier hora y suelen estar libres.
Tampoco es necesario comprar “un aparatito” para verificar el QR. Basta otro móvil con la aplicación instalada.

EL DNI DIGITAL TAMBIÉN EN LAS NOTARÍAS

Cuando llegue a la notaría, entre en su aplicación MiDNI. Elija la opción “mostrar DNI completo”. La notaría tendrá 60 segundos para escanear el QR de su móvil que aparezca en pantalla. El personal de la notaría contará con un lector como el que ve.
A través de la aplicación SIGNO (Sistema Integrado de Gestión del Notariado) y en la Sede Electrónica Notarial, totalmente segura, escanearán el QR. Automáticamente se realizará una verificación con el servicio de Policía Nacional para validar el documento de identificación digital mediante el propio código QR, garantizando así que los datos son auténticos. Es instantáneo y ya está: usted quedará legalmente identificado. Después se generará automáticamente un informe en un archivo PDF. 

CÓMO DARSE DE ALTA EN EL DNI DIGITAL

El Euro digital

LA @

En España la gran oportunidad la representa BIZUM, un sistema construido por que conecta las cuentas directamente a través del teléfono.

EL EURO DIGITAL

Gabriel Cruz

Ni es una criptomoneda ni hará desaparecer los billetes. Entonces, ¿para qué queremos una moneda digital europea?  Se pensó en ella ya en 2021 pero ahora Europa se ha dado cuenta de que es más necesaria que nunca.

Empiezo reconociendo mis errores, en un reportaje de esta revista en 2023 dije, como también hicieron otros medios, que el euro digital estaría circulando en 2025. Hoy puede comprobar que no ha sido así. Se lo justificaría en que “la culpa es de los demás” porque eran los datos que entonces nos facilitaban.  Si ahora le digo que muy posiblemente lo veremos en 2029: ¿Me creería? ¿Qué es lo que ha cambiado desde entonces?  Francisco Uría, director del Centro de Análisis y Estudios del Instituto Español de Analistas, nos da la clave: “Si al comienzo el euro digital iba encaminado a una mejora en la eficiencia de pagos transfronterizos, ahora se trata ante todo de una cuestión de autonomía estratégica aplicada a los pagos. Porque en este momento, en el que prácticamente todo se convierte en un arma potencial, Europa quiere tener asegurados suministros y sus funciones económicas críticas”.


LA MÁXIMA AUTORIDAD MONETARIA DESARROLLA EL PROYECTO DEL EURO DIGITAL DE LA MANO DE LAS ENTIDADES FINANCIERAS DE LA EUROZONA


La debilidad europea
Ahora mismo, cuando usted paga con tarjeta o con el móvil en un comercio: ¿qué símbolo aparece junto al de su banco? Visa o Mastercard. Solo hay seis países europeos con sistemas de pagos con sus tarjetas nacionales Bancontact (Bélgica), CB (Francia), Girocard (Alemania), PagoBancomat (Italia), Multibanco (Portugal) y Dankort (Dinamarca) . En el resto de Europa reinan las dos estadounidenses (Visa y Mastercard). Si vamos a pagos entre países, es decir, si por ejemplo quiere comprar en un comercio francés, el dato asusta. Visa y Mastercard tienen una cuota de mercado de casi el 90 %. Lo dice en su cuarta página el informe de la UE  “Pagos digitales en la UE Cada vez más seguros, rápidos y baratos, aunque persisten lagunas”

La presidenta del Banco Central Europeo, Chistian Lagarde lo ha dicho en varias ocasiones: “Los pagos con tarjeta se sostienen en una infraestructura no europea y, aunque cumple con la normativa europea, nuestros datos salen fuera de la Unión”.  Un ejemplo claro de cómo puede afectar ese dominio de Mastercard y Visa se vio cuando suspendieron sus operaciones en Rusia en protesta por la invasión de Ucrania en 2022. Las tarjetas de los que estaban en Rusia, turistas incluidos, dejaron de funcionar y tuvieron que volver al efectivo o transferencias bancarias.  

Es decir, el temor a quedar desconectada de los sistemas de pago —dominados por proveedores estadounidenses como Visa y Mastercard— y sin una alternativa comunitaria ha hecho acelerar al Banco Central Europeo el diseño del euro digital. La máxima autoridad monetaria desarrolla su proyecto de la mano de las entidades financieras de la eurozona, pero sigue a la espera de un marco legislativo que dé luz verde a la iniciativa.


EL TEMOR A QUEDAR DESCONECTADA DE LOS SISTEMAS DE PAGO Y SIN UNA ALTERNATIVA COMUNITARIA HA HECHO ACELERAR AL BANCO CENTRAL EUROPEO EL DISEÑO DEL EURO DIGITAL


Competir con las tarjetas

Visa y Mastercard no son bancos sino intermediarios tecnológicos que permiten que “hablen” entre sí un banco con el comercio donde usted compra. Si hiciésemos un paralelismo, es como una plataforma de reservas hoteleras (tipo Booking o Trivago). Son intermediarias que ponen en contacto, a cambio de una comisión, al hotel con el cliente, y les da seguridad en la transacción.

Por cada transacción que pasa por las tarjetas de Visa o Mastercard desde el comercio al banco, se llevan una comisión entre el 1.15% y el 2.5%.  Así, por todo el mundo. Básicamente la mitad de la comisión es para bancos, la otra mitad para Visa y Mastercard. Así que no solo los datos, también el dinero sale de la UE. Los comercios europeos pagaron en comisiones 3.750 millones de euros anuales. Para que se haga una idea del gigante que se está alimentando, ambas suman una capitalización de 1,1 billones de euros, cercana a la del conjunto de los 35 valores del Ibex.

¿Por qué Europa no tiene este sistema de pagos? Como señala Uría “ese es el punto en el que el que estamos: ¿cómo construyes algo de esa escala que atienda a los millones de operaciones en Europa que hacen los consumidores europeos?”.


POR CADA TRANSACCIÓN QUE PASA POR LAS TARJETAS DE VISA O MASTERCARD DESDE EL COMERCIO AL BANCO, SE LLEVAN UNA COMISIÓN ENTRE EL 1.15% Y EL 2.5%


Las claves

Al igual que pasa con los billetes, que se imprimen respaldados por el BCE (Banco Central Europeo) y que luego distribuyen los bancos, el euro digital será emitido por el Banco Central Europeo y lo distribuirá cada banco. Ahora bien, como señala Uría, “los bancos ya han invertido y siguen invirtiendo en sistemas de pagos. Lo que quisieran es que se aproveche al máximo ese esfuerzo y que el euro digital no frustre lo que se pueda construir gracias a la iniciativa privada. En España la gran oportunidad la representa BIZUM, un sistema construido por que conecta las cuentas directamente a través del teléfono. Te identificas con tu teléfono y luego se hace la transacción. Así que, Bizum se parece más a una transferencia bancaria inmediata entre particulares que a un pago con tarjetas, que tiene un intermediario. Los avances de BIZUM en acuerdos de interoperabilidad con otros sistemas europeos representan una posibilidad creciente de construir una solución privada alternativa al euro digital” . Bizum es la plataforma española para enviar dinero entre particulares usando el móvil. El resto de países europeos tienen otras como Bancomat, Bizum, Sibs-mb Way, Vipps MobilePay y EPI Company. Ahora estos bancos europeos quieren hacer compatibles estos sistemas para permitir pagos transfronterizos, gratuitos e inmediatos. Es decir, que usted pueda darle dinero, por ejemplo, a un francés. Por eso, como señala Uría “en esta etapa, en que deben definirse las características finales del euro digital, deberían considerarse seriamente los costes derivados de la construcción de nuevas infraestructuras de pagos y tratar, en lo posible, de que el euro digital aproveche las infraestructuras que ya sabemos que funcionan”.

Así pues, los bancos son una pieza fundamental en el proyecto del euro digital, ya que estarán obligados a facilitar su distribución y uso a los ciudadanos. Pero no tienen claro la rentabilidad económica de estas operaciones. Recuerde: en el pago con tarjeta el banco se queda con parte de la comisión que se cobra al comerciante por procesar el pago. Sin embargo, con el euro digital esto no sucedería porque, insistimos, es como pagar con billetes digitales, no hay intermediarios.  Además, los bancos temen que en tiempos de crisis la gente pueda meter sus ahorros bancarios en monederos de euros digitales. Pero como señaló José Manuel Marqués, director del Departamento de Innovación Financiera e Infraestructuras de Mercado del Banco de España (BdE), en un podcast del BdE : “El euro digital no es un instrumento de depósito de valor.  (…) Habrá límites en las tenencias, para poder garantizar que, efectivamente, se utiliza para hacer pagos, no para ahorrar”. Es decir, no es un producto financiero y su acumulación no generará intereses como en un depósito bancario.


LOS BANCOS SON UNA PIEZA FUNDAMENTAL EN EL PROYECTO DEL EURO DIGITAL, ESTARÁN OBLIGADOS A FACILITAR SU DISTRIBUCIÓN Y USO A LOS CIUDADANOS


Cómo se paga

Uno de los temores que genera el euro digital es el de la privacidad. Es decir, usted cuando paga con billetes ni banco ni Estado sabe cómo se lo ha gastado. Pero si paga con tarjeta ya deja un rastro, al menos para su banco. El euro digital lo que se pretende es que sea una equivalencia al uso de papel, Como apunta Francisco Uría “es uno de los puntos que más se quiere garantizar. Que no haya duda de que se pueda hacer una trazabilidad o pueda haber un control, más allá de lo que exija la prevención del blanqueo de capitales, de modo similar a como ya sucede con el dinero en efectivo.  En cualquier caso, esto es Europa y tenemos una legislación de protección de datos muy fuerte”.  El euro digital se podrá llevar en el móvil a modo de monedero y permitirá pagos acercando el móvil (sistema NFC) o escaneando códigos QR. También podrá llevarse con una tarjeta física inteligente (Smart card).  También está previsto su uso off-line, es decir cuando no se tenga cobertura. Lo que se hará es que usted podrá realizar el pago y, cuando haya cobertura, podrá actualizar los datos de su cuenta de euros. También se estudia la posibilidad de que el dinero digital se almacene localmente en el dispositivo del usuario final.

Lo que está claro es que no es una moneda espía ni se lanza para controlarnos, como señalan algunas teorías conspiratorias. Si se las cree, tranquilo, podrá seguir pagando con billetes o las tarjetas de ahora.   

Ni criptomoneda ni conspiración

La falta de información que hubo al principio con el euro digital hizo extender todo tipo de teorías conspiratorias. Muchas aún se mantienen y costará tiempo desterrarlas. Como señaló la jefa de la División End-to-End Product & Delivery del Banco Central Europeo (BCE), Mayte Arráez, en una charla del BdE “habrá que hacer un trabajo de concienciación”.  Les queda un duro camino.

Por ejemplo, nos hemos encontrado, no solo en redes sociales, sino en tertulias de televisión, aseveraciones como que el euro digital tendrá “una lucha de tú a tú con el Bitcoin”. Falso. El euro digital no será una criptomoneda como el Bitcoin cuyo precio sube o baja, sino que es estable: un euro digital siempre será una moneda de un euro.
Varios países han lanzado monedas digitales respaldadas por sus respectivos bancos centrales. Por ejemplo, en China está el E-CNY yuan digital; en Bahamas está el sand dólar; en Jamaica el jam-dex; en Nigeria el eNaira; en India está la e-rupia; en Rusia el rublo digital…  Algunos conspiranoicos señalaron que el euro digital será como, por ejemplo, el yuan chino que se emitió con una caducidad; es decir, si no se gasta en un plazo de tiempo desaparece el dinero. Todo con el fin de fomentar el consumo.  Sin embargo,  eso fue un bulo que corrió en 2021 y que aún pervive y que confundió el yuan digital con cupones de consumo que sí tenían caducidad.  Otro ejemplo de bulo afecta a Nigeria. Dicen que su dinero digital eNaira solo se pudo usar en determinada parte del país y que se hizo para dinamizar la economía de esa zona. Sin embargo, esta afirmación lanzada por un tertuliano en un programa de televisión también es falsa. Consultado en el Banco Central de Nigeria , comprobamos que no dice nada sobre zonas de uso. Lo que sí sucede, confirmado con otras fuentes, es que debido a las dificultades de conexión de este gigantesco país de 200 millones de habitantes, su uso es más habitual en unas zonas que otras, se cree que por problemas de conectividad. Aun así, se estima que solo un 5% de los nigerianos lo usan.  En cualquier caso, como la señala la Unión Europea, el euro digital nunca sería dinero programable.

El euro digital se podrá llevar en el móvil a modo de monedero y permitirá pagos acercando el móvil (sistema NFC) o escaneando códigos QR.

¿Cómo están las otras monedas estatales?

En el mundo hay varios proyectos de monedas digitales como el euro digital, aproximadamente son unos 137.  Algunos ya están funcionando. Este es del  Atlantic council.  Se trata de un centro de pensamiento estadounidense sin fines de lucro, fundado en 1961, dedicado a fomentar el liderazgo y la cooperación internacional en asuntos transatlánticos

El euro digital no será una criptomoneda como el Bitcoin cuyo precio sube o baja, sino que es estable: un euro digital siempre será una moneda de un euro.

Para cuando

El BCE está metiendo prisa al Parlamento Europeo para que tenga lista una normativa sobre el euro digital y concretar mejor cómo será su uso.  El caso es que, tras una fase de preparación que se ha iniciado en 2025, se prevé que en el 2027 se lance una prueba piloto. Después en el 2029, si todo va bien, se estrenaría esta nueva moneda. 


Para saber cómo va el proyecto. Mejor es clicar en esta web.

Si sigue con dudas

Discurso de Piero Cipollone ante el Parlamento Europeo para que agilizaran la normativa del euro digital. ¿Un discurso? Sí, este es más importante que cualquier otro estudio de los que abundan sobre el tema. Cipollone, miembro del Comité Ejecutivo del BCE, ante la Comisión de Asuntos Económicos y Monetarios del Parlamento Europeo, es el máximo responsable de que tenga éxito (o no) el euro digital.  Lo más interesante del discurso es las referencias que hace a una interesante bibliografía.


Por si le quedan preguntas

Si la Web del banco central europeo no ha resuelto sus dudas, tiene también la del Banco de España


La fiabilidad y calidad de los datos: III Jornadas Tecnológicas

LA @

Asistentes a la jornada.

La fiabilidad y calidad de los datos: III Jornadas Tecnológicas

Redacción

El valor del dato en la sociedad del siglo XXI centró el debate de las III Jornadas Tecnológicas del Notariado, organizadas por el Consejo General del Notariado en colaboración con el Colegio Notarial de Valencia y el Centro Tecnológico del Notariado. En el encuentro, expertos en innovación, economía digital y sector público coincidieron en que el reto ya no es generar datos, sino convertirlos en valor económico y social en un entorno de confianza.

La ponencia inaugural fue impartida por Lorenzo Cotino, presidente de la Agencia Española de Protección de Datos (AEPD), quien señaló la importancia de “apostar por la innovación, por la circulación del dato y que se pueda explotar, pero obviamente con cumplimiento». También aseguró que “el principio de calidad es un elemento esencial, y que la transparencia no es solo una obligación, sino que va más allá: es lo que va a legitimar socialmente que se puedan explotar los datos. La sociedad debe estar informada de qué datos se van a utilizar y para qué».


PROFESIONALES DEL ÁMBITO INSTITUCIONAL, TECNOLÓGICO Y ECONÓMICO ANALIZARON EL PAPEL ESTRATÉGICO DEL DATO EN LA SOBERANÍA DIGITAL EUROPEA


El decano del Colegio Notarial de Valencia, José Carmelo Llopis, tras dar la bienvenida a los más de 150 asistentes a la jornada, defendió la función notarial como pieza clave para la seguridad jurídica de las transacciones: “El notario recibe de manera primaria los datos jurídicos, los verifica, los parametriza y los conserva de manera segura, ofreciendo trazabilidad. Los notarios autorizamos 8 millones de documentos al año, cuyos datos más relevantes se graban debidamente parametrizados y estructurados en el Índice Único Informatizado Notarial, que es el mejor radar a disposición de las Administraciones y autoridades públicas para luchar contra la corrupción, el blanqueo de capitales y la financiación del terrorismo, con más de 175 millones de documentos, 30.000 millones de datapoints y un tamaño de 9 terabytes”, ha destacado.

La calidad

El vicepresidente del Consejo General del Notariado, Manuel Seda, presente en las III Jornadas y encargado de su clausura, reiteró que “es fundamental garantizar la calidad del dato, su fiabilidad y adecuada usabilidad. Los datos no son un elemento neutro, sino que produce efectos y afecta a la vida de los ciudadanos y al ejercicio de sus derechos”.

“La función notarial dota de certeza y confiabilidad a la información que accede al tráfico jurídico, asegura que esa información sea confiable, esté verificada y se ajuste a derecho. En la sociedad actual, la sociedad del dato, el valor no está en la cantidad de información que circula, sino fundamentalmente en la confianza que podemos depositar en ella: sin un dato cierto y seguro las decisiones que podamos tomar no podrán ser correctas”, añadió el vicepresidente del CGN.


CONFIANZA, GOBERNANZA E INFRAESTRUCTURAS: CLAVES PARA TRANSFORMAR LA INFORMACIÓN EN VALOR ECONÓMICO Y SOCIAL.


La confianza

La mesa redonda Europa ante el dato. Retos y competitividad, moderada por Enric Hernández Jiménez, director de Inteligencia de Datos e Innovación del Centro Tecnológico del Notariado, reunió a expertos del ámbito tecnológico y regulatorio que coincidieron en que la clave del modelo europeo reside en la confianza.

Paloma Llaneza, CEO de Razona LegalTech y Digital Trust Scheme Manager en CerteIDAS, puso el acento en la infraestructura invisible que sustenta la economía digital: “Europa es la única jurisdicción del mundo construyendo una infraestructura de confianza pública y certificada”. En su intervención, defendió que elementos como la identidad digital, la firma electrónica o el futuro wallet europeo constituyen la base operativa que permite que los datos circulen con valor jurídico, y advirtió del riesgo de que la fortaleza regulatoria europea no se traduzca en una implantación efectiva. “Lo que está en juego en los próximos cinco años no es solo cuánta capacidad de cómputo construimos; es si somos capaces de mantener el ritmo de acreditación, certificación y supervisión que hace posible que esa capacidad opere con garantías”.

Daniel Sáez, presidente de Gaia-X España y director de Inteligencia Estratégica en ITI, destacó el papel de los espacios de datos y los Data Labs como palancas para acelerar la generación de valor. “Los Data Labs actúan como entornos intermedios, neutrales y seguros que permiten a propietarios de datos y desarrolladores de IA explotar información y generar valor de forma más rápida y confiable”, afirmo. A su juicio, la falta de confianza sigue siendo uno de los principales retos, ya que frena la compartición de datos pese a los avances de Europa en estándares y tecnologías. En esta línea, el presidente de Gaia-X subrayó que estas infraestructuras facilitan la monetización del dato y reducen las barreras de entrada en el desarrollo de modelos de inteligencia artificial.


LA LABOR DE LOS NOTARIOS COMO GENERADORES DE DATOS FIABLES ES CLAVE EN LA ECONOMÍA DIGITAL, LA VIVIENDA Y EL ÁMBITO MERCANTIL


Por su parte, Merche Hernansáez Liarte, líder del grupo de trabajo de Economía del Dato en AMETIC y Project Director e-services en Tecnalia, incidió en la necesidad de abordar la economía del dato desde una visión estratégica integral. “Sin confianza no hay economía del dato: la gobernanza, las reglas claras y los espacios de datos son habilitadores clave”, aseguró.  Hernansáez apuntó que el gran reto no es tecnológico, sino de adopción de esos espacios de datos, especialmente por parte del tejido empresarial, donde es necesario traducir los modelos en soluciones concretas y accesibles.

Política de vivienda

La segunda mesa redonda El valor del dato en la política de vivienda moderada por Alberto Martínez Lacambra, director general del Centro Tecnológico del Notariado, abordó cómo el uso de datos puede contribuir a diseñar políticas públicas más eficaces ante uno de los principales retos sociales. Durante el debate se plantearon cuestiones como la creciente dificultad de acceso a la vivienda, especialmente para los jóvenes, el papel del dato frente al relato en el diseño de políticas públicas, o cómo revitalizar el mercado del alquiler en un contexto de reducción de la oferta.

En este sentido, Trinidad Ortiz, directora general de Innovación y Transformación Urbana de la Generalitat Valenciana, destacó la importancia de utilizar “datos reales, veraces y actualizados para mejorar la planificación urbana y tomar decisiones más eficaces en el diseño de las políticas de vivienda y que tengan resultado sobre la sociedad”.

Por su parte, Jorge Galindo, director adjunto en EsadeEcPol (Esade Center for Economic Policy), subrayó la necesidad de contar con datos de calidad y comparables para comprender y analizar mejor la problemática de acceso a la vivienda o la evolución del mercado, y apuntó que solo a partir de diagnósticos rigurosos será posible diseñar políticas de vivienda efectivas y sostenibles en el tiempo. “Sin datos de calidad no hay decisiones públicas de calidad: por ejemplo, en materia de vivienda. Legislar e implementar sin conocer la realidad en detalle es legislar a ciegas. O, lo que es peor: legislar a base de relato”, asegura Galindo.

La jornada fue clausurada por el vicepresidente del CGN, Manuel Seda, y la primera teniente de alcalde del Ayuntamiento de Valencia, María José Ferrer, junto al decano José Carmelo Llopis. Ferrer San Segundo avaló la organización de estas jornadas como espacio de reflexión y encuentro para debatir sobre los retos de futuro, destacando como fundamental la colaboración público-privada para impulsar la innovación y reforzar la economía digital. La primera teniente de alcalde, el decano de los notarios valencianos y el vicepresidente del CGN coincidieron en que la gestión del dato evoluciona a gran velocidad y plantea desafíos para el mundo del derecho, las instituciones públicas y privadas y toda la sociedad.

Clausura. De izquierda a derecha: Manuel Seda, María José Ferrer y José Carmelo Llopis.

Cuidado con debilitar la fiabilidad del sistema

El decano del Colegio Notarial de Valencia, Carmelo Llopis, remarcó que el documento notarial es fuente auténtica primaria de datos verificados y precisó que “si alimentamos un registro con datos no corroborados, lo que saldrá de este serán datos no verificados”. El Anteproyecto de Ley de Integridad Pública, que plantea admitir el documento privado como título inscribible de las participaciones sociales en el Registro Mercantil, “parece no conocer esta premisa, permitiendo que el registro se alimente y publique datos que no han sido controlados en origen por el notario”, señaló. Esto implicaría “debilitar la fiabilidad del sistema, sustituyéndolo por uno menos eficiente y con más coste para las PYMES españolas”, concluyó.

De izquierda a derecha: Enric Hernández Jiménez, Daniel Sáez, Paloma Llaneza y Merche Hernansáez.

MANUEL SEDA:

“La función notarial dota de certeza y confiabilidad a la información que accede al tráfico jurídico”

LORENZO COTINO:

“La sociedad debe estar informada de qué datos se van a utilizar y para qué"

La ponencia inaugural fue impartida por Lorenzo Cotino.
De izquierda a derecha: Alberto Martínez Lacambra, Trinidad Ortiz y Jorge Galindo.

Consulta de datos notariales vía online

LA @

Consulta de datos notariales vía online

Redacción

Ciudadanos y empresas ya pueden consultar datos básicos de los documentos notariales en los que han participado, vía online y de forma segura y accesible.

El Ministerio de la Presidencia, Justicia y Relaciones con las Cortes, con la colaboración del Consejo General del Notariado, ha incorporado este nuevo servicio a la Carpeta Justicia: el portal de acceso digital a la Justicia.

A través de esta nueva funcionalidad, los usuarios pueden conocer, entre otros datos, el tipo de acto o negocio jurídico (matrimonio, compraventa, testamento, poder, etc.) y el concepto en el que intervienen (comprador, vendedor, otorgante de un poder, etc.). También pueden acceder al nombre del notario o notaria, el número de documento, la fecha, etc.


LA CONSULTA DE LA INFORMACIÓN NOTARIAL EN CARPETA JUSTICIA ES COMPLEMENTARIA A LOS SERVICIOS DE LA SEDE ELECTRÓNICA NOTARIAL


La consulta de la información notarial en Carpeta Justicia es complementaria a los servicios de la Sede Electrónica Notarial, al que se puede acceder directamente desde la propia plataforma para solicitar copias autorizadas o simples de los documentos notariales, conforme a la normativa vigente y con todas las garantías de seguridad jurídica propias del sistema notarial.

Con el acuerdo entre el Ministerio y el Notariado, la Carpeta Justicia se consolida como el gran portal digital de acceso a la Justicia, integrando progresivamente información procedente de los distintos operadores jurídicos.

Una herramienta clave

Carpeta Justicia es la plataforma digital creada por el Ministerio para facilitar a la ciudadanía un acceso único, personalizado y seguro a la información y a los servicios de la Administración de Justicia.  Permite solicitar cita previa en registros civiles y órganos judiciales, consultar resoluciones, comprobar el estado de expedientes judiciales, descargar certificaciones, etc. En definitiva, permite a la ciudadanía, a las empresas y a los profesionales del ámbito jurídico acceder a trámites y servicios judiciales durante las 24 horas del día los 365 días del año. Se trata de una herramienta clave en la digitalización de la Justicia, uno de los pilares de la transformación que está llevando a cabo el Ministerio, la mayor en décadas, para conseguir que sea un servicio público más accesible, ágil y moderno, señala el Ministerio.

La Sede Electrónica Notarial

La Sede Electrónica Notarial, creada en 2002, aglutina los millones de datos y todos los servicios digitales que el Notariado pone a disposición de la sociedad. Es el espacio seguro donde los notarios intercambian documentación entre ellos y con terceros y donde prestan sus servicios digitales.  Esta sede está reconocida con el Esquema Nacional de Seguridad (ENS) de máximo nivel, certificación creada por la Ley 11/2007 ante la transformación digital del sector público. Esta certificación reconoce la seguridad de todos los servicios que prestan los notarios en la Sede Electrónica Notarial, así como de todos sus procesos, bases de datos y portales.